L'intesa che innova N.6 - Periodico del Gruppo bancario Iccrea - Gruppo Bancario Cooperativo Iccrea
←
→
Trascrizione del contenuto della pagina
Se il tuo browser non visualizza correttamente la pagina, ti preghiamo di leggere il contenuto della pagina quaggiù
N.6
                                                       Periodico del   Gruppo bancario Iccrea

                                                               L’intesa che innova
Anno III - N.6 - Gennaio 2014 - Diffusione gratuita.
Periodico del                      Gruppo bancario Iccrea

                                                                       N. 6 - Gennaio 2014
                                                                                                                                      Trimestrale

                                                                                                                          Direttore Responsabile:
                                                                                                                                Giulio Magagni

                                                                                                                               Direttore Editoriale:
                                                                                                                             Cristiana Trizzino

                                                                                                                            Comitato di Direzione:
                                                                                                   Roberto Mazzotti, Carlo Napoleoni,
                                                                                                    Enrico Duranti, Leonardo Rubattu

                                                                                                                                    Capo Redattore:
                                                                                                                                Lara Schaffler
                                                                                                                      lschaffler@iccreah.bcc.it
Una composizione di valore
                                                                                                                          Comitato di Redazione:
                                                                                                 Lucia Bartolini, Marco Barzaghi,
ll Gruppo bancario Iccrea è costituito da un insieme
                                                                                           Marco Bellabarba, Sebastiano Buzzatti,
di Società che, in una logica di partnership, forniscono                                        Gina Castiglia, Michele Castrucci,
alle circa 400 Banche di Credito Cooperativo e Casse                                                           Giovanna D’Alesio,
Rurali non solo prodotti e servizi, ma anche consulenza                                           Luca Grando, Maria Grazia Izzo,
e supporto attivo per la copertura del territorio                                                Giorgio Nadelle, Filippo Piperno,
di competenza.                                                                                  Alessandro Rongo, Laura Roselli,
Le Società del Gruppo bancario Iccrea mettono                                                   Chiara Paciucci, Tiziana Trottolini
a disposizione strumenti finanziari evoluti, prodotti
per la gestione del risparmio e della previdenza,                                                                        Grafica e impaginazione:

assicurazioni, soluzioni per il credito alle piccole                                                                                      Kaleidon
e medie imprese, finanza straordinaria e, nel comparto
                                                                                                            A questo numero hanno collaborato:
estero, attività di sostegno all’import / export
                                                                                     Anna Lisa Albisetti, Carlo Barbieri,
e all’internazionalizzazione.                                                          Savino Bastari, Giorgio Bonanni,
Le aziende del Gruppo bancario Iccrea sono controllate               Adriana Coletta, Andrea Eramo, Fabrizio Iannarelli,
da Iccrea Holding, il cui capitale è a sua volta detenuto                         Massimo Mantoan, Federico Marafini,
dalle BCC.                                                       Valeria Marcon, Luigi Punzo, Andrea Torri, Fabio Vasini
Con la loro attività le Società del Gruppo sono vicine
alle esigenze delle BCC che sono fortemente radicate                                                                                           editore:
nel territorio e per questo di reale supporto a coloro                                                                            Iccrea Holding
che lì vivono e lavorano.                                                                                                                stampatore:

La missione di queste Società è di supportare a tutto                                                                                          Ciscra
                                                                                                                         Segreteria di Redazione:
campo le Banche di Credito Cooperativo, aiutandole
                                                                                                                                  Lara Schaffler
in modo sostenibile e responsabile a potenziare il loro
                                                                                                                                           redazione:
posizionamento sul mercato locale, ad essere efficienti                                                       Via Lucrezia Romana, 41/47
e competitive, a massimizzare il valore aggiunto                                                            00178 Roma - tel. 06.72072076
di Banca al servizio dello sviluppo economico locale.
                                                            Pubblicazione trimestrale registrata al tribunale di Roma con il n. 197 del 21/06/2012.
                                                                                       I testi pubblicati sulla rivista possono essere utilizzati previa
                                                                                                                         autorizzazione della direzione.
                                                                   Per le fotografie di cui, nonostante le ricerche eseguite, non è stato possibile
                                                                     rintracciare gli aventi diritto, l’editore si dichiara pienamente disponibile ad
                                                                                                                             adempiere i propri doveri.
                                                                                                                                     Diffusione gratuita.
                                                                                                                   Tiratura 9.100 copie - Gennaio 2014

                                                                            Associato a USPI
                                                                            Associazione Italiana Editori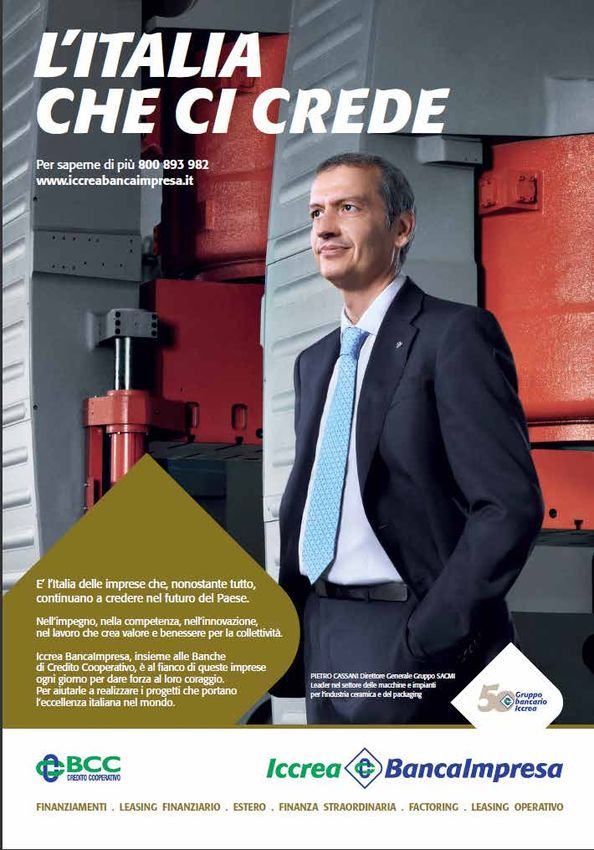
Sommario
Editoriale
Un Sistema unito e solido per sviluppare un nuovo modo di fare banca
                                                                                                 5

                              I sette pezzi
                              Al via la prima campagna di comunicazione di Iccrea BancaImpresa
                                                                                                 6
Il punto di vista di Unico Banking Group
Faccia a faccia con il Presidente Wolfgang Kirsch
                                                                                                 8

                              Basilea 3
                              Nuove regole per armonizzare la vigilanza bancaria europea
                                                                                                 10
Lo scenario finanziario in Italia
Il Direttore Centrale Finanza di Iccrea Banca, Andrea Torri,
offre alcuni spunti di riflessione per il 2014
                                                                                                 12
Dietro le quinte
Rischi di Credito Corporate
                                                                                                 14
Programmi di Sistema
                                                                                                 21
Monetica mobile: l’avanzata del contactless in Europa
                                                                                                 22
L’evoluzione della rete commerciale retail
Le risorse commerciali di BCC Vita e BCC Assicurazioni confluiscono in BCC Retail
                                                                                                 23
Si sale a bordo di Car Server
Intervista a Giovanni Orlandini, AD di Car Server
                                                                                                 24
Progetti formativi del Gruppo bancario
                                                                                                 26

                              Confronto con le BCC partner e strategie congiunte
                              Il GBI incontra 45 Direttori a Sesto San Giovanni
                                                                                                 28
I portici
Eventi e appuntamenti
                                                                                                 30
Il credito alle famiglie in Italia, nuovi modelli di consumo
Una fotografia di BCC CreditoConsumo
                                                                                                 32
Domande frequenti a...
Iccrea BancaImpresa
                                                                                                 34
Succede all’estero
Una nuova convenzione europea a vantaggio delle PMI
                                                                                                 35
Editoriale
Un Sistema unito e solido
per sviluppare un nuovo
modo di fare banca
Da tempo stiamo lavorando sul tema dell’unità. Infatti per
poter fronteggiare l’imprevedibile momento e permettere
al Sistema del Credito Cooperativo di andare avanti, dobbia-
mo rimanere uniti ed agire con obiettivi comuni. Mi piace verificare che sempre più BCC
hanno capito l’intento e lo scopo e stanno accogliendo e condividendo questa strategia. La
dimostrazione di quanto dico è che con l’ultimo aumento di capitale il numero delle BCC
Partner, cioè di quelle BCC che hanno stretto con il Gruppo bancario una relazione più forte
di reciprocità, è salito a 168.
La risposta che le Banche di Credito Cooperativo ci stanno dando, merita da parte nostra un
impegno sempre crescente a migliorare i servizi, ottimizzando i costi. Per fare un esempio
penso al lavoro che stiamo affrontando per efficientare il comparto dell’informatica. Otti-
mizzare i costi e fluidificare i processi si traduce nell’integrazione con il Gruppo bancario
delle aziende che forniscono servizi di ICT, cosicchè tutte le Banche, finalmente, saranno
omologate nei processi di informatizzazione. Ciò comporterà un abbattimento dei costi
ed uno snellimento nell’operatività fra le banche stesse, che si rifletterà anche nel servizio
offerto ai propri clienti.
All’interno della rivista troverete un interessante intervista a Wolfgang Kirsch, neopresidente
di Unico sui canali distributivi che mette in evidenza come le modalità di accesso a prodotti
e servizi che ci offrirà notevoli spunti di riflessione sulla situazione attuale del Credito Coo-
perativo italiano ed europeo. Non possiamo trascurare un’attenta riflessione alle istanze di
cambiamento che ci si presentano e se desideriamo essere a sostegno delle BCC dobbiamo
andare in questa direzione. Insieme possiamo affrontare anche questa sfida che i mercati ci
lanciano. Noi siamo pronti.
Il Gruppo bancario Iccrea ama raccogliere le sfide e per non perdere una preziosa occa-
sione è nostro preciso dovere avviare un’attenta e seria riflessione al riguardo, anche in
virtù del fatto che per rimanere attivi sul mercato, dobbiamo essere in grado di tradurre
tempestivamente in fatti concreti le sue istanze più urgenti.
In questo ultimo quinquennio abbiamo visto una serie di cambiamenti talvolta anche re-
pentini e non possiamo farci cogliere di sorpresa. Per aumentare la protezione del sistema
bancario in generale è in atto un vero e proprio bombardamento normativo che almeno
inizialmente non ci faciliterà. Il Gruppo bancario si sta attrezzando per far fronte anche a
questa sfida ed essere di supporto alle sue Banche nella loro operatività quotidiana. A ciò si
aggiunge il fatto di essere presenti all’interno del Single Supervisory Mechanism, stru-
mento con cui la BCE sarà responsabile del controllo di tutte le banche dell’Eurozona.
Ciò è simultaneamente fonte di soddisfazione e di attenzione alla responsabilità affidataci.
Insieme possiamo fare la differenza. È nostro auspicio, in questo nuovo anno che stiamo per
affrontare, di consolidare sempre di più la nostra relazione, ed ncrementare il volume di affari.

                                                                                 Giulio Magagni
                                                                           Presidente Iccrea Holding

                                                                  Tangram - n.6 - gennaio 2014    5
I sette pezzi
La prima campagna di comunicazione
di Iccrea BancaImpresa
Obiettivi
In occasione del 50°del Gruppo bancario, Iccrea BancaImpresa - la banca corporate del Credito
Cooperativo - ha deciso di valorizzare il proprio marchio e far conoscere ad un pubblico sempre
più vasto la propria offerta partendo con la sua prima campagna di comunicazione, attraverso
una strategia multicanale e multisoggetto. L’obiettivo è stato implementare la visibilità e la
notorietà del marchio Iccrea BancaImpresa per attestare il ruolo di supporto allo sviluppo delle
imprese italiane, essere quindi riconoscibili per differenziarsi dalla concorrenza e per creare nuove
opportunità di business sottolineando l’appartenenza al Credito Cooperativo.
L’itaLia
Barabino&Partners Design
L’itaLia che ci crede
Barabino&Partners Design
L’itaLia che ci crede
che ci crede
Per saperne di più 800 893 982
www.iccreabancaimpresa.it
Per saperne di più 800 893 982
www.iccreabancaimpresa.it
Per saperne di più 800 893 982
www.iccreabancaimpresa.it
e’ l’italia delle imprese che, nonostante tutto, CrisTiana e uBalDo Casalini
continuano a credere nel futuro del Paese. Fondatori e titolari del Gruppo Casalini
azienda specializzata nella produzione di prodotti dolciari
e’ l’italia delle imprese che, nonostante tutto, nell’impegno, nella competenza, nell’innovazione,
Bruno Vianello Presidente TeXa
nel lavoro che crea valore e benessere per la collettività.
continuano a credere nel futuro del Paese. leader nella strumentazione diagnostica
e telediagnostica per veicoli e flotte
e’ l’italia delle imprese che, nonostante tutto, PieTro Cassani Direttore
nell’impegno, Generale Gruppo
nella competenza, saCMi
nell’innovazione,
iccrea Bancaimpresa, insieme alle Banche di Credito
continuano a credere nel futuro del Paese. leader Cooperativo, è al fianco di queste imprese ogni giorno
nel nel settore
lavoro chedelle
creamacchine
valore e ebenessere
impianti per la collettività.
per l’industria ceramica e del packaging per dare forza al loro coraggio. Per aiutarle a realizzare
nell’impegno, nella competenza, nell’innovazione, iccrea Bancaimpresa, insieme alle Banche di Credito
i progetti che portano l’eccellenza italiana nel mondo. Finanziamenti . Leasing Finanziario . estero . Finanza straordinaria . Fact
nel lavoro che crea valore e benessere per la collettività. Cooperativo, è al fianco di queste imprese ogni giorno
per dare forza al loro coraggio. Per aiutarle a realizzare
iccrea Bancaimpresa, insieme alle Banche di Credito i progetti che portano l’eccellenza italiana nel mondo. Finanziamenti . Leasing Finanziario . estero . Finanza straordinaria . Factoring . Leasing operativo
Cooperativo, è al fianco di queste imprese ogni giorno
per dare forza al loro coraggio. Per aiutarle a realizzare
i progetti che portano l’eccellenza italiana nel mondo. Finanziamenti . Leasing Finanziario . estero . Finanza straordinaria . Factoring . Leasing operativo
La headline: ‘L’Italia che ci crede’
Il concept della campagna è stato sviluppato per evidenziare il ruolo di Iccrea BancaImpresa
quale punto di riferimento delle imprese che credono nell’Italia e nel suo futuro. Un approccio
istituzionale che comunica valore al marchio in termini di forza, prestigio, autorevolezza
e che rende protagoniste imprese eccellenti per dare voce a chi crede nell’impegno, nella
competenza, nell’innovazione e nel lavoro che crea valore e benessere per il Paese. Iccrea
BancaImpresa si pone come partner di questi imprenditori per supportare i loro progetti
e portare l’eccellenza italiana nel mondo.
Iccrea BancaImpresa fa parlare e si identifica con questa Italia ed è al fianco degli imprenditori
che ‘ci credono’ per aiutarli a realizzare i progetti che portano l’eccellenza italiana nel mondo.
I testimonial
Tre imprenditori reali, clienti del Credito Cooperativo, fotografati all’interno del loro
stabilimento produttivo. La campagna è stata declinata, infatti, su tre soggetti differenti per
settore e territorio ma accomunati dalla leadership nel proprio settore merceologico.
• CASALINI (Lombardia) – BCC Pompiano - Cristiana ed Ubaldo Casalini, fondatori
e titolari del GRUPPO CASALINI, azienda specializzata nella produzione di prodotti
dolciari;
• SACMI (Emilia Romagna) – BCC Ravennate e Imolese - Pietro Cassani, Direttore
Generale Gruppo SACMI, azienda leader nel settore della macchine e impianti per
l’industria ceramica e del packaging;
• TEXA (Veneto) – BCC Monastier del Sile - Bruno Vianello, Presidente TEXA, Leader
nella strumentazione diagnostica e telediagnostica per veicoli e flotte.
6 Tangram - n.6 - gennaio 2014
Campagna Stampa
                                                       Il calendario della pianificazione stampa si è articolato
                                                       attraverso 50 avvisi di vario formato dal 22 ottobre al
                                                       20 novembre sui principali media nazionali e areali tra cui: Il
                                                       Sole 24 ore; MF; Corriere della Sera; Il Mondo; Repubblica;
                                                       Il Messaggero; La stampa; Il Messaggero Veneto; L’Arena; La
                                                       nazione; Il giornale di Brescia Gazzetta e molti altri.

                                                        Campagna Radio
                                                       Dal 27 ottobre al 9 novembre su Radio24 sono stati
                                                       trasmessi 91 spot radio da 30 e 15 secondi, sia nella
                                                       fascia drive business sia a rotazione. L’emittente ha ascolti in
                                                       continua crescita ed è perfettamente in target rispetto al profilo
                                                       dell’imprenditore medio.

                                                        Campagna Web
                Barabino&Partners Design
                                                       In ambito web sono stati previsti 1 milione di banner e
                                                       skin sul Sole24 Ore, “Italia e Mondo” e “Impresa e Territori”,
                                                       nel periodo dal 22 ottobre al 3 novembre. I banner rinviavano
                                                       al sito istituzionale per rendere ulteriormente fruibili i contenuti
                                                       della campagna.

                                           L’ITALIA
                                           CHE CI CREDE
                                                        Sito Internet dedicato
toring . Leasing operativo

                                                       www.litaliachecicrede.it il sito racconta la storia,
                                                       le peculiarità e la visione imprenditoriale delle aziende
                                                       testimonial, ed il loro rapporto di partnership con il
                                                       Credito Cooperativo e Iccrea BancaImpresa. Per tutta
                            www.litaliachecicrede.it   la durata della campagna il sito è stato promosso sulla
                                                       home page del sito istituzionale di Iccrea Banca Impresa
                                                       e delle controllate BCC Lease e BCC Factoring.
                                                       Sul sito era inoltre ben visibile il Customer Care
                                                       800 893 982: un servizio con Numero Verde sviluppato
                                                       ad hoc dedicato all’accoglienza cliente e al monitoraggio dei
                                                       ritorni. Il servizio è nato per ascoltare gli imprenditori e trovare
                                                       la migliore soluzione per le loro esigenze, per dare forza al loro
                                                       coraggio, per sostenere le loro idee e quei progetti che fanno
                                                       grande il nostro Paese e i suoi territori.

                                                        Kit per le BCC
                                                        A partire dal 21 ottobre tutti i 4.446 sportelli delle BCC hanno
                                                       ricevuto:
                                                       • Comunicazione IBI con illustrazione campagna, soggetti,
                                                            mood, strategia comunicazione
                                                       • tre locandine formato 50x35 da affiggere per 12 mesi.

                                                                                                         Cristiana Trizzino
                                                                                                  Responsabile Comunicazione
                                                                                                      d’Impresa Iccrea Holding

                                                                                             Tangram - n.6 - gennaio 2014    7
Il punto di vista
           di Unico Banking Group
                                                                        Faccia a faccia con il Presidente
                                                                        Wolfgang Kirsch
                                                                        Signor Kirsch,          no rilanciate a breve. Un altro tema che vorrei
                                                                        lo scorso otto-         sottolineare durante la mia presidenza riguar-
                                                                        bre, a Washing-         da la necessità di sensibilizzare le istituzioni
                                                                        ton, lei è stato        membri sul lavoro di UNICO.
                                                                        eletto nuovo            Per ultimo, una delle prime azioni concrete
                                                                        Presidente di           che abbiamo intrapreso è l’istituzione di una
                                                                        UNICO. Quali            nuova struttura organizzativa presso il no-
                                                                        sono gli obiet-         stro ufficio di Bruxelles. Con questa azione,
                                                                        tivi principali         miglioreremo ulteriormente il supporto al
                                                                        che prevede di          lavoro dei nostri comitati e gruppi di lavoro.
                                                                        raggiungere
                                                                        durante la sua
                                                                        presidenza?             Il sistema di credito cooperativo te-
                                                                                                desco sembra essere un modello a cui
                                                                          Prima di tutto, so-   il sistema italiano potrebbe ispirarsi.
                                                                          no onorato della      Dal suo punto di vista, quali sono gli
                                                                          nomina di Presi-      elementi che caratterizzano princi-
                                                                          dente di UNICO e      palmente il vostro modello?
                                                                          della responsabi-
                                                                          lità di rappresen-    Il modello aziendale della banca cooperativa
                                                                          tare le principali    ha più di 150 anni - e ad oggi, le banche co-
                                                                          istituzioni del si-   operative tedesche hanno più soci che mai
                                             stema bancario cooperativo europeo. Uno            prima d’ora: 17 milioni di soci in totale. Le
Wolfgang Kirsch                              degli obiettivi prioritari sarà quello di conso-   prime banche cooperative sono state create
Nasce nel 1955.                              lidare tale dialogo al fine di creare un impat-    come istituzioni di auto-sostegno per le pic-
Entra in DZ Bank nel 2002. Nel 2005 ne       to positivo notevole sulle attività di business    cole e medie imprese e per i privati al fine
è il Vicepresidente e, nell’anno successi-   dei membri di UNICO. Considerando che cia-         di fornire servizi di base al risparmio e alla
vo, il Presidente. In ottobre 2013 diventa   scun membro deve raccogliere rilevanti sfide       concessione di credito. E il nocciolo del loro
Presidente di Unico Banking Group.           normative e competitive sul mercato nazio-         auto-concepimento può essere altresì com-
                                             nale, UNICO deve continuamente fornire il          preso a partire dal loro retaggio: la loro atten-
                                             proprio proof-of-concept. Per affrontare le        zione a una “Mittelstand” forte e indipenden-
                                             questioni più rilevanti riguardo le attività       te è rimasta immutata. Tuttavia, le banche
                                             dei membri di UNICO, il Comitato Esecuti-          cooperative oggi forniscono l’intera gamma
                                             vo rivede e ridefinisce incessantemente le         di prodotti e servizi di bancassicurazione ai
                                             priorità del lavoro di UNICO.                      loro clienti. Mentre le banche locali hanno
                                             Sono già state lanciate diverse nuove ini-         una responsabilità decentrata nei confronti
                                             ziative, come il Comitato sull’IT o l’UNICO        del cliente, la DZ BANK è, in quanto istitu-
                                             International Learning Expedition – un pro-        zione centrale, responsabile della fornitura
                                             gramma di scambio per professionisti. Altre        di prodotti adeguati e dell’accesso facilitato
                                             iniziative come il Comitato sulle PMI, saran-      ai mercati dei capitali. Inoltre, la DZ BANK

    8   Tangram - n.6 - gennaio 2014
svolge la funzione di holding per i fornitori      soddisfazione per i nostri prodotti e servi-
di servizi specializzati del Gruppo DZ BANK        zi. Quindi, il cuore del nostro approccio è
e coordina le istituzioni specializzate all’in-    ascoltare attentamente le esigenze delle
terno del gruppo. Dal momento che la con-          banche locali, ad esempio stabilendo delle
correnza diventa sempre più agguerrita nel         piattaforme per uno scambio continuo di
settore bancario, la DZ BANK deve contribu-        vedute. Nel corso degli ultimi dieci anni, ab-
ire al successo delle banche locali.               biamo istituito dei comitati che consistono
                                                   in rappresentanti delle banche locali e delle
                                                   organizzazioni centrali, come la DZ BANK
Uno dei punti chiave del vostro siste-             e le sue filiali, per discutere delle tendenze
ma è rappresentato dalla coesione.                 di mercato e delle nostre relative risposte
Come è trasformato questo concetto                 da un punto di vista aziendale. Abbiamo
fondamentale in termini concreti nel               introdotto degli approcci di marketing con-
vostro sistema?                                    giunti. Abbiamo migliorato i nostri processi
                                                   e, laddove possibile, li abbiamo personaliz-
 L’aspetto cruciale della nostra coesione è        zati sulla base delle esigenze delle banche
 che lavoriamo gomito a gomito ogni giorno.        locali. Utilizziamo piattaforme IT e vendite
 Inoltre, una forza decisiva del settore ban-      comuni e, ovviamente, l’alta qualità di pro-
 cario cooperativo tedesco è sempre stata la       dotti e servizi non guasta.
 capacità e disponibilità a chiudere i ranghi
 nei momenti difficili. Come esempio elo-
 quente, più di 80 anni fa, il nostro settore      Condizioni di mercato e concorrenza
 ha introdotto un meccanismo di protezione         inducono le banche a lavorare più so-
 che comprendeva ogni singolo socio della          do per migliorare l’efficacia. In que-
 rete finanziaria cooperativa e ne garantiva       sto campo, quale tipo di interventi
 la sopravvivenza in caso di difficoltà finan-     sta pianificando la DZ BANK a breve
 ziarie anche gravi.                               termine?
 Inoltre, a vantaggio delle agenzie di rating e
 dei supervisori, pubblichiamo i nostri bilan-     Negli ultimi anni, abbiamo già implemen-
 ci annuali consolidati da dieci anni. Questo      tato una serie di misure per migliorare l’ef-
 report consente di presentare la forte situa-     ficacia all’interno del Gruppo DZ BANK. Per
 zione del capitale e il potere globale degli      la DZ BANK era una decisione strategica
 utili della nostra organizzazione al mondo        chiave focalizzare chiaramente la propria
 esterno ed è, con il meccanismo di protezio-      attività sulla rete finanziaria cooperativa e
 ne, l’ossatura del nostro rating ‘AA-’ (S&P’s)    ridimensionare o chiudere le attività non
– uno dei rating più stabili dell’industria ban-   core. Ma mentre miglioriamo continua-
 caria tedesca.                                    mente l’efficacia dei nostri processi azien-
 Il punto davvero centrale della coesione          dali, registriamo una pressione in costante
 del nostro sistema è la collaborazione com-       crescita dalle nuove normative. In poche
 provata nel servire aziende e clienti privati.    parole, questo vuol dire, ad esempio, requi-
 In quanto istituzione centrale, possiamo          siti di documentazione più ampi, sistemi IT
 avere successo solo se le banche locali           aggiuntivi, nuovi processi, più personale.
 hanno successo. Quindi, coesione significa        La razionalizzazione dei costi e la riduzio-
 anche convergenza di interessi.                   ne delle ridondanze resteranno, quindi, un
                                                   tema caldo per gli anni a venire. Ciò vale
                                                   anche per le strutture IT, soprattutto nella
La DZ BANK è impegnata a fornire                   rete finanziaria cooperativa tedesca con i
prodotti e servizi alle banche locali.             suoi due centri di elaborazione restanti. La
Nei rapporti commerciali con i vostri              struttura organizzativa del nostro gruppo
clienti-proprietari come riuscite a ga-            bancario è effettivamente determinata dal
rantire un altissimo livello di fedeltà ?          nostro successo economico.

Un alto grado di fedeltà può - a lungo ter-
mine - derivare solo da un alto grado di

                                                                                                    Tangram - n.6 - gennaio 2014   9
Basilea 3
 Nuove regole per armonizzare la vigilanza
 bancaria europea

                                            L
                                                        a crisi finanziaria globale ini-         dagli organismi sovranazionali.
1. All’interno del SSM (Single Supervi-                 ziata nel 2007 ha evidenziato            I principali ambiti di riferimento della nuova
sory Mechanism), la BCE sarà respon-                    una debolezza nella costruzio-           normativa sono i seguenti:
sabile del controllo di tutte le 6.000                  ne dell’architettura istituzionale
banche dell’Eurozona e dovrà:                           ed economica dell’Unione Eco-
• assicurare coerente e consistente         nomica e Monetaria (UEM) e ha rivelato un
   applicazione del Single Rulebook         intreccio pericoloso tra il ciclo delle finanze        Capitale:
   all’interno dell’eurozona;               pubbliche e dei sistemi bancari fino a porre             si è provveduto ad accrescere sia la qualità sia il
• supervisionare direttamente le ban-       dubbi sulla solidità dei bilanci bancari.                livello minimo regolamentare del patrimonio di
   che maggiori, identificate secondo       I principi e le nuove regole (CRD IV e CRR)              vigilanza nell’ambito di un quadro complessivo
   i criteri definiti nel Regolamento;      approvate in via definitiva dal Parlamento               di maggiore armonizzazione degli aggregati pa-
• monitorare da parte delle autorità        Europeo il 27 giugno 2013, nonché le nor-                trimoniali.
   nazionali delle banche meno signi-       me attuative (Implementing Technical Stan-
   ficative, con potere di decidere in      dards, “ITS”) emanate dall’European Banking            Buffer di capitale:
   ogni momento di supervisionare           Authority (EBA), costituiranno il quadro nor-            la CRD IV disciplina a livello europeo i buffer
   direttamente una o più di queste         mativo nel quale il c.d. Single Supervisory              di capitale alla luce delle nuove previsioni del
   istituzioni creditizie.                  Mechanism (“SSM”) eserciterà le proprie                  Comitato di Basilea in materia.
                                            funzioni di vigilanza per assicurare, da un
2. Il Corep (Common Reporting Stan-         lato, l’omogena applicazione nell’Eurozona             Nuova informativa statistico
dard) è il termine comunemente uti-         e, dall’altro, la separazione del rischio dei sin-     – finanziaria (cd. FinRep):
lizzato per la nuova regolamentazione       goli stati membri dell’Unione Europea dal ri-            adeguamento alle 65 nuove tavole segnaletiche
riferita alle segnalazioni di vigilanza     schio sistemico bancario, in modo da fornire             contenenti principalmente i prospetti contabili,
prudenziali, mentre il Finrep (Finan-       al mercato la garanzia di un sistema bancario            i break-down degli aggregati economici e pa-
cial Reporting Standard) è riferibile       solido, aumentando il livello di confidenza              trimoniali concernenti gli strumenti finanziari
alla nuova informativa finanziaria          degli stakeholder≥ .                                     (con particolare focus su impairment e rischio
statistica. Inoltre, sono stati introdot-   Gli ITS, una volta approvati dalla Commis-               di credito), tangible ed intangible assets, fondi
ti un indicatore per il contenimento        sione Europea, saranno direttamente appli-               rischi e del personale, gli impegni e garanzie
della leva finanziaria (Leverage Ratio),    cati alle banche dell’Unione Europea e Banca             ricevute e rilasciate, il dettaglio dei rapporti con
al fine di vincolare l’espansione delle     d’Italia modificherà/integrerà le attuali se-            structured entities (ai sensi dell’IFRS 12), nonché
attività complessive, anche fuori bilan-    gnalazioni di vigilanza. Le prime segnalazio-            l’informativa su parti correlate.
cio, alla disponibilità di un’adeguata      ni Corep (individuale e consolidato²) e Finrep
base patrimoniale, e due indicatori         (solo consolidato) avranno data di riferimen-          Liquidità:
volti a garantire livelli di liquidità a    to, rispettivamente, 31 marzo e 30 settembre             dal 1° gennaio 2014 inizia il periodo di monito-
breve (LCR) e a medio-lungo termine         2014 e sarà la Banca d’Italia a trasmettere le
(NSFR) per rafforzare i presidi a fronte    informazioni secondo le formalità richieste
del rischio di liquidità.

 10    Tangram - n.6 - gennaio 2014
Meccanismo di vigilanza unico (SSM)
In vista dell’assunzione delle funzioni di vigilanza ban-
caria da parte della BCE e nell’ambito della valutazione
(Comprehensive Assessment - CA), condotta sui
Sebbene il Parlamento Europeo abbia lasciato core, ecc.) si sono dimo- principali 130 gruppi bancari europei, il 13 dicembre u.s.
alle autorità nazionali alcune discrezionalità strate efficaci, anche con il Gruppo bancario Iccrea ha inviato le prime informa-
nazionali, non occorre tuttavia dimenticare lo scopo di rispettare zioni richieste sul bilancio consolidato al 30 giugno 2013.
che, nell’ambito delle discrezionalità nazio- le indicazioni dell’EBA In sintesi, il processo di valutazione sarà articolato in
nali e delle opzioni sul regime transitorio, la nell’ambito delle perio- tre fasi:
Banca d’Italia sta proponendo le opzioni più diche indagini finalizzate
rigorose tra quelle disponibili, in coerenza alla verifica dell’adegua- Risk Assestment excercise, rivolto all’ap-
con le azioni di rafforzamento del capitale tezza patrimoniale delle prezzamento del complessivo profilo di rischio
intraprese negli ultimi anni dal sistema ban- banche europee. del Gruppo;
cario e in linea con le aspettative del mercato Inoltre, da una attenta
e degli analisti. lettura dei bilanci dei
principali gruppi ban- Asset Quality review (AQR), focalizzato alla
In particolare, le misure messe in atto negli ul- cari, emerge che il per- valutazione dell’integrità e qualità dei dati azien-
timi anni dai gruppi bancari italiani (aumenti corso di avvicinamento dali attraverso la verifica degli attivi, dei criteri e
di capitale, cessioni di attività e business non ai requisiti di Basilea 3 delle politiche di bilancio e di rischio (RWA);
è proseguito essenzial-
mente mediante inizia-
tive di RWA optimiza- Stress Test, condotti in collaborazione con
raggio di un anno durante il quale le banche e le tion (anche attraverso la l’EBA sulla base di scenari normativi e/o gestio-
SIM saranno tenute all’adempimento di specifici maggiore introduzione nali, rivolti a prevedere la capacità delle banche
obblighi segnaletici per la rilevazione della pro- di modelli avanzati per la di assorbire gli shock di mercato.
pria esposizione al rischio di liquidità. valutazione del rischio) e
scelte strategiche finaliz-
Leverage ratio: zate al recupero di efficienza e contenimento
l’entrata in vigore del Regolamento comporta dei costi.
l’introduzione di specifici obblighi di reporting
in materia di “leva finanziaria” per banche e Nonostante le suddette misure di rafforza-
SIM. È anche previsto dal 1° gennaio 2015 un mento patrimoniale, sotto il profilo della qua-
obbligo di disclosure del proprio coefficiente di lità degli attivi di bilancio, il Comprehensive
leva finanziaria Assessment avviato dalla BCE il 23 ottobre
u.s. potrebbe comunque portare le banche a
Rischio di controparte: dover attuare interventi di ricapitalizzazione
sono stati introdotti: a seguito degli stress test, per far fronte alle ri-
1) un requisito patrimoniale ad hoc (credit va- chiesta di ‘armonizzazione’ a livello europeo,
luation adjustment - CVA) per coprire le perdite con un conseguente possibile effetto antici-
derivanti dagli aggiustamenti al valore di mercato clico sulla ripresa economica del nostro Paese
dei contratti derivati OTC a seguito delle variazioni prevista per il 2014.
del merito di credito;
2) uno specifico trattamento per le esposizioni In sintesi, in questo quadro economico e
verso le controparti centrali (Central Counter- finanziario particolarmente complesso, la
party - CCP). portata dei cambiamenti è tale da richiede-
re anche al nostro Gruppo uno sforzo che
Altre aree di intervento: ci consenta di razionalizzare ulteriormente
trasparenza e politiche di remunerazione sono gli attuali processi interni e di rispondere
sempre più sotto la lente della regolamentazione. adeguatamente alla nuova normativa e al
nuovo sistema di vigilanza europea.
Tangram - n.6 - gennaio 2014 11Lo scenario
finanziario in Italia
Il Direttore Centrale Finanza di Iccrea Banca, Andrea Torri,
offre alcuni spunti di riflessione per il 2014
N
ei recenti esercizi la finanza
ha fornito un significativo
contributo alla formazio-
ne dei risultati economici
delle banche italiane. In un
contesto caratterizzato da un ciclo econo-
mico ancora debole, da elevati rendimenti
dei titoli governativi e dalla disponibilità di
finanziamenti collateralizzati a condizioni
particolarmente favorevoli, le Banche di Cre-
dito Cooperativo hanno significativamente
incrementato gli investimenti finanziari
conseguendo importanti risultati sia in ter-
mini di margine di interesse che di utili da In tal senso, fondamentale appare un cambio
negoziazione, mediante la presa di beneficio di prospettiva nei modelli operativi e nelle
sugli incrementi di valore registrati nel corso modalità di gestione delle diverse compo-
del 2013 dai titoli di Stato. nenti del bilancio della banca, che porti a:
Lo scenario nel quale si troveranno a ope-
rare le banche nei prossimi mesi vede una
profonda evoluzione del quadro regolamen- • una accurata definizione e pianificazione
tare -con le modifiche della disciplina della delle componenti strutturali della liquidità
concentrazione dei rischi e l’introduzione di di breve e medio-lungo termine;
più elevati requisiti patrimoniali minimi e di
limiti in materia di liquidità e di leva finan- • una gestione integrata dell’attivo e del pas-
ziaria -, una forte compressione dei livelli di sivo, ponendo l’enfasi non soltanto sulla
redditività del mercato obbligazionario, in ricerca di rendimento degli attivi, quanto
presenza di un sistema economico nazionale piuttosto sull’ottimizzazione del mix, dei
che ancora stenta a ritrovare un percorso di volumi e del costo delle passività;
crescita stabile.
L’esigenza di contrastare i potenziali impatti • la crescita della massa di raccolta indiretta,
negativi di tali cambiamenti strutturali, in anche mediante la trasformazione di una
presenza di un sistema caratterizzato da quota della raccolta diretta maggiormente
elevati costi fissi e dalla necessità di assi- onerosa;
curare adeguata copertura dei crediti de-
teriorati, richiede un attento ripensamento • ridurre la dipendenza del risultato econo-
dei modelli operativi e di gestione al fine di mico complessivo dal margine di interesse,
assicurare un adeguato presidio dei profili incrementando i margini commissionali
di patrimonializzazione, liquidità, redditivi- attraverso lo sviluppo e la diversificazione
tà e di relazione con il cliente a supporto del sistema di offerta, passando anche at-
dello sviluppo del tessuto economico di ri- traverso la revisione dei modelli e dei canali
ferimento. di distribuzione.
12 Tangram - n.6 - gennaio 2014La pianificazione delle dinamiche finanzia- ne di titoli governativi con altri che, a parità
rie, oltre alla predeterminazione della com- di durata e di rischio emittente, offrono mag-
posizione delle fonti di finanziamento ed giori rendimenti in funzione della maggiore
alla calibrazione del timing degli interventi complessità e di una minore liquidità. Tale
da realizzare attraverso campagne di raccolta sostituzione deve evidentemente essere li-
o emissioni obbligazionarie, deve tendere ad mitata ad una componente strutturale del
una efficiente allocazione delle eccedenze portafoglio finanziario.
di liquidità sugli strumenti che meglio con- Nella definizione delle politiche di investi-
sentono la contemperazione delle differenti mento, particolare attenzione dovrà esse-
esigenze di rendimento, di liquidabilità, di re posta alla gestione del rischio di tasso
flessibilità operativa e di correlazione delle di interesse. In considerazione del presu-
durate e dei profili di indicizzazione. mibile permanere di tassi a breve su livelli
Anche in un’ottica di riduzione della leva estremamente contenuti in relazione agli
finanziaria, oltre che di miglioramento dei annunciati interventi di politica monetaria
margini, può risultare opportuno modificare e della conseguente attuale compressione
le modalità di gestione e la composizione dei rendimenti dei titoli governativi, speciale
delle riserve di liquidità, passando da un cura sarà necessario assicurare alla valutazio-
modello di accumulo di giacenze detenute ne di eventuali allungamenti delle scadenze
a vista, con conseguenti scarsi rendimenti, ponendo in essere operazioni di copertura
spesso inferiori ai costi, sia pure bassi, dei anche con decorrenza differita.
finanziamenti collateralizzati, alla predi- Ulteriori spunti reddituali possono proveni-
sposizione di linee di credito da utilizzare re dallo sviluppo delle attività di distribuzio-
all’occorrenza per gestire gli sbilanci di te- ne di carta di terzi, valutando con attenzione
soreria. A tal fine, anche nella prospettiva la possibilità di ridurre i volumi di raccolta
del rimborso a scadenza delle obbligazioni diretta, con la contestuale riduzione degli
garantite dallo Stato, potranno essere colte le interessi passivi e l’incremento dei margini
opportunità offerte dal rifinanziamento dei commissionali.
prestiti bancari in BCE con il progetto ABA- L’innovazione nell’offerta di prodotti finan-
CO (Attivi Bancari COllateralizzati), con la ziari rappresenta infine un’utile leva per
duplice finalità di procedere alla costituzio- l’ampliamento della gamma dei servizi a
ne di credit lines aggiuntive utilizzabili per il maggior valore aggiunto da destinare ai seg-
miglioramento degli indicatori di liquidità e menti di clientela più evoluti.
di reperire fondi a condizioni competitive da La finanza può sicuramente contribuire al
utilizzare per ridurre le condizioni applicate raggiungimento di molti degli obiettivi so-
alla clientela di primario standing creditizio. pra indicati, ma rimane fondamentale che
Il costo del funding collateralizzato può i- gli interventi delineati si inseriscano in una
noltre essere ridotto facendo ricorso a titoli più ampia cornice progettuale che conduca
con determinate caratteristiche di mercato ad un’evoluzione del modello di business
e rinunciando alla sostituibilità nel corso funzionale a garantire, in un contesto sem-
della durata del finanziamento. pre più dinamico e competitivo, il consolida-
L’incremento dei margini reddituali può an- mento e lo sviluppo del ruolo delle Banche di
che essere perseguito attraverso la sostituzio- Credito Cooperativo sul territorio.
Tangram - n.6 - gennaio 2014 13Dietro le quinte
Risk Management:
Rischi di Credito Corporate
I
rischi di credito del Gruppo Iccrea Qualità Istruttoria e Policy (QI&P):
sono allocati per circa il 95% in Ic- • sviluppo e aggiornamento delle politi-
crea BancaImpresa (IBI) e per il re- che relative all’assunzione e gestione del
stante 5% in altre Società del Grup- rischio, su proposta diretta ovvero sulla
po operanti in ambito creditizio. base delle evidenze raccolte dalle atti-
Nel 2012, parallelamente alla riorganizzazio- vità svolte di qualità istruttoria ovvero
ne del modello di business di IBI, passato da su istanza di altre funzioni della Banca;
una struttura funzionale ad una organizza- • definizione di nuove metodologie e cri-
zione divisionale basata sulla dimensione teri di valutazione delle controparti;
della clientela, è stata creata l’Unità Orga- • attività di controllo della qualità Istrut-
nizzativa Rischi di Credito all’interno della toria con riferimento alla verifica di ade-
della nuova struttura di Risk Management guatezza, efficacia e tenuta nel tempo di
di Gruppo ed in essa sono convogliate le policy, processi e deleghe in materia di
complesse attività di presidio dello speci- assunzione del rischio di credito.
fico rischio (indirizzo, strumenti, policy e
monitoraggio) già in carico alle precedenti Monitoraggio andamentale rischi (MAR):
funzioni di Risk Management di Iccrea Hol- • monitoraggio del portafoglio crediti
ding e Direzione Crediti. di IBI. della Banca a supporto delle attività di
Le linee guida dell’intervento di ristruttu- gestione del portafoglio performing e
razione sopra descritto sono state quelle di di recupero crediti, sulla base delle evi-
massimizzare le competenze di presidio e denze rivenienti dall’attività di monito-
controllo del rischio attraverso l’affianca- raggio rischi e/o di produzione di analisi
mento delle competenze tipicamente richie- quantitative specifiche;
ste nell’ambito dell’assunzione e gestione • verifica di secondo livello in termini
del credito. di adeguatezza, efficacia e tenuta nel
In un precedente intervento su Tangram così tempo di policy, processi e deleghe con
si indicava la nuova mission del Risk Mana- riferimento al processo di gestione, clas-
gement: “Il Risk Management concorre alla sificazione e recupero crediti.
definizione ed allo sviluppo del framework
di assunzione e gestione dei rischi, assi- Metodologie e modelli di valutazione
curando che lo stesso sia conforme alla (MMV):
normativa di riferimento, allineato alle best • gestione dei sistemi di valutazione dei
practice di mercato e funzionale al contesto rischi – ad es. Alvinstar Rating per IBI e
gestionale interno. Il framework di assun- BCC Factoring e Score BCC Lease - attra-
zione e gestione dei rischi è costituito dai verso la definizione e implementazione
presidi organizzativi, dai processi operativi dei modelli di analisi e garantendone il
e dai controlli di linea, dagli strumenti, dal- continuo adeguamento alle prescrizioni
le policy, dalle metodologie e dai criteri di normative, alle best practice di settore,
valutazione dei rischi.” alle esigenze di carattere gestionale in-
Coerentemente alla mission generale, l’Uni- terno;
tà Rischi di Credito si articola nelle seguenti • valutazione continuativa delle perfor-
funzioni. mance dei modelli di valutazione in uso.
14 Tangram - n.6 - gennaio 2014Posizionamento strategico rischi (PSR): QI&P propone correttivi coerenti con il risk
• seguimento dell’evoluzione della situa- appetite framework approvato e assegnato
zione macroeconomica, dei mercati di alle aree di affari.
riferimento della Banca e del contesto Allo stesso tempo il continuo lavoro svolto
competitivo, in ottica di sviluppo pro- all’interno della unità MMV consente di e-
spettico e di andamento della relativa stendere le valutazioni del Sistema di Rating
rischiosità; ad ambiti dapprima presidiati solamente in
• analisi del sistema-imprese e del porta- sede di istruttoria e consente quindi di au-
foglio clienti della Banca disaggregati tomatizzare e guidare le fasi del processo di
per settore di attività, area territoriale e istruttoria/delibera. Ne consegue un adegua-
relativo standing creditizio , con l’obiet- mento da parte dell’unità QI&P delle proce-
tivo di concorrere alla definizione delle dure istruttorie previste.
strategie di allocazione degli impieghi Le sinergie tra i quattro pilastri del Rischio di
e di supportare la valutazione su base Credito Corporate sono ben esemplificabili
continuativa dei rischi creditizi assunti. nella Pratica Elettronica di Fido (PEF), nel
Monitoraggio Crediti, nella Pianificazione
Iccrea BancaImpresa da qualche anno ha po- Congiunta.
sto il Sistema di Rating al centro del processo La PEF IBI è un processo integrato che coin-
di erogazione e di controllo andamentale del volge Banche Dati, Pricing, Operazione,
credito. Ciò è stato possibile dopo un impe- Istruttoria, Delibera. A livello di Pricing
gnativo processo di validazione interna del intervengono le risultanze del Sistema di
Sistema in grado di assicurare una migliore Rating per indicare il corretto profilo rendi-
profilatura delle controparti creditizie in se- mento/rischio. A livello di Operazione e di
de di accettazione e soprattutto una stima Istruttoria intervengono le Policy di Credito
robusta delle probability of default. implementate attraverso algoritmi informa-
Conseguentemente, ciò ha reso possibile l’at- tici. A livello di Delibera intervengono sia il
tuazione di una politica di pricing coerente Sistema di Rating per il calcolo del potere di
col grado di rischio delle controparti. delibera che le Policy per l’individuazione
Intorno al Sistema di Rating si è incardi- dell’Organo Deliberante. Il sistema di in-
nato un articolato compendio di policy di terventi è automatico e fornisce alle risorse
gestione del rischio. Tali policy indirizzano umane delegate un insieme di ausili per as-
in modo puntuale il processo decisionale sumere le decisioni.
nei casi di prenditori con standing creditizio Il Monitoraggio Crediti – da ora MoCre - è
non adeguato ovvero indirizzano le attività uno strumento strutturato ad integrazione
di monitoraggio qualitativo del portafoglio e supporto del processo di recupero crediti,
‘problematico’. oltre che del monitoraggio qualitativo del
L’adeguatezza di tali principi e regole trova portafoglio. Le procedure informatiche sot-
una verifica nel monitoraggio andamentale tostanti divengono vere e proprie sinapsi
dei rischi. Ove una forma tecnica di finan- connettive tra i protagonisti del monitorag-
ziamento presenti ex post delle performance gio qualitativo. Il MoCre è stato implementa-
di rischio/rendimento non adeguate, l’unità to per raccogliere tutta una serie di informa-
MAR ne evidenzia gli scostamenti e l’unità zioni qualitative - elaborate dagli attori del
Tangram - n.6 - gennaio 2014 15processo - e quantitative – estratte dai siste- far fronte alle sfide poste dalla attuale persi-
mi gestionali – atte a comporre la Scheda Ri- stente crisi economica.
schio Cliente attraverso un regolato flusso di Tale processo si rende necessario per le BCC,
lavorazioni. Il monitoraggio si attiva per tut- che dovranno sviluppare ulteriormente le
te quelle posizioni che presentano elementi capacità di valutazione delle prospettive eco-
di rischiosità specifici (rating andamentale nomiche delle imprese del territorio, valoriz-
e dimensione della esposizione – per cassa, zando al contempo la profonda conoscenza
firma, derivati) ed è volto ad individuare la delle aree di insediamento, con l’obiettivo di
più indicata tra le possibili azioni (variazio- scegliere aziende e progetti validi da sostene-
ne contrattuale, ristrutturazione del debito, re e cogliere in anticipo le opportunità della
rilocazione del bene, cessione contrattuale, ripresa economica di cui si intravedono oggi
nuovo finanziamento, piano di rientro). Fis- i primi flebili segnali.
sati i parametri dimensionali per ogni forma Il Gruppo bancario Iccrea, attraverso la pia-
tecnica (Policy – QI&P), la variazione peggio- nificazione congiunta condotta da IBI, vuole
rativa del Rating della controparte – proces- mettere a disposizione delle BCC degli stru-
sato mensilmente - è la causa scatenante del menti adeguati per conseguire insieme il
processo del MoCre. La scheda Rischio Clien- suddetto obiettivo. L’analisi territoriale/set-
te contiene anche la relazione del sistema toriale e l’utilizzo delle metodologie imple-
di rating (scritta in linguaggio naturale). La mentate nel Sistema di Rating hanno sinora
presenza della relazione del sistema di rating condotto all’individuazione di circa 20.000
sulla controparte, ha consentito di delegare società di capitali di standing adeguato con
l’istruttoria per variazioni contrattuali per sede nei comuni di competenza di 40 BCC
morosità leasing al gestori non performing coinvolte. L’analisi di tutte le società di capi-
loan, sinora incaricati esclusivamente del re- tali di tutti i comuni di competenza di tutte
cupero del credito, in quanto alcune analisi le BCC è solo questione di risorse disponibili
specialistiche (bilancio e centrale rischi in – tempo, capitale, lavoro – a cui si può giunge-
particolare) sono svolte automaticamente re con un impegno congiunto del Gruppo e
dal sistema di rating. delle BCC stesse. I metodi potrebbero essere
La recente iniziativa di pianificazione con- applicati anche al ‘tesoro’ dei bilanci delle
giunta tra BCC ed IBI è stata basata su una società di persone presenti dentro ogni BCC.
attività di analisi dei rischi settoriali presen- E giungere infine alla possibilità di dotare
ti nel sistema produttivo italiano e da una ogni BCC dell’impianto complessivo che
innovativa tecnica di scouting di aziende consentirà di valutare e aggiornare continua-
nei territori delle BCC. Tali attività sono di tivamente il profilo di rischio del portafoglio
competenza dell’unità PSR che ha utilizzato crediti alle imprese, attuale e prospettico.
le risultanze delle analisi di bilancio svolte
con le tecniche proprie del Sistema di Rating.
Contemporaneamente l’unità MMV ha pia- Massimo Mantoan
nificato una attività di implementazione nel Responsabile Rischi di Credito
mmantoan@iccreah.bcc.it
Sistema di Rating anche delle analisi setto-
riali e territoriali.
In tutto questo, ed in altro ancora, si trovano
le fondamenta di quel processo di riqualifi-
cazione del portafoglio crediti necessario a
16 Tangram - n.6 - gennaio 2014I fondi di investimento
investiper fondi
InvestiperFondi identifica l’offerta integrata di prodotti La gamma di offerta InvestiperFondi è così composta:
di gestione collettiva del risparmio del Credito Coope-
rativo proposta alle BCC da BCC Risparmio&Previdenza. 1 Fondo Monetario
• BCC Monetario
Con oltre 170.000 contratti, di cui il 43% in modalità
Piani di Accumulo (PAC) la gamma InvestiperFondi 3 Fondi Flessibili
è stata sviluppata per soddisfare al meglio le esigenze • BCC Risparmio Obbligazionario
della clientela retail delle BCC. • BCC Crescita Bilanciato
Gli elementi su cui è stata sviluppata la gamma e che • BCC Investimento Azionario
ne indirizzano la gestione sono:
si caratterizza per una politica d’investimento flessibile
• Soluzioni di investimento facilmente trasferibili alla ovvero capace di investire, senza limitazioni (eccetto
Scheda da staccare e conservare
clientela; facilità operativa nella fase di vendita, limitata quelle derivanti dai limiti dettati ‘dall’armonizzazione’ dei
attività di post vendita. fondi stessi) in strumenti finanziari di qualsiasi natura,
• Un numero limitato di strumenti finanziari semplici prevalentemente in mercati più tradizionali. Ciascuno dei
e ben identificabili; facilmente associabili ai profili di tre fondi, privi di banchmark, ha un limite di VaR, oppor-
rischio dei clienti. tunamente definito in corrispondenza dell’ omogeneo
• Una gamma caratterizzata da elementi facilmente livello di volatilità utilizzato dalle BCC per la definizione
comprensibili (peso delle azioni, peso delle obbligazio- dei profili di rischio della clientela.
ni, mercati e settori di riferimento) e quindi trasferibili
sulla clientela finale in maniera semplice e veloce, ma
comunque esaustiva. 4 Fondi di Fondi armonizzati
• BCC Selezione Investimento
• BCC Selezione Risparmio
• BCC Selezione Opportunità
• BCC Selezione Crescita
I Fondi di Fondi sono armonizzati e anch’essi Flessibili.
Hanno gli stessi limiti di rischio e le stesse caratteristi-
che di flessibilità dei fondi investiti in titoli; diversi da
questi ultimi per: il sottostante investito principalmente
o totalmente in OICR, una preferenza per investimen-
ti in mercati più dinamici come ad esempio i mercati
emergenti ed High Yield, la presenza di due comparti
per il profilo di rischio medio, uno bilanciato flessibile e
uno obbligazionario (orientato all’investimento in Paese
Emergenti e Corporate Bonds) la possibilità, attraverso
l’investimento in Sicav, di inserire strategie Total-Return.
Investiper Gestiamo i tuoi interessiBCC Monetario BCC Selezione Investimento
è un Fondo liquidità di mercato monetario a capita- è un fondo flessibile a capitalizzazione dei proventi.
lizzazione dei proventi. Lo scopo del fondo è l’inve- L’obiettivo del fondo è la crescita del capitale in un
stimento collettivo in strumenti finanziari e monetari orizzonte temporale di lungo periodo (6-10 anni), subor-
diversificati, con l’obiettivo di un modesto incremento dinatamente a un obiettivo in termini di controllo del
dello stesso nel breve periodo (3-12 mesi), mediante rischio.
la gestione professionale del portafoglio del Fondo.
Il Fondo presenta un livello di rischio basso.
BCC Selezione Opportunità
è un fondo flessibile che mira alla crescita del capitale
Bcc Risparmio Obbligazionario in un orizzonte temporale di medio-lungo periodo (4-6
Scheda da staccare e conservare
è un fondo obbligazionario flessibile che persegue un anni), subordinatamente a un obiettivo in termini di
obiettivo di crescita del capitale nel medio periodo (2-4 controllo del rischio.
anni) mediante l’investimento del patrimonio in strumenti
finanziari diversificati, subordinatamente a un obiettivo in
termini di controllo del rischio. BCC Selezione Risparmio
è un fondo flessibile che mira alla crescita del capitale
in un orizzonte temporale di medio periodo (3-4 anni),
BCC Crescita Bilanciato subordinatamente a un obiettivo in termini di controllo
è un fondo flessibile a capitalizzazione dei proventi. del rischio.
L’obiettivo del fondo è l’accrescimento del capitale nel
medio-lungo periodo (4-6 anni), mediante l’investimen-
to del patrimonio in strumenti finanziari diversificati, BCC Selezione Crescita
subordinatamente a un obiettivo in termini di controllo è un fondo flessibile che mira alla crescita del capitale
del rischio. in un orizzonte temporale di medio-lungo periodo (4-6
anni), subordinatamente a un obiettivo in termini di
controllo del rischio.
BCC Investimento Azionario
è un fondo flessibile a capitalizzazione dei proventi. Lo
scopo del fondo è l’investimento collettivo in strumenti
finanziari diversificati, con l’obiettivo di crescita del ca-
pitale nel lungo periodo (6-10 anni).
18 Tangram - n.6 - gennaio 2014
Investiper Gestiamo i tuoi interessiI servizi per il comparto retail
BCC Retail
SERVIZI DEDICATI AL COMPARTO RETAIL: Servizi tipicamente assicurativi:
Service desk Gestione sinistri
Supporto alle BCC lungo tutto il ciclo di pre-vendita, Assistenza in fase di post-vendita tramite registrazione,
vendita e post-vendita dei prodotti a piano BCC, trami- presa in carico, risoluzione e chiusura delle richieste
te registrazione, presa in carico, risoluzione e chiusura provenienti dalle BCC relativamente alla gestione si-
delle richieste provenienti dalle banche. nistri.
Attività di marketing e comunicazione Gestione polizze retail
Supporto alle BCC nella pianificazione, realizzazione e Supporto alla trattativa di vendita di polizze tariffate e
controllo di attività di marketing e comunicazione per non standardizzate retail, erogato alle BCC per richieste
Scheda da staccare e conservare
promuovere l’immagine e la vendita di prodotti alla mercato end-user e per dipendenti.
clientela retail delle BCC.
Gestione polizze non standard
Piani formativi ad hoc istituzionali
L’esperienza dello staff BCC Retail permette di realizza- Supporto alla trattativa di vendita di polizze non stan-
re da piani formativi base per i prodotti a catalogo ad dardizzate istituzionali per le BCC.
attività di coaching avanzato per il personale preposto
alla vendita. Verifica della conformità normativa
dell’attività assicurativa
Progetto territoriale Consente alla Direzione Generale della BCC di poter
Aderendo al Progetto Territoriale la Banca potrà avere beneficiare delle osservazioni/risultanze in tema di
una risorsa dedicata allo sviluppo del comparto retail, impatto sul rischio di non conformità delle scelte stra-
ottenendo maggiore redditività, un servizio di qualità tegiche adottate, tenendo conto delle stesse all’interno
oltre che fidelizzare la propria clientela. dei piani predisposti in merito ai prodotti assicurativi.
Regolamentazioni e normative
Consulenza professionale sull’evoluzione delle regola-
mentazioni e delle normative; l’output del servizio sono
sia informative periodiche che consulenza professionale.
Portale WEB
Si sta lavorando alla costruzione di un unico portale
web per il retail; le informazioni, i servizi, gli strumenti
operativi per gestire al meglio i bisogni della clientela
retail, tutti in un solo canale.
Analisi del mercato
Analisi dei bisogni della clientela di riferimento della
BCC, analisi di geomarketing ed individuazione di li-
nee di sviluppo prodotto/servizi. Lato società prodotto:
analisi della concorrenza e benchmarking di prodotto.
Tangram - n.6 - gennaio 2014 19Il progetto territoriale
Il progetto territoriale funge da punto di riferimento per Quali sono i benefici
tutto il comparto assicurativo. • MAGGIORE REDDITIVITÀ;
È un servizio personalizzato, dedicato a quelle banche • SERVIZIO DI QUALITÀ: con il servizio di consulenza
che non sono strutturate per poter impiegare una per- assicurativa, la Banca potrà soddisfare i bisogni della
sona in questo comparto e che desiderano aumentare sua clientela sia nel comparto bancassicurazione
il margine da servizi sviluppando il settore assicurativo che nel tradizionale per quei prodotti che oggi la
non caricandosi di costi fissi, quali, in primis, l’assunzio- Banca non può emettere o altamente specialistici;
ne di una risorsa. • FIDELIZZAZIONE DELLA CLIENTELA.
Perché un Progetto Territoriale? Output realizzati nel corso
• Sviluppare il comparto assicurativo: crescita dell’erogazione del servizio
margine da servizi con sviluppo del comparto ban- BCC Retail mette a disposizione i seguenti servizi:
cassicurazione e tradizionale; • Ricerca e selezione della risorsa (sulla base delle
• Dare sicurezza alle filiali: la risorsa affiancherà esigenze della BCC);
e supporterà I colleghi in filiale. • Inquadramento della risorsa scelta per mezzo di un
contratto di collaborazione;
• Formazione del candidato;
Modello progetto territoriale • Supporto, pianificazione e monitoraggio della risorsa
nello svolgimento delle sue attività secondo gli orien-
tamenti proposti dalla Direzione della Banca;
Scheda da staccare e conservare
• Condivisione di un Piano Commerciale con la Banca;
• Definizione e supporto nell’esecuzione di attività di
cliente finale comunicazione e marketing.
La risorsa si occuperà delle seguenti attività
(in base al ruolo ricercato/seniority):
• Animazione della rete;
• Supporto della rete in fase di vendita, emissione e
post-vendita;
• Monitoraggio e controllo della corretta gestione or-
ganizzativa nel rispetto delle procedure e dell’organo
risorsa di vigilanza;
• Sviluppo e mantenimento del portafoglio clienti;
• Analisi dei bisogni dei cluster e/o gruppi di clienti,
per raccogliere e definire bisogni specifici;
• Individuazione delle soluzioni più appropriate per i
filiali
diversi target di clientela;
• Verifica e condivisione di eventuali scostamenti da
budget con BCC Retail e la Direzione della BCC.
Il primo Progetto Territoriale: BCC Laudense Lodi
La Banca di Credito Cooperativo Laudense Lodi è stata la prima Banca ad aderire al
servizio Progetto Territoriale.
La BCC ha una capillarità di 10 sportelli distribuiti su un territorio di 36 comuni nel
lodigiano.
La Banca, da sempre molto attenta alle esigenze del suo territorio, ha avvertito la
necessità, in questo particolare contesto socio/economico, di offrire un servizio di
consulenza assicurativa.
Il modello di servizio adottato è stato basato sull’integrazione di una risorsa che, at-
traverso l’analisi di territorio e la collaborazione e formazione dei colleghi in filiale,
svilupperà il marchio assicurativo della BCC: Genial Laus.
20 Tangram - n.6 - gennaio 2014Puoi anche leggere


