Real Estate Focus a b - Chief Investment Office WM 2018 - UBS
←
→
Trascrizione del contenuto della pagina
Se il tuo browser non visualizza correttamente la pagina, ti preghiamo di leggere il contenuto della pagina quaggiù
ab

Real Estate
Focus
Chief Investment Office WM
2018
Editoriale
Care lettrici, cari lettori,
è risaputo: gli spinaci sono il segreto della forza di Braccio di Ferro. Ed ecco che
sulla base di questa convinzione generazioni di bambini sono stati costretti a
mangiare le prodigiose foglie verdi, e lo sono ancora oggi. Ma questo mito si
basa su un errore, la cui origine risale a oltre 100 anni fa. A quel tempo uno
scienziato deve essersi sbagliato di una cifra decimale decuplicando così il reale
contenuto di ferro degli spinaci. La storia degli spinaci è un esempio paradig-
matico di un errore che si diffonde senza essere mai messo in discussione e si
trasforma in verità accettata da tutti.
Il dibattito sui veicoli completamente autonomi e sulle relative conseguenze
sul mercato immobiliare ha dei punti in comune con la leggenda degli spinaci.
Non si tratta del contenuto di ferro di tali veicoli, chiaramente innegabile,
ma piuttosto della modalità a senso unico con cui viene condotto il dibattito.
Come nel caso del contenuto di ferro degli spinaci, praticamente nessuno
mette in discussione che presto tutti noi ci sposteremo con veicoli completa-
mente autonomi. È infatti indubbio che i sistemi di assistenza grazie ai pro-
gressi tecnologici diventeranno sempre più intelligenti e sofisticati. Ma in realtà
non possiamo prevedere se e quando sarà possibile automatizzare completa-
mente il traffico privato. I visionari sembrano essere concordi anche sugli effetti
che veicoli completamente autonomi avranno sul mercato immobiliare e consi-
gliano di orientare già oggi gli investimenti immobiliari a tale sviluppo. Una
raccomandazione che a nostro avviso ha (ancora) fondamenta poco solide.
Il tema speciale dell’UBS Real Estate Focus di quest’anno riguarda effettiva-
mente la mobilità di domani e le sue conseguenze sui mercati immobiliari.
Ma affinché voi per affrontare le sfide odierne del mercato immobiliare svizzero
non siate costretti a ingurgitare una lattina di spinaci al giorno come faceva
il famoso personaggio dei fumetti, anche quest’anno ci siamo concentrati sulle
principali tendenze del mercato attuali.
Vi auguriamo un’interessante lettura.
Claudio Saputelli Daniel Kalt
Head Global Real Estate Chief Economist Switzerland
UBS Real Estate Focus 2018 3
Indice

                                                 6                               12
    UBS Real Estate Focus 2018
    La presente pubblicazione è stata
    redatta da UBS Switzerland AG.
                                                 Mobilità                        Residenziali
    Le performance del passato non sono
    indicative dei rendimenti futuri. I prezzi
    di mercato riportati corrispondono ai
    corsi di chiusura della rispettiva borsa
    principale.

    Editore
    UBS Switzerland AG
    Chief Investment Office WM
    Casella postale, CH-8098 Zurigo

    Caporedattore
    Elias Hafner

    Redazione
    Viviane Vajda

    Chiusura editoriale
    11 gennaio 2018

    Traduzione e correzione                      6   Svolta nella mobilità       12 Abitazioni di proprietà
    24translate GmbH, San Gallo                      Nessun «Game Changer»          Le superfici si restringono
    Desktop publishing
    Margrit Oppliger                             8   Raggiungibilità             16 Case plurifamiliari
    Werner Kuonen                                    L’importanza dell’accesso      Non più a qualsiasi prezzo
                                                     alle attività
    Foto
    Manuel Stettler Fotografie, Burgdorf                                         20 Ipoteche come categoria
                                                 10 Automobili a guida              d’investimento
    Foto copertina
                                                    autonoma                        Più denaro da investitori
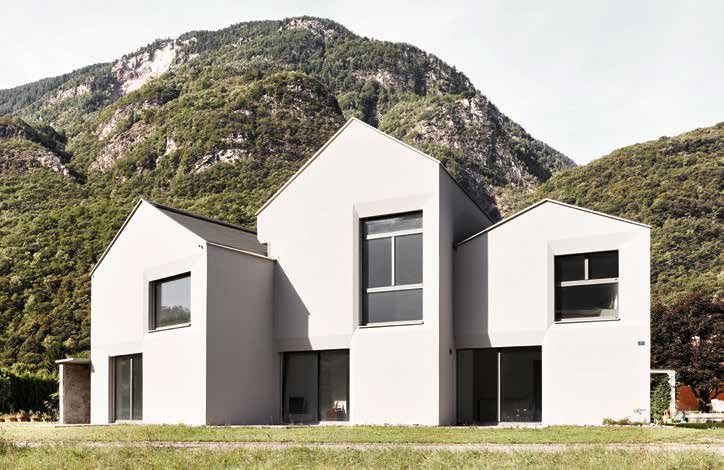
    Sala comunale, Männedorf
                                                    Rivoluzione sul mercato         istituzionali
    Stampa                                          immobiliare?
    galledia ag, Flawil, Svizzera
                                                                                 23 Crowdinvesting
    Lingue                                                                          Rendimenti maggiori ma rischi
    Pubblicato in italiano, inglese, tedesco                                        superiori
    e francese

    Contatto
    ubs-cio-wm@ubs.com

    Ordini o abbonamenti
    I clienti UBS possono abbonarsi
    all’edizione cartacea di UBS Real Estate
    Focus attraverso il proprio consulente
    clientela o mediante la mailbox Printed
    & Branded Products:
    sh-iz-ubs-publikationen@ubs.com

    L’abbonamento elettronico può
    anche essere effettuato nella sezione
    Investment Views della piattaforma
    e-banking di UBS.

    SAP-Nr. 83518I-1801

4   UBS Real Estate Focus 2018
26 38 42
Commerciali Borsa Globale
26 Superfici di vendita 38 Azioni e fondi immobiliari 42 UBS Global Real Estate
I centri commerciali cambiano Non convenienti Bubble Index
strategia Superstar o semplici bolle?
29 Superfici per uffici 46 Mercato globale per
Correggere (ancora) i prezzi investimenti immobiliari diretti
Dove si nascondono
32 Investimenti in strutture le opportunità rimaste
alberghiere
Il potenziale si nasconde in città 49 Impatto dei temi d’investimento
a lungo termine sui mercati
35 Investire nei parcheggi immobiliari globali
Strategia di nicchia senza Rischio di ammortamento più
surplus di rendimento rapido per gli immobili esistenti
54 Panorama e previsioni
UBS Real Estate Focus 2018 5
Svolta nella mobilità
Nessun «Game Changer»
Claudio Saputelli
Mobilità
L’urbanizzazione globale prosegue a ritmo serrato, e con essa
anche la domanda di mobilità. Per evitare che le limitate capa-
cità di circolazione pregiudichino la crescita economica, servono
Residenziali
nuove soluzioni. Solo le regioni che in futuro «accorceranno»
le distanze che le dividono in termini di tempi di viaggio hanno
potenziale di apprezzamento.
Commerciali
Secondo le Nazioni Unite, nel 2050 nel mondo Soluzioni di mobilità intelligenti più
due persone su tre vivranno nelle città. 100 anni richieste che mai
prima erano solo il 30%. Il processo di urbaniz- Gli attuali limiti di capacità dipendono, tra le
zazione è già in fase molto avanzata nei paesi altre cose, dallo sviluppo urbano dal Dopo-
occidentali. A fine 2015 in Svizzera circa l’84,5% guerra, quasi esclusivamente segnato dall’auto-
della popolazione residente viveva in aree urbane mobile. Questa tendenza unilaterale deve essere
mentre nei paesi emergenti e del Terzo Mondo corretta rimodulando in maniera differenziata la
Borsa
erano complessivamente meno della metà. mobilità e la pianificazione urbana. L’obiettivo è
abbandonare la monocultura dell’auto – che nei
Urbanizzazione e sviluppo economico proce- centri si trova solidamente imbottigliata nel traf-
dono di pari passo. La produttività aumenta se fico o in parcheggi che occupano ampie superfici
le persone vivono e lavorano nelle città. Inoltre, – per accogliere un ampio spettro di possibilità di
nelle città è possibile offrire servizi di pubblica movimento dove, oltre ai mezzi di trasporto pub-
Globale
utilità (rete elettrica, idrica, fognaria, del gas e blico, anche alternative al traffico motorizzato
delle telecomunicazioni) a costi inferiori. L’urba- come zone pedonali e piste ciclabili ed eventual-
nizzazione e la conseguente nascita e lo sviluppo mente, un giorno, auto a guida autonoma cam-
di aree ad alta concentrazione sono una pre- bieranno il comportamento della mobilità (cfr.
messa importante per la crescita economica e pagina 10).
quindi per il benessere.
Il budget giornaliero in termini di tempi
Mobilità: la chiave dell’efficienza di viaggio resta costante
Affinché l’intero potenziale della forza lavoro Nonostante l’elevata complessità della pianifica-
possa avvantaggiare l’economia, le persone zione degli insediamenti urbani, le conseguenze
devono potersi muovere in maniera rapida e dei futuri progetti di mobilità sono facilmente
indipendente nelle metropoli. Ma è proprio qui rappresentabili con il Time Travel Budget
che iniziano i veri problemi. Nel 2013, già due costante. Il concetto è stato descritto da Cesare
terzi dell’intera mobilità realizzata si concen- Marchetti nel 1994 ed enuncia che con il pas-
trava in aree urbane. Se l’ampliamento delle sare dei decenni le persone di diversi paesi e cul-
infrastrutture necessarie non riuscirà a tenere ture trascorrono mediamente ogni giorno lo
il passo della dinamica demografica attuale, stesso tempo in viaggio (costante di Marchetti).
le persone trascorreranno sempre più tempo È interessante osservare la tendenza sottostante:
intrappolate nel traffico cittadino. Entro il 2050, il time travel budget non scende nonostante la
la domanda di mobilità dovrebbe triplicare. Se diffusione di mezzi di trasporto più rapidi. In
si considerano i significativi impedimenti attuali, Francia, ad esempio, la velocità media di viaggio
il vero spauracchio per molti progettisti urbani negli ultimi 200 anni è aumentata in media del
sarà proprio un’imminente paralisi del traffico 3% ogni anno. Quindi, se la velocità del sistema
urbano, con tutte le negative ripercussioni eco- di trasporto aumenta, si allungano in modo pro-
nomiche e sociali. porzionale anche i tragitti percorsi dai pendolari.
6 UBS Real Estate Focus 2018Ponte Hans-Wilsdorf, Ginevra
«Gli immobili residenziali urbani
restano molto richiesti anche di fronte
all’imminente svolta della mobilità.»
Conseguenze sul mercato Da ultimo, invece, la mobilità del futuro, in parti-
colare le auto a guida autonoma, che dovreb-
immobiliare bero ridurre il tempo di viaggio percepito, non
I prezzi in città e nelle zone rurali non si ridurranno la disparità dei prezzi immobiliari tra
avvicineranno centri e regioni periferiche in particolare al di
La «Costante di Marchetti» è tra gli indicatori di fuori del time travel budget. La molteplicità
mobilità più stabili in assoluto. Nei giorni feriali, dell’offerta di mobilità, la raggiungibilità di innu-
il valore nei paesi esaminati è mediamente tra i merevoli servizi e la concentrazione di offerte
70 e i 90 minuti per persona mobile. Per il mer- culturali renderanno i grandi centri sempre più
cato immobiliare si evince quanto segue. ambiti rispetto alle regioni rurali. Inoltre i grandi
centri nell’ambito della costante di Marchetti,
Innanzitutto gli immobili residenziali nei centri grazie agli aeroporti e ai collegamenti ferroviari
urbani e negli agglomerati entro il time travel diretti, offrono l’accesso ai posti di lavoro in altri
budget restano molto richiesti anche con l’immi- grandi centri (globali).
nente svolta della mobilità, nella misura in cui i
posti di lavoro interessanti sono concentrati nelle
città.
Secondo: le nuove regioni che accorceranno le
distanze che le dividono, grazie a grandi progetti
infrastrutturali per la circolazione o progressi nel
campo della mobilità, si apprezzeranno. Si tratta
di un importante fattore dell’urbanizzazione.
UBS Real Estate Focus 2018 7Raggiungibilità
L’importanza dell’accesso
alle attività
Claudio Saputelli
Mobilità
La maggior parte delle località svizzere presenta un’elevata
raggiungibilità, anche nel confronto a livello internazionale. In
linea generale, i prezzi degli immobili aumentano con l’aumen-
Residenziali
tare della centralità geografica di una regione e con la sua buona
raggiungibilità, sia mediante trasporto pubblico, sia mediante
trasporto privato individuale. Tuttavia, non sempre le nuove
infrastrutture per il traffico hanno l’effetto di rialzo dei prezzi.
Commerciali
La raggiungibilità di una regione mediante i
mezzi di trasporto contribuisce in modo fonda-
Meglio la raggiungibilità
mentale alla sua attrattiva come ubicazione per che la maggiore mobilità
privati e imprese: a causa dei minori costi in
termini di trasporto e di tempo, le regioni con I termini «mobilità» e «raggiungibilità» sono
un’elevata raggiungibilità sono generalmente spesso confusi tra loro. La mobilità descrive se,
Borsa
più produttive e quindi anche più competitive in che misura e con quale facilità è possibile
di quelle con una bassa raggiungibilità. Pertanto, trasportare in modo costante persone, merci e
uno degli scopi primari di chi si occupa della servizi. La raggiungibilità è invece un concetto
struttura degli insediamenti e dei sistemi di tra- orientato alle necessità e ben mirato: si concen-
sporto è quella di assicurarne a lungo termine tra su tempi di viaggio e relativi costi, opzioni,
la raggiungibilità, se non persino di migliorarla. comfort e rischi connessi all’accesso alle più
Globale
Questo obiettivo può essere raggiunto da un importanti destinazioni (luoghi di lavoro, istru-
lato collocando luoghi di attività nelle vicinanze zione, negozi e tempo libero).
delle aree residenziali, dall’altro ottimizzando
l’offerta relativa al traffico. In un Paese con ele- L’obiettivo di un sistema di trasporto orientato alle
vato grado di benessere quale la Svizzera, spesso necessità della comunità è quello di garantire l’ac-
questi due aspetti corrono fianco a fianco. cesso ai luoghi in cui si svolgono le attività ridu-
cendo al minimo le difficoltà e i costi. Una politica
Miglioramento in quasi tutte le regioni del traffico e delle infrastrutture dovrebbe quindi
La Svizzera e la maggior parte delle località e dei mirare in primo luogo a migliorare la raggiungibi-
comuni svizzeri spiccano per la loro elevata rag- lità, invece di limitarsi ad aumentare la mobilità.
giungibilità. Questa caratteristica è presente non
solo a livello nazionale, ma secondo diversi studi sciuta in quasi tutte le regioni e in entrambi i tipi
vale anche a livello internazionale. A migliorare di trasporto (trasporto pubblico e trasporto indi-
la raggiungibilità non contribuisce solamente la viduale a motori). Solamente i centri delle grandi
costruzione di nuove vie di transito, ma anche città, a causa del cronico sovraffollamento delle
l’aumento della velocità, il miglioramento dell’in- principali arterie di comunicazione per effetto dei
frastruttura esistente (ad esempio incremen- mezzi di trasporto a motore privati, sono più dif-
tando il numero dei collegamenti) o l’allarga- ficilmente raggiungibili rispetto a qualche anno
mento delle strade con corsie aggiuntive. fa, un aspetto che è riconducibile anche al forte
incremento della popolazione a livello nazionale.
Grazie all’implementazione di grandi progetti
di infrastrutture (l’esempio più recente è la Galle- La buona raggiungibilità favorisce
ria di base del San Gottardo), negli ultimi anni il mercato immobiliare
in Svizzera la raggiungibilità è costantemente La buona raggiungibilità di una regione si riper-
migliorata: secondo BAKBASEL, dal 2005 è cre- cuote sui prezzi degli immobili a livello locale.
8 UBS Real Estate Focus 2018Tuttavia, non è possibile determinare con esat- maggiore potenziale di risparmio sui tempi di
tezza l’impatto del fattore «raggiungibilità» percorrenza. Un progetto per il traffico dovrebbe
sui prezzi immobiliari. In particolare, non esiste quindi ripercuotersi sui prezzi degli immobili
alcuna definizione valida a livello generale o pro- soprattutto nei luoghi più periferici di residenza
cedura metodica per la misurazione della rag- dei pendolari.
giungibilità, cosicché questa viene spesso stimata
sulla base di ipotesi semplificate. Secondo varie Potenziale di sviluppo di una regione
ricerche effettuate a livello nazionale e interna- Una migliore raggiungibilità produce impulsi
zionale si possono comunque determinare quat- economici che a loro volta incentivano gli inse-
tro fattori empirici che indicano come la raggiun- diamenti e quindi animano il mercato residen-
gibilità influisca sui prezzi degli immobili: ziale. Ma questo meccanismo non è automa-
tico. I progetti infrastrutturali legati al traffico
Distanza temporale dal centro economico possono avere effetto sulla prosperità econo-
Un importante fattore che agisce sul valore di mica solamente se la regione servita dispone
un immobile è la centralità, ossia la distanza di un proprio potenziale di sviluppo oppure se
temporale dal più vicino centro economico e le essa, a seguito del progetto di infrastrutture,
relative spese legate ai tempi di percorrenza viene a essere inglobata in un grande centro
(perdita di guadagno). Di regola, i prezzi degli economico.
immobili diminuiscono all’aumentare della
distanza da un centro economico. Tuttavia, altri
fattori come la condizione topografica di una
località, la situazione dell’offerta e, soprattutto
in Svizzera, gli effetti fiscali possono sovrapporsi
a questo effetto e portare anche a risultati
opposti.
Differenza della qualità tra il trasporto pubblico
e il trasporto privato individuale
Le regioni con una buona raggiungibilità tra- I prezzi aumentano in caso di buona
mite trasporti pubblici e trasporti privati presen- raggiungibilità
tano generalmente dei prezzi immobiliari più
Prezzi delle abitazioni di proprietà (in CHF/m²) e raggiungibilità (in minuti)*
elevati rispetto alle regioni in cui i due aspetti
sono qualitativamente diversi tra loro. Inoltre,
Comuni del Cantone di Zurigo Comuni del Cantone di Ginevra
la disponibilità a pagare per immobili con buona 14 000
raggiungibilità tramite mezzi di trasporto privati 13 000
è maggiore rispetto a quella per immobili analo- 12 000 Zurigo Ginevra
ghi che sono ben serviti in prevalenza con il tra- 11 000
sporto pubblico. I progetti per il traffico indivi- 10 000
duale a motore hanno mediamente un effetto 9 000
di rialzo dei prezzi sul mercato immobiliare 8 000
maggiore rispetto ai progetti per il trasporto 7 000
pubblico. 6 000
5 000
Risparmio sul tempo di percorrenza grazie ai 4 000
0 20 40 60 0 20 40
progetti relativi al traffico
Le località con una raggiungibilità già molto Tempo di percorrenza per Zurigo Tempo di percorrenza
buona, come è il caso delle grandi città svizzere, per Ginevra
Aliquote fiscali relative a comuni del Cantone
hanno scarsi margini di miglioramento. Anche
i grandi progetti legati al traffico, in questo caso, bassa media alta
spesso consentono di apportare solo delle pic- * Tempo di percorrenza medio con mezzo di trasporto motorizzato privato e mezzi pubblici nel
cole migliorie ai tempi. Diverso è il discorso per rispettivo centro; le dimensioni circolari corrispondono alle classi di grandezza della popolazione.
le località più piccole, che spesso presentano un Fonti: UST, TranSol, Wüest Partner, UBS
UBS Real Estate Focus 2018 9Automobili a guida autonoma
Rivoluzione sul mercato
immobiliare?
Claudio Saputelli
Mobilità
Dal punto di vista tecnico, le vetture completamente autonome
potrebbero diventare presto realtà. In che modo potrebbero
integrarsi nel normale contesto viario è però ancora tutto da
Residenziali
vedere. L’investitore immobiliare che scommette su un radicale
cambiamento della mobilità si prende un grande rischio.
Robot stradali trasportano persone da un luogo mento o il decesso di persone sarà difficilmente
Commerciali
all’altro. Grazie a comandi software intelligenti, accettata dall’opinione pubblica – anche se stati-
reattività immediata, attenzione instancabile, sticamente la tecnologia autonoma fa molto
migliore visibilità a 360 gradi e ferreo rispetto meglio dell’autista umano. Il legislatore deve poi
delle norme di circolazione, la sicurezza aumenta creare una base giuridica per l’utilizzo di veicoli a
notevolmente. La perdita di tempo e lo stress guida autonoma. Al riguardo, nell’aprile 2016 la
legati alla circolazione urbana apparterranno al Germania ha ad esempio varato un disegno di
passato. L’automobile passa a prenderci sotto legge che stabilisce che, nel dubbio, la responsa-
Borsa
casa e durante il tragitto potremo lavorare o, a bilità è a carico dell’autista. In questo modo si
seconda della dotazione in fatto di guida auto- obbliga il conducente a monitorare costante-
noma, anche dormire. Ciò che oggi sembra solo mente il sistema, eliminando di fatto gli accla-
utopia un giorno potrà diventare realtà. Con mati vantaggi della guida autonoma.
affascinanti novità sulla guida autonoma pubbli-
cate a cadenza quasi settimanale, il settore auto- Anche sotto il profilo tecnico i sistemi non sono
Globale
mobilistico suggerisce che già tra qualche anno del tutto chiari. Attualmente, ad esempio, nes-
vetture di questo genere popoleranno gli sun sistema di assistenza funziona in modo inec-
showroom. cepibile. Il riconoscimento della segnaletica,
come quella che indica la velocità massima con-
Le previsioni stimano che il tempo di viaggio sentita, fallisce puntualmente in caso di cartelli
percepito potrebbe essere ridotto quasi a zero. non perfettamente puliti. E le videocamere ten-
Questo potrebbe a sua volta incentivare gli dono a dare forfait in caso di pioggia, sole
automobilisti a percorrere tragitti più lunghi con cocente, ghiaccio o sporco.
l’automobile e a viaggiare più spesso. Visto che
le vetture circoleranno anche senza passeggeri
a bordo, ad esempio per andare a prendere Effetti sui mercati immobiliari
qualcuno, gli spostamenti delle auto aumente- I parcheggi cittadini si sposterebbero
ranno notevolmente. Inoltre, gran parte di all’esterno
coloro che non utilizzano l’automobile, come Attualmente, non è per niente chiaro se, e se sì
persone anziane, disabili o bambini, potranno quando e in quale forma, la guida autonoma
passare alle vetture a guida autonoma. cambierà la mobilità. Prendono piede specula-
zioni secondo cui la tecnologia dei veicoli a
C’è ancora molto da chiarire guida autonoma scuoterà nel profondo gli
La diffusione di vetture a guida autonoma è attuali mercati immobiliari, costringendo gli
comunque rimandata al futuro, visto che al investitori immobiliari a rivedere le proprie stra-
momento gli ostacoli sono ancora molti. Un tegie d’investimento. Si argomenta tirando in
aspetto molto problematico, ad esempio, è la ballo i seguenti grossi cambiamenti in caso di
domanda etica riguardo alla programmazione diffusione della guida autonoma:
di algoritmi su vita e morte. L’idea di azioni ese-
guite automaticamente che provocano il feri-
10 UBS Real Estate Focus 2018molte persone potrebbero decidere di acqui- Scommessa su una visione futuristica
stare tragitti su un veicolo a guida autonoma Con l’introduzione della guida autonoma si pre-
anziché possedere una o più auto. Ciò abbasse- vedono cambiamenti rivoluzionari sul mercato
rebbe la domanda di garage, posti auto e passi immobiliare. Per questo, a sviluppatori immobi-
carrabili in modo da rivedere l’utilizzo delle liari e governi si raccomanda già oggi di perse-
superfici esistenti. Anche le grandi strutture di guire strategie di sviluppo flessibili e lungimiranti.
parcheggio nei centri cittadini diventerebbero Visto che ad esempio in molti territori urbani è
obsolete, visto che le automobili autonome richiesta ancora – almeno a breve termine –
potrebbero continuare a circolare anche se un’espansione della capacità di parcheggio, la
vuote oppure essere parcheggiate in grandi ricetta di successo sarebbe quella di configurare
sistemi di parcheggio completamente automa- garage facilmente trasformabili per nuove desti-
tizzati nelle periferie delle città. Le vie di accesso nazioni d’uso, come il commercio al dettaglio.
a grandi edifici residenziali nonché a superfici Ma anche senza vetture autonome, gli sviluppa-
amministrative e di vendita potrebbero essere tori immobiliari farebbero meglio a perseguire
riconfigurate per consentire entrate e uscite di strategie di sviluppo flessibili a lungo termine.
maggiori dimensioni. Un altro cambiamento
riguarderebbe le stazioni di rifornimento (in Nel migliore dei casi ci vorrà ancora un decen-
Svizzera se ne contano circa 3400), visto che le nio, se non di più, prima che la guida autonoma
automobili autonome sarebbero gestite e quindi diventi realtà e possa essere introdotta ovunque
rifornite come flotte in ubicazioni centrali. con livelli di sicurezza almeno pari a quelli della
Anche il modello di viaggio cambierebbe. I viag- guida umana. Quando ciò avverrà, resta da
giatori non dovrebbero più interrompere il viag- vedere se molti preferiranno continuare a gui-
gio per pernottare in alberghi prossimi alle arte- dare in prima persona, o perché scettici nei con-
rie principali del traffico, visto che potrebbero fronti della tecnica o perché non vogliono rinun-
rilassarsi e addirittura dormire nei veicoli a guida ciare al piacere della guida. Orientare già oggi
autonoma. il mattone a veicoli completamente autonomi
appare quindi una scommessa rischiosa.
Un’altra via fino all’automazione completa
I 5 livelli di automazione dei veicoli
0 1 2 3 4 5
nessuna assistito parzialmente altamente autonomo guida
assistenza automatizzato automatizzato autonoma
Il conducente Il conducente Nessun
Il conducente deve assumere può assumere conducente
non deve inter- il controllo solo il controllo
Il conducente venire su se necessario
non deve pedali o volante,
Il conducente azionare i pedali ha una funzione
guida e conduce di supervisione Il veicolo può
il veicolo guidare i movi- Il veicolo
Il veicolo può menti longi- comanda tutte
guidare i movi- tudinali e le azioni
Compiti menti longi- Compiti
Il veicolo può trasversali e
del conducente tudinali e del veicolo
guidare i ridurre al
Il veicolo trasversali, avvisa minimo i rischi
può guidare movimenti
tempestivamente
Il veicolo non longitudinali
i movimenti il conducente
ha compiti e trasversali
longitudinali
di conduzione
Fonti: mobilegeeks.de, UBS
UBS Real Estate Focus 2018 11Abitazioni di proprietà
Le superfici
si restringono
Maciej Skoczek e Matthias Holzhey
Mobilità
Le case unifamiliari hanno guadagnato terreno rispetto alla
proprietà per piani. L’aspra concorrenza con le abitazioni in
locazione determina una stagnazione dei prezzi per apparta-
Residenziali
menti di proprietà. Per effetto della densificazione tenderanno
a diminuire le nuove costruzioni di case unifamiliari, senza
grandi ripercussioni sull’andamento dei prezzi.
Commerciali
Lo scorso anno ha regalato pochi stimoli al mer- ancora basse e la domanda di abitazioni di
cato delle abitazioni di proprietà. I tassi ipotecari proprietà è sostenuta dalla congiuntura robusta.
sono rimasti stabili, la crescita demografica è Anche la costruzione di abitazioni di proprietà
scesa sotto l’1% e le abitazioni in locazione sono dovrebbe insistere sul livello dello scorso anno,
diventate più convenienti. Ma i prezzi delle abita- ossia tra il 15 e il 20% sotto il livello del 2014.
zioni di proprietà sono aumentati ancora legger- Ci aspettiamo un ulteriore leggero rincaro per
mente nel 2017. I prezzi per gli appartamenti di le case unifamiliari e una stagnazione per gli
Borsa
proprietà sono rimasti al livello dell’anno prece- appartamenti di proprietà, più esposti alla pres-
dente ma quelli delle case unifamiliari sono saliti sione competitiva per via del calo delle pigioni.
di circa il 2%. I prezzi di acquisto assoluti ne limitano la soste-
nibilità finanziaria, tanto che ormai sono richiesti
Previsto leggero incremento dei prezzi piccoli appartamenti e la relativa propensione a
delle abitazioni di proprietà pagare per immobili di qualità inferiore rimane
Globale
I bassi tassi ipotecari reggono il mercato delle alta.
abitazioni di proprietà. Le spese di gestione (inte-
ressi passivi, manutenzione e accantonamenti) di
un’abitazione di proprietà svizzera, infatti, sono
di circa il 15% inferiori ai costi di locazione di un
immobile comparabile. Ciò significa che con un Andamento dei prezzi dei segmenti di
prestito dell’80% il rendimento del capitale pro-
prio è di ben il 4%. Non avevamo mai assistito a
mercato a lungo termine parallelo
una simile costellazione, almeno nell’attuale ciclo Prezzi offerti al netto dell’inflazione (indice 2000=100) e differenza
cumulata dei tassi di variazione dei prezzi tra abitazioni di proprietà e
immobiliare. Ma anche dieci anni fa, quando i case unifamiliari (in punti percentuali)
costi correnti di una proprietà superavano i costi
di locazione del 40%, la proprietà di abitazione 180
Abitazioni di proprietà
era comunque in auge. Si evince che allora si 160 Case unifamiliari
prevedevano rincari. Per compensare i maggiori 140
costi rispetto a un’abitazione in locazione, i 120
prezzi di acquisto dovevano aumentare almeno 100
del 2% annuo (percentuale che è stata supe- Differenza degli aumenti di prezzo (cumulativa)
-5 punti percentuali
rata). Al contrario, i risparmi attuali offrono un
cuscinetto contro una correzione di mercato: 15 + 15 punti percentuali
in caso di correzioni di prezzo annue fino allo 10
0,5% gli acquirenti di abitazioni non subirebbero
5
ancora alcuna perdita finanziaria.
0
Questo cuscinetto non dovrebbe entrare in 2001 2003 2005 2007 2009 2011 2013 2015 2017
azione nel 2018. Le spese di gestione sono Fonti: Wüest Partner, UBS
12 UBS Real Estate Focus 2018Swiss House XXII, Preonzo (Bellinzona), Studio di architettura: Davide Macullo Architects
«Ormai solo un quarto delle case di
proprietà costruite sono case unifamiliari.»
La proprietà per piani era in testa Le case unifamiliari si trovano in macrocontesti
Nell’attuale ciclo immobiliare i prezzi per la pro- peggiori
prietà per piani aumentano più di quelli per le Le proprietà per piani esistenti e di nuova costru-
case unifamiliari. Al netto dell’inflazione, negli zione si trovano mediamente in macrocontesti
ultimi 20 anni i prezzi per proprietà per piani migliori rispetto alle case unifamiliari. Un quarto
hanno guadagnato il 2,4% annuo nella media degli appartamenti di proprietà, ma solo un
degli indici dei prezzi disponibili, quelli delle case quinto delle case unifamiliari, godono di ottime
unifamiliari solo l’1,9%. Questa differenza è posizioni. Negli ultimi dieci anni, queste ubica-
riconducibile a tre cause. zioni hanno registrato incrementi di prezzo
annui di 1 punto percentuale in più rispetto alla
Le case unifamiliari sono troppo grandi media nazionale.
La superficie abitativa media di una casa unifa-
miliare è di circa 170 metri quadri. Il prezzo di Il boom edilizio degli appartamenti di proprietà
acquisto medio supera il milione di franchi sviz- ha poi migliorato la qualità costruttiva delle pro-
zeri, limitando il potenziale di domanda al 20% prietà per piani rispetto alle case unifamiliari.
delle economie domestiche. Questo sostiene la Delle abitazioni realizzate negli ultimi anni, solo
domanda di proprietà per piani, dove i prezzi un quarto sono case unifamiliari. Anche il
medi non superano gli 800 000 franchi. Ad comfort abitativo (isolamento acustico e sfera
avvalorare la tesi c’è il fatto che negli ultimi anni privata) dei moderni appartamenti di proprietà
anche i prezzi della proprietà per piani sono è equiparabile a quello delle case unifamiliari.
aumentati di più per le unità piccole che per
quelle di oltre 150 metri quadri.
UBS Real Estate Focus 2018 13Una migliore affittabilità agevola la proprietà La legge sulla pianificazione del territorio limita
per piani la nuova costruzione di case unifamiliari
Mobilità
L’acquisto di appartamenti di proprietà a scopo Densificazione significa da un lato utilizzare
di locazione riscuote successo. La quota delle superfici non edificate all’interno del territorio
richieste di credito per investimenti buy-to-let edificato e dall’altro sfruttare riserve di superfici,
è quasi raddoppiata dal 2007 e da alcuni anni ossia la differenza tra superfici realizzate e
oscilla tra il 18 e il 20% di tutte le richieste per quelle edificabili. Lo sviluppo di queste «riserve
proprietà di abitazione. Gli appartamenti di pic- interne» offre facilmente spazio per oltre un
Residenziali
cole e medie dimensioni nei centri e negli agglo- milione di abitanti, secondo uno studio dell’ETH
merati urbani si addicono come investimento di Zurigo e dell’Ufficio federale dello sviluppo
per piccoli investitori. La possibilità di passare territoriale. Ma densificare non è obbligatorio.
dall’uso proprio alla locazione ne giustifica un Infatti, se si esclude l’agglomerato di Zurigo,
premio rispetto alle case unifamiliari. in tutte le regioni della Svizzera, addirittura a
Ginevra e Basilea, le attuali zone edificabili ma
Commerciali
Le differenze di dimensioni, posizione e affittabi- non edificate sono sufficienti ad assorbire la cre-
lità influenzeranno l’andamento relativo del scita demografica dei prossimi dieci anni senza
prezzo anche in futuro. A lungo termine, però, alcuna densificazione.
i due trend «densificazione» e «invecchiamento»
plasmeranno il mercato delle case unifamiliari. Ma lo sfruttamento delle «riserve interne» è
uno degli obiettivi della nuova legge sulla piani-
La densificazione come speranza per ficazione del territorio (LPT) in Svizzera. Negli
Borsa
la svolta agglomerati urbani e nelle zone rurali, lo sfrut-
Quando si aumenta il possibile sfruttamento di tamento di superfici non edificate è prioritario
un fondo si crea valore aggiunto per il suo pro- rispetto all’incremento delle quote di sfrutta-
prietario. Vista la loro elevata quota di terreno, le mento delle capacità esistenti. Per ottenere la
case unifamiliari sono predestinate a beneficiare densificazione si punta a uno sfruttamento ele-
della densificazione. Ma finora questo trend non vato di queste superfici, il che limita la nuova
Globale
ha ancora preso piede al di fuori dei centri. costruzione di case unifamiliari.
Nei comuni rurali mancano stimoli per la densifi-
cazione
La maggior parte delle case unifamiliari si trova
in comuni non urbani. I dati sullo sviluppo delle
superfici abitate mostrano che negli ultimi dieci Scarsa aggregazione nei comuni rurali
anni in queste aree non c’è stata alcuna densifi- Differenza tra variazioni della popolazione e delle aree edificate*,
cazione; i complessi edilizi sono cresciuti di pari in base ai tipi di comuni, in punti percentuali
passo con la popolazione, di circa l’11%. Vista Espansione urbana Aggregazione
l’ampia disponibilità e i bassi prezzi dei terreni,
lo stimolo alla densificazione è debole. Solo nei Centri e comuni
suburbani
centri e nei comuni a maggior reddito la densità
è aumentata, visto che per via degli elevati Comune con
prezzi dei terreni conviene ripartirne l’utilizzo su reddito elevato
più abitazioni di minori dimensioni. L’aumento
Comuni periurbani
percentuale dei complessi edilizi è stato poco
meno della metà di quello della popolazione.
Comuni rurali
Ma tra il 2011 e il 2015, nei comuni a maggior
reddito e nei centri sono state costruite più case
unifamiliari di quelle abbattute. In molti comuni –10 –5 0 5 10
abbattere ed edificare nuove costruzioni sostitu-
tive di proprietà per piani conviene solo se l’in- 1995–2005 2005–2015
dice di sfruttamento del terreno consente di * In base alle statistiche della superficie dell’UST del 15 dicembre 2017
raddoppiare le superfici abitative. Fonti: UST, UBS
14 UBS Real Estate Focus 2018Nelle ubicazioni costose le case unifamiliari con
grandi riserve di superficie continuano a essere
Indici dei prezzi offerti e di
sostituite da nuove costruzioni di proprietà per transazione a confronto
piani. Ma già oggi questi immobili, come immo-
bili di investimento o di prestigio, vengono A lungo termine non ci sono differenze sostan-
negoziati con dei premi. A ciò si aggiunge che ziali tra un indice sulla base dei prezzi di offerta
ai sensi della nuova LPT gli utili da azzonamento o di transazione. Negli ultimi dieci anni gli indici
si ridurranno ancora a causa dell’imposta sul dei prezzi delle transazioni sono però aumentati
valore aggiunto perché per un azzonamento è di circa 15 punti percentuali in più rispetto agli
previsto un prelievo di almeno il 20% del valore indici dei prezzi offerti. Tre motivi spiegano que-
aggiunto. Nella maggior parte dei cantoni viene sta differenza:
parimenti tassato anche il valore aggiunto cre-
ato con un maggiore sfruttamento del terreno (1) In periodi di forte incremento della domanda
edificabile. L’offerta di case unifamiliari crescerà si ottengono prezzi di transazione oltre i
quindi più lentamente in futuro. prezzi delle inserzioni. Nelle ubicazioni sviz-
zere più richieste questo è ormai un dato di
Eccesso di offerta di case unifamiliari dovuto fatto. Ma i venditori adeguano rapidamente
a fattori demografici le proprie aspettative alle variazioni delle
A medio e lungo termine, l’esigua offerta di circostanze di mercato.
case unifamiliari non sarà però sufficiente a
innescare un rincaro sostenibile dei prezzi. (2) I dati a livello di transazioni consentono di
Infatti, a causa dell’invecchiamento, il principale enucleare esattamente le caratteristiche di
gruppo di domanda di grandi unità abitative qualità. Le variazioni nella qualità come il
aumenterà con un ritmo pari alla metà rispetto microcontesto e lo stato dell’immobile nego-
alla popolazione totale fino al 2030. Nei cantoni ziato vengono così estrapolate dall’anda-
montani della Svizzera centrale, Appenzello mento del prezzo. Il microcontesto degli
Interno e Grigioni, la domanda di case unifami- oggetti negoziati è tendenzialmente peggio-
liari dovrebbe addirittura contrarsi. rato negli ultimi cinque anni, facendo salire
gli indici dei prezzi di transazione.
Il rincaro delle case unifamiliari rispetto a quello
degli appartamenti di proprietà, in atto dal (3) Gli indici dei prezzi di transazione ponde-
2014, dovrebbe presto esaurirsi. In generale, rano maggiormente le regioni con prezzi
però, i prezzi di entrambi i segmenti di mercato elevati. Visto che dal 2000 i prezzi nelle
dovrebbero evolvere di pari passo nel lungo buone ubicazioni sono aumentati in misura
periodo. L’accesa concorrenza e l’elevata tra- maggiore, questo ha comportato uno scolla-
sparenza sul mercato delle abitazioni di pro- mento dei prezzi di transazione.
prietà non permettono un disallineamento dei
prezzi dei singoli segmenti a lungo termine.
UBS Real Estate Focus 2018 15Case plurifamiliari
Non più a
qualsiasi prezzo
Matthias Holzhey e Elias Hafner
Mobilità
Nonostante il forte aumento degli sfitti, le pigioni offerte sono
calate solo moderatamente, il che ha motivazioni anche di
natura psicologica. Nei prossimi tre anni, tuttavia, il calo
Residenziali
potrebbe accelerare. I prezzi delle case plurifamiliari hanno
raggiunto il culmine e senza l’aiuto costante delle banche
centrali si rischia una perdita di valore.
Commerciali
La competizione sul mercato delle abitazioni in Calo solo moderato per le pigioni
locazione continua a inasprirsi. Alla metà del Se in un mercato si verifica un’estrema scarsità
2017 il 2,4% di tutte le abitazioni in locazione di abitazioni, le pigioni offerte (pigioni per nuove
era sfitto. Una quota più elevata di abitazioni locazioni e rilocazioni) tipicamente reagiscono
sfitte, al 2,8%, era stata registrata l’ultima volta rapidamente ai cambiamenti della quota di sfitti.
nel 1998. Finora gli investitori non si sono fatti Se le quote di sfitti in una regione economica
spaventare dall’elevata quota di sfitti, il numero scendono dell’ordine di grandezza dello 0,5%,
Borsa
dei nuovi appartamenti approvati non si è prati- in genere le pigioni salgono.
camente abbassato nell’ultimo trimestre. Gli
immobili residenziali quest’anno dovrebbero Questo è stato osservato dal 1985 al 1991,
aumentare dell’1,1%. quando la quota di sfitti di tutta la Svizzera scese
sotto questa soglia e le pigioni offerte salirono
In previsione un picco storico di sfitti circa del 50% al netto dell’inflazione. Nell’at-
Globale
L’attività di edilizia residenziale rimasta pratica- tuale ciclo immobiliare si è constatata una scar-
mente invariata si confronta con una minore sità di abitazioni analoga soltanto sul Lago di
domanda aggiuntiva. L’immigrazione netta Ginevra. In questa zona le pigioni aumentarono
quest’anno ha contato appena 60 000 persone,
per cui presumibilmente saranno richieste circa
10 000 abitazioni in meno rispetto al 2013. Il
calo è dovuto nel complesso alla minore immi- Potenziale di correzione nelle pigioni
grazione netta dai Paesi UE, che negli ultimi
quattro anni ha provocato il calo dal 75 al 60% offerte
dell’immigrazione totale. Rapporto tra pigioni offerte/contratti di locazione esistenti e reddito
(indice 2000 =100)
Ciò dipende da vari fattori. La ripresa economica 180
in Eurozona, in particolare nella penisola iberica,
160
negli ultimi cinque anni ha causato il drastico
abbassamento dell’immigrazione netta da Spa- 140
gna e Portogallo a una quota irrilevante. Anche
120 Potenziale
la debolezza del mercato del lavoro svizzero ha di correzione
perso forza di attrazione. Se le tendenze dell’e- 100
dilizia abitativa e della popolazione perdurano, 80
la quota di sfitti dovrebbe raggiungere un nuovo 1975 1985 1995 2005 2015
livello record al più tardi nel 2019. Pigioni offerte/reddito
Contratti di locazione esistenti/reddito
Periodo con percentuale di sfitti in forte crescita
Periodo con percentuale di sfitti in forte calo
Fonti: UST, Wüest Partner, UBS
16 UBS Real Estate Focus 2018del 5% su base annua anche tra il 2002 e il pigioni o le aspettative non corrispondono più
2005, il doppio rispetto al resto della Svizzera. alle condizioni del mercato, spesso queste devono
essere abbassate di oltre il 10% per poter nuova-
Se gli sfitti aumentano nuovamente in mercati mente dare in locazione l’abitazione.
così nervosi, le pigioni crollano rapidamente. Dal
2015 le pigioni sul Lago di Ginevra sono calate Nelle nuove costruzioni un calo del genere causa
del 9%, sebbene gli sfitti nelle abitazioni in loca- una riduzione del rendimento percepibile, dal
zione con lo 0,8% continuino a rimanere un momento che generalmente l’abbassamento
terzo della media svizzera. In tutta la Svizzera i delle pigioni va applicato per tutti i locatari.
prezzi medi delle pigioni in inserzione sono scesi Attendere il nuovo aumento delle pigioni spe-
solo moderatamente. L’indice delle pigioni rato sembra pertanto il male minore. Per questo
offerte è dunque appena il 3% al di sotto del non c’è da stupirsi se proprio nelle nuove costru-
picco della metà del 2015. Nella maggior parte zioni si registra un forte aumento degli sfitti.
delle città e degli agglomerati, ma anche nella Attualmente è vuoto un appartamento su nove.
maggior parte delle periferie, sono emersi solo Come alternativa all’abbassamento delle pigioni
cali selettivi delle pigioni. La Svizzera occidentale i locatori cercano sempre più di attrarre i locatari
(escluso il Lago di Ginevra) nell’ultimo anno ha con varie misure, il che tuttavia può portare più
registrato un aumento dell’1%. svantaggi che benefici.
L’avversione alle perdite rallenta
l’adeguamento del mercato
Il fatto che le pigioni offerte non siano pratica- Gli incentivi possono trarre
mente scese anche in comuni con quote di sfitti in errore
decisamente in crescita potrebbe essere legato a
motivi psicologici. L’avversione alle perdite, la Periodi senza affitto e affitti a scaglioni, buoni
pulsione a evitare le perdite, è un comporta- acquisto e traslochi gratis: il numero di inserzioni
mento ben studiato dal punto di vista empirico. riguardanti appartamenti in locazione con ulte-
Per molti investitori una perdita finanziaria pesa riori incentivi è decisamente aumentato negli
fino al doppio rispetto a un guadagno della ultimi due anni. Gli incentivi richiamano l’atten-
stessa entità dal punto di vista psicologico. zione e presentano il vantaggio di non dover
abbassare i canoni d’affitto effettivi, pertanto la
Sul mercato immobiliare questo comportamento valutazione dell’immobile non viene abbassata.
si presenta ad esempio con il calo vertiginoso Nel caso di immobili a uso commerciale con con-
della liquidità del mercato quando i prezzi d’ac- tratti a lungo termine, questi incentivi oggi sono
quisto per le case di proprietà scendono. I praticamente la regola. Tuttavia le prospettive di
potenziali venditori in particolare non cedono i successo degli incentivi per le abitazioni in loca-
loro immobili se il prezzo di mercato attuale è zione sono dubbie. Anche un buono acquisto o
inferiore al prezzo d’acquisto dell’immobile. Per un trasloco gratis dovrebbe essere poco influente
lo stesso motivo i locatori rifiutano di abbassare sul budget per l’abitazione e pertanto sulla dispo-
le pigioni offerte anche in caso di lunghi periodi nibilità di pagamento del potenziale locatario.
di sfitto. Questo perché si tratta di una perdita
sicura in relazione ai redditi da locazione calco- Gli incentivi per gli affitti possono avere piuttosto
lati, ovvero di un peggioramento, che viene per- effetti indesiderati. Possono suscitare sfiducia
cepito come una perdita. relativamente a dubbi sull’abitazione o sul loca-
tore, il che può peggiorare l’immagine di un
Può valere la pena di aspettare per le complesso edilizio. Inoltre c’è il rischio di attirare i
costruzioni nuove locatari sbagliati. Quanto più è breve la durata di
Se un appartamento in inserzione non viene dato affitto pianificata, tanto più valore ha una ridu-
in locazione per settimane, occorre ponderare i zione temporanea o un importo di denaro fisso.
rischi di uno sfitto di lunga durata rispetto a un Le persone che sono molto attratte da mensilità
calo del reddito se viene abbassata la pigione. Se di affitto gratuite molto probabilmente trasloche-
nel caso di una nuova locazione il livello delle ranno nuovamente dopo breve tempo.
UBS Real Estate Focus 2018 17Azioni consigliate per gli immobili esistenti pigioni. Quest’anno prevediamo una correzione
Per gli immobili esistenti la riduzione della delle pigioni offerte circa del 2,5%. La fase di
Mobilità
pigione in genere invece si limita a un apparta- correzione tuttavia non si concluderà così. In
mento. Proprio nelle regioni con un rischio assenza di un chiaro cambiamento delle ten-
legato alle locazioni ancora in aumento sarà van- denze nelle attività edilizie o di una nuova
taggioso un rapido adeguamento delle pigioni «ondata di immigrazione», le pigioni offerte
alla nuova realtà. Inoltre, per gli appartamenti dovrebbero scendere entro il 2020 almeno del
che non corrispondono agli standard del mer- 10% al di sotto del livello del 2015.
Residenziali
cato, sul lungo termine è più conveniente una
ristrutturazione rispetto a un drastico abbassa- Le pigioni esistenti si sono sviluppate in modo
mento della pigione. molto stabile per un lungo periodo di tempo. In
Svizzera le pigioni aumentano circa dello 0,5%
Il calo delle pigioni accelera su base annua al netto dell’inflazione insieme ai
Se gli sfitti aumentano per un lungo periodo, di salari dal 1982. Nel confronto storico le pigioni
Commerciali
conseguenza aumenta anche la pressione sulle esistenti non sono eccessivamente elevate; non
Rischio di offerta eccessiva in Ticino
Nei centri economici le quote di sfitti sono mente negativa. Sulla base di un aumento del
minori e non dovrebbero aumentare di molto numero di autorizzazioni a costruire e del calo
Borsa
neppure nel prossimo trimestre. Nell’Altipiano e di immigrazione dall’Italia il numero degli appar-
in molte regioni periferiche gli sfitti strutturali tamenti in affitto vuoti è destinato nuovamente
aumentano i rischi legati alla locazione. Con ad aumentare notevolmente entro la metà
circa il 6% i Cantoni Soletta e Vallese hanno il dell’anno. Proprio il rischio di un’offerta ecces-
maggior numero di abitazioni in locazione siva nella Svizzera occidentale nei cantoni di
vuote, ma anche in Argovia circa il 4,5% di tutte Friburgo, Giura e Neuchâtel e nell’hinterland
Globale
le abitazioni in locazione risulta sfitto. Attual- di Vaud è aumentato in modo decisivo.
mente il Ticino presenta una tendenza forte-
Quota di abitazioni sfitte¹ (2017) e rischio di assorbimento² (4o trimestre 2017) per cantoni (sigla) o regione MS,
in percentuale
Zürcher Unterland
Oberes Baselbiet Lugano TI
FR JU
alto
Rischio di assorbimento
SZ NE
Luzern St.Gallen
Limmattal La Sarine GR
Lausanne BL Wil Solothurn
Morges LU SG Brugg-Zurzach VS
VD Thun Zürcher Oberland
CH SH SO
Zimmerberg Winterthur TG AG
medio
Vevey Aarau Oberaargau
Unteres Baselbiet ZH BE Sion
GE Glattal- Pfannenstiel Olten
Basel-Stadt Furttal Bern Thurtal Biel/Bienne
Zürich ZG
Sursee-Seetal
Baden
basso
0 1 2 3 4 5
Quota di abitazioni sfitte
Rischio di locazione
basso alto Popolazione
1
Quota di abitazioni sfitte rispetto al patrimonio di abitazioni in affitto stimato da UBS
2
Il rischio di assorbimento confronta la crescita delle abitazioni totali (offerta) con la crescita demografica (domanda potenziale) e indica se a livello regionale
l’attività di costruzione è eccessiva oppure insufficiente. L’espansione dell’offerta viene calcolata sulla base delle richieste edilizie e delle autorizzazioni degli
ultimi cinque/sei trimestri. La crescita potenziale è calcolata in base alla crescita demografica degli ultimi tre anni.
Fonti: UST, Docu Media, UBS
18 UBS Real Estate Focus 2018ci aspettiamo neanche correzioni di ampia por- La minaccia delle rettifiche di valore
tata nei prossimi anni. Tuttavia al momento le Lo sviluppo dei tassi d’interesse a lungo termine
pigioni offerte sono ancora mediamente mag- è decisivo per il futuro successo degli investi-
giori circa del 20% rispetto alle pigioni esistenti. menti. Non appena le banche centrali smette-
Tramite la correzione attesa delle pigioni offerte ranno di incidere sull’abbassamento dei tassi
questa differenza si ridurrà. Da una parte il d’interesse, questi tenderanno al rialzo. Un
potenziale aumento delle pigioni scende in caso debole aumento della curva dei tassi d’interesse
di nuovo contratto negli immobili esistenti. fino a 0,5 punti percentuali tuttavia non
Dall’altra parte questo riduce la possibilità di dovrebbe mettere eccessivamente sotto pres-
adeguare le pigioni esistenti in caso di aumento sione i prezzi per le case plurifamiliari. In uno
dei tassi di riferimento. Le pigioni offerte rappre- scenario del genere lo stato di crisi degli investi-
sentano un limite superiore per l’entità delle menti resta invariato. Un aumento dei rendi-
pigioni nei contratti attuali. menti dei decennali della Confederazione ad
esempio al 2% implicherebbe tuttavia considere-
voli svalutazioni. Gli investitori dovrebbero fare i
Panoramica sugli investimenti conti con correzioni di valore circa del 20%. Dal
Valutazioni al vertice momento che i prezzi nelle località prestigiose
I tassi di capitalizzazione sempre più bassi hanno negli ultimi anni hanno reagito più vigorosa-
guidato il rally dei prezzi degli immobili residen- mente al calo dei tassi d’interesse, questi potreb-
ziali di reddito negli ultimi 10 anni. Dal 2007 i bero perdere di valore fino al 30%. Al contrario
prezzi delle case plurifamiliari sono saliti circa del i prezzi nelle località periferiche reagiscono in
60% in tutta la Svizzera. Con pigioni aumentate modo più debole alle oscillazioni dei tassi d’inte-
circa del 15% in questo lasso di tempo, ciò resse. Tuttavia il rischio di crolli nelle entrate, per
implica una riduzione dei rendimenti iniziali netti via di un numero maggiore di sfitti o di pigioni
leggermente inferiori al 5% all’attuale 3,5%. ridotte, è più accentuato in questo ambito del
Attualmente a livello regionale i rendimenti mercato. Attualmente consideriamo molto allet-
variano da meno del 2% (Zurigo Kreis 1) a oltre tanti le zone urbane interessanti per i pendolari
il 5% (Goms). che si recano nei grandi centri, i rendimenti ini-
ziali netti del 3% offrono allo stesso tempo rischi
Considerando la remunerazione negativa dei moderati riguardo agli sfitti.
titoli di Stato svizzeri per periodi superiori a dieci
anni, questi rendimenti continuano a essere inte-
ressanti per molti investitori. I tassi d’interesse
dovrebbero tuttavia presentare un leggero
Affittare in franchi vale il doppio a Zurigo
aumento nei prossimi dodici mesi per via della rispetto alla montagna
minore espansione globale delle banche centrali. Rendimenti iniziali netti* per regioni MS, in percentuale
Considerando l’aumento degli sfitti e l’abbassa-
mento delle pigioni, i tassi di capitalizzazione nel Inferiore a 2,5
Da 2,5 a 3,0
2018 non dovrebbero scendere ulteriormente. I
Da 3,0 a 3,5
prezzi degli immobili residenziali di reddito Da 3,5 a 4,0
dovrebbero pertanto avere raggiunto il punto Da 4,0 a 4,5
massimo. Il fatto che gli investitori non facciano Oltre 4,5
quasi più affidamento sugli utili da rivalutazione
si riflette anche in borsa: nel secondo semestre
del 2017 i corsi azionari dei fondi immobiliari
sono variati nettamente. Le aspettative in merito
a un ulteriore aumento dei prezzi per gli investi-
menti nei rendimenti immobiliari sono svanite.
*Rendimento netto detratti tutti i costi (incl. riparazione) in percentuale del prezzo di acquisto
Fonte: stime UBS
UBS Real Estate Focus 2018 19Ipoteche come categoria d’investimento
Più denaro da investitori
istituzionali
Elias Hafner
Mobilità
Gli incentivi per casse pensione e assicuratori a concedere
ipoteche oggi sono maggiori. Con il continuo irrigidimento
della regolamentazione bancaria, le banche rischiano di perdere
Residenziali
quote di mercato. Gli investitori istituzionali hanno più oppor-
tunità per effettuare investimenti ipotecari.
Lo scorso anno, il mercato ipotecario svizzero nella concessione di prestiti per quanto riguarda
Commerciali
ha superato la soglia di 1000 miliardi di franchi. l’entità del prestito e il rischio del segmento di
Le banche detengono circa il 95% del volume mercato. Oltre a quote di mercato differenti,
mentre assicuratori e casse pensione solo una esiste così anche una certa segmentazione del
piccola parte. Ma una svolta sembra immi- mercato.
nente. Le posizioni ipotecarie degli assicuratori
hanno evidenziato un’accelerazione di circa il Regolamentazione e bassi tassi d’interesse
6% sia per il 2015 sia per il 2016 e anche le spostano gli incentivi
Borsa
voci ipotecarie in bilancio delle casse pensione Sono principalmente tre i motivi che attual-
sono cresciute di un deciso 5% nel 2016, dopo mente spingono gli investitori istituzionali verso
molti anni di contrazione. La crescita sta invece il mercato ipotecario:
perdendo slancio nel settore bancario. Le
grandi banche hanno addirittura ridotto i propri Regolamentazione
portafogli ipotecari. I primi dati disponibili dagli Dalla crisi finanziaria, i maggiori requisiti in ter-
Globale
assicuratori per il 2017 indicano che il loro mini di mezzi propri e di liquidità ai sensi di
volume ipotecario continua ad aumentare più Basilea III rendono il finanziamento più costoso
rapidamente rispetto a quello delle banche. per le banche. A rendere ancora più costosa e
complessa la concessione di ipoteche per le
Orizzonte a lungo termine per investitori banche si aggiungono il cuscinetto anticiclico di
istituzionali capitale della Banca nazionale svizzera e l’irrigi-
Le banche finanziano i loro crediti ipotecari pre-
valentemente tramite capitale di terzi richiama-
bile a breve termine. In questo senso, per le
banche le ipoteche fisse rappresentano una
Gli istituzionali hanno una piccola quota
classica operazione sul differenziale di inte- Mercato ipotecario svizzero in base ai finanziatori a fine 2008 e 2016,
in percentuale
resse. In altre parole, loro ottengono un tasso 2016
ipotecario e contemporaneamente pagano ai
4 1
risparmiatori un interesse sui loro depositi.
18 2008 Banche cantonali
Diversamente, gli assicuratori e le casse pensione 42 34 Grandi banche
investono il capitale versato dai loro assicurati, 17 32 Banche Raiffeisen
che dovrebbe servire a coprire le promesse di Altre banche
rendita futura o le eventuali prestazioni per sini- 14 Assicurazioni
stri. Le duration degli impegni delle casse pen- 17 32 Casse pensioni
sione vanno dai dieci ai 15 anni. Per questo assi-
curatori e casse pensione prediligono concedere
prestiti con durate più lunghe: di regola a 15, 26
a volte addirittura anche a 25 anni. Inoltre, agi-
scono generalmente in modo più conservativo Fonti: UST, FINMA, BNS, UBS
20 UBS Real Estate Focus 2018Puoi anche leggere


