Driver del mercato valutario - Giovanni Papini Amministratore delegato di UBS Global Asset Management Italia
←
→
Trascrizione del contenuto della pagina
Se il tuo browser non visualizza correttamente la pagina, ti preghiamo di leggere il contenuto della pagina quaggiù
Global Asset Management   Per investitori professionali

Driver del mercato valutario
Giovanni Papini
Amministratore delegato di UBS Global Asset Management Italia

Roma, Milano, Firenze
3-4-5 ottobre 2012
Principali driver dei mercati valutari

                                Driver valutari

         Driver di lungo termine

             Trend demografici

      Parità del potere d’acquisto (PPP)

        Regime di politica monetaria

                                                  Per investitori professionali   5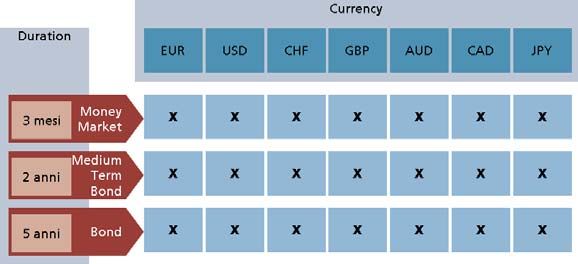
Demografia
 I cambi demografici sono importanti nel lungo termine

Rapporto dell’occupazione giovanile giapponese e tasso di cambino nominale effettivo

                                                                Tasso di cambio nominale effettivo JPY (left hand side)
 280                                                            Diendenza giovanile giapponese* ratio (left hand side)                                40

 240
                                                                                                                                                      35

 200

                                                                                                                                                      30
 160
               Apprezzamento del                                                                                            Invecchiamento
               tasso di cambio 200%                                                                                         della
 120                                                                                                                        popolazione               25

   80
                                                                                                                                                      20

   40

                                                                                                                                                      15
     0

  -40                                                                                                                                                 10
         1975 1977 1979 1981 1983 1985 1987 1989 1991 1993 1995 1997 1999 2001 2003 2005 2007 2009 2011

Fonte: Bank of England, OECD, UBS Global Asset Management
*Definita come proporzione dei lavoratori sotto I 15 anni rispetto al resto della forza del lavoro

                                                                                                                      Per investitori professionali        6
Parità del potere d’acquisto
Si mantiene nel lungo termine con persistente deviazione dalla media
GBP-USD Parità del potere d’acquisto (valore standardizzato)
1.5
sopravvalutato
1.0
0.5
0.0
-0.5
sottovalutato
-1.0
-1.5
80 81 82 83 84 85 86 87 88 89 90 91 92 93 94 95 96 97 98 99 00 01 02 03 04 05 06 07 08 09 10 11 12
Fonte:: Bank of England, ONS, BLS
Per investitori professionali 7Principali driver valutari
Driver valutari
Driver di lungo termine Driver di breve termine
Trend demografici Politica monetaria
Parità del potere d’acquisto (PPP) Ciclo economico
Regime di politica monetaria Incertezza ed avversione al rischio
Per investitori professionali 8Ciclo economico
Alcune valute mostrano alta correlazione con il ciclo economico
Prezzo del petrolio (USD) e corso valutario NOK/USD
160 Prezzo del petrolio (USD) (left hand side) 0,21
NOKUSD corso valutario (right hand side)
140 0,2
0,19
120
0,18
100
0,17
80
0,16
60
0,15
40
0,14
20 0,13
0 0,12
2003 2004 2005 2006 2007 2008 2009 2010 2011 2012
Fonte: Bloomberg, UBS Global Asset Management
Per investitori professionali 9Politica monetaria (tasso d’interesse o differenziale di spread)
Opportunità di carry create dalle politiche delle banche centrali
Tasso di cambio EURGBP e differenziale tra Euribor e UK Libor a 6 mesi
EURGBP tasso di cambio (left hand side)
1,0 Spread tra Euribor e UK Libor a 6 mesi (right hand side)
1,1
0,9
0,6
0,9
0,0
0,8
-0,6
0,8
0,7 -1,1
0,7 -1,7
0,6 -2,2
gen-06 lug-06 gen-07 lug-07 gen-08 lug-08 gen-09 lug-09 gen-10 lug-10 gen-11 lug-11 gen-12 lug-12
Fonte: Bloomberg, UBS Global Asset Management
Per investitori professionali 10La Svizzera continua a difendere il floor fissato ad 1.20 il 6.09.11
“Mai andare contro la FED”
1.40
EUR/CHF BNS floor per tasso di cambio EURCHF
1.35
1.30
1.25
1.20
1.15
1.10
1.05
1.00
Sep Oct Nov Dec Jan Feb Mar Apr May Jun Jul Aug Sep Oct Nov Dec Jan Feb Mar Apr May Jun Jul Aug Sep
10 10 10 10 11 11 11 11 11 11 11 11 11 11 11 11 12 12 12 12 12 12 12 12 12
Fonte: Bloomberg
Dati al 25.06.2012
Per investitori professionali 11Section 1.2 Caratteristiche delle valute
Elementi Positivi/Negativi – Valute G4
Paesi G4 (USA, Eurozona, Giappone, UK)

Elementi positivi
Ampiamente accettate nel commercio mondiale

Mercati domestici altamente liquidi

Stabilità relativa, status di valute di riserva

Banche centrali forti e indipendenti

Elementi negativi

Deboli prospettive di crescita a lungo termine

Rischio del credito in aumento a causa dell’alto indebitamento del settore pubblico e privato

Bassi rendimenti

Politiche monetarie espansive aggressive, potenzialmente negative per la valuta a lungo termine
Fonte: UBS Global Asset Management

                                                                               Per investitori professionali   13
Elementi Positivi/Negativi - Valute Commodity
Valute Commodity
Elementi positivi
Alcune, ma non tutte, hanno delle finanze pubbliche in ottima salute
Alcune, ma non tutte, hanno dei conti delle partite correnti stabili o persino in miglioramento
La maggior parte offrono migliori rendimenti verso titoli di stato USD o EUR e sono relativamente liquide
La maggior parte hanno un buon merito di credito e rating
Elementi negativi
Le valute commodity presentano intrinsecamente una maggiore ciclicità
È probabile che soffrano in tempi di crisi e/o avversione al rischio
Non hanno la stessa liquidità di USD, EUR, GBP, JPY, CHF
La maggior parte, ma non tutte, sono sopravvalutate considerando la parità del potere d’acquisto
Fonte: UBS Global Asset Management
Per investitori professionali 14Elementi Positivi/Negativi – Valute Mercati Emergenti
Valute Mercati Emergenti
Elementi positivi
Correntemente sottopeso nei portafogli in termini di PIL
Parecchie appaiono sottovalutate da un punto di vista di parità del potere d’acquisto
Le banche centrali necessitano maggiore diversificazione
L’evoluzione dei mercati emergenti potrebbe portare a maggiore flessibilità valutaria
Elementi negativi
Liquidità relativamente limitata
Alcune valute dei mercati emergenti possono solo essere acquisite tramite non-deliverable forwards (NDF)
Alcune parti dei mercati emergenti hanno un rischio di credito considerevolmente elevato
Alcuni mercati emergenti sono molto sensibili alla crescita globale e all’appetito al rischio dei mercati
Fonte: UBS Global Asset Management
Per investitori professionali 15Focus – Dollaro Australiano
1.2 AUDUSD Indice S&P 500 1800
La più liquida tra le valute commodity
1600
Valuta con maggiore beneficio dalla 1
domanda asiatica, ma anche 1400
maggiormente influenzata in caso di
forte rallentamento cinese 0.8 1200
AUD/USD
S&P 500
Altamente sensibile al rischio – forte 1000
0.6
correlazione con l’azionario globale 800
Estremamente cara su base del potere 0.4 600
della parità d’acquisto
400
Uno dei pochi paesi con merito creditizio 0.2
AAA e ottime dinamiche di debito 200
0 0
Dollaro Australiano (AUD) 2002 2004 2006 2008 2010 2012
Maggiori partner di commercio Acciaio/carbone Cina
Conto delle parità correnti Deficit -2.2% In peggioramento
Parità del potere d’acquisto AUD/USD Fortemente sopravvalutato
Liquidità Alta In miglioramento
Risk on/ risk off Beneficia da risk on Fatica durante periodi risk off
Fonte: Bloomberg, UBS Global Asset Management, IMF, World bank, Barclays
Dati a fine agosto
Per investitori professionali 16Focus – Dollaro Canadese
Economia aperta con forti connessioni 1.2 CAD/USD Crudo 160
alle commodity
140
1.1
Buona liquidità
120
Importante partner di commercio con gli 1
USA (oltre 70% delle esportazioni) 100
CAD/USD
OIL
Sensibile al rischio ma meno che l’AUD 0.9 80
Merito creditizio AAA e buoni 60
0.8
fondamentali
40
0.7
20
0.6 0
2002 2003 2004 2005 2006 2007 2008 2009 2010 2011
Dollaro Canadese (CAD)
Maggiori partner di commercio Crud Oil USA
Conto delle parità correnti Deficit -2.8% In miglioramento
Parità del potere d’acquisto CAD/USD Fortemente sopravvalutato
Liquidità High In miglioramento
Risk on/ risk off Fatica durante periodi risk on Beneficia da periodi risk off
Fonte: Bloomberg, UBS Global Asset Management, IMF, World bank, Barclays
Dati a fine agosto
Per investitori professionali 17Soluzioni Fixed Income ad esposizione valutaria
Single Bond Funds
Currency
Duration
EUR USD CHF GBP AUD CAD JPY
Money X X X X X X X
3 mesi Market
Medium
2 anni Term X X X X X X X
Bond
5 anni Bond X X X X X X X
Oltre 20 anni di track record
Per investitori professionali 18Soluzioni Fixed Income per la diversificazione valutaria
Copertura a 360°
Total Return
Currency Alpha
Soluzione Delegata
Em.Economy
Global Short Term
Currency Diversifier Asian Local
Latin American
Currencies
Em.Economy
Relative Return
Global Bonds
Mercato/regione
Brazil European
Convergence
Valute “Core” Valute Emergenti
Per investitori professionali 19Disclaimer
• Il presente documento è stato preparato da UBS Global Asset Management per una rappresentazione ad una audience di operatori professionali del
settore finanziario, unicamente a scopo informativo e di marketing da parte di UBS. Non può essere distribuito al pubblico indistinto.
• Le view sono espresse a ottobre 2012 e rappresentano una guida generale delle view di UBS Global Asset Management. Questo documento non
sostituisce i materiali specifici. Il commento riguarda le strategie a livello macro e non fa riferimento ad alcun fondo.
• Rappresentante in Italia per i fondi UBS, UBS Global Asset Management (Italia) SGR S.p.A., Via del Vecchio Politecnico, 3 Milano. Il Prospetto Informativo,
il Prospetto Semplificato, i regolamenti dei fondi nonché gli statuti delle SICAV UBS ed il bilancio annuale e semestrale sono disponibili gratuitamente
presso UBS Global Asset Management (Italia) SGR S.p.A., Via del Vecchio Politecnico, 3 Milano. Prima dell’adesione leggere il Prospetto Informativo.
• I risultati passati non costituiscono un indicatore affidabile dei risultati futuri.
• Le informazioni contenute nella presente pubblicazione hanno solo uno scopo informativo, non costituiscono e non possono essere interpretate come un
invito, un'offerta o una raccomandazione ad acquistare o collocare investimenti di alcun genere o ad effettuare una qualsiasi altra transazione. La
presentazione è redatta senza riferimento ad obiettivi d’investimento specifici o futuri, né alla situazione finanziaria o fiscale, profilo di rischio o
esperienze e conoscenze né tanto meno alle speciali esigenze del destinatario o di terzi.
• Tutte queste informazioni ed opinioni sono soggette a modifica senza preavviso. I commenti in questo documento sono basati sulle aspettative correnti e
sono rivolti al futuro. I risultati futuri reali, tuttavia, possono risultare differenti dalle aspettative. UBS Global Asset Management non assume alcun obbligo
di aggiornare o modificare le view future in base a nuove informazioni, eventi futuri o altro. Inoltre, queste view non sono intese essere predittive o
garantire la performance futura di alcun titolo, asset class o mercato in generale, né intendono predire la performance futura di alcun conto, portafoglio o
fondo di UBS Global Asset Management.
• UBS vieta espressamente la ridistribuzione totale o parziale del presente materiale senza la propria autorizzazione scritta e non si assume alcuna
responsabilità per azioni di terzi al riguardo.
• Le informazioni qui contenute non rispettano i requisiti volti a promuovere l’indipendenza della ricerca in materia di investimenti e non sono sottoposte
ad alcun divieto in ordine alla effettuazione di negoziazione prima della loro diffusione.
• La presente documentazione è destinata elusivamente a soggetti che non rientrano nella definizione di “consumatore” dettata dall’art. 3 del D.lgs 206/05
(c.d. Codice del Consumo). Anche ai fini della disciplina posta a tutela della concorrenza del mercato e della trasparenza e correttezza delle informazioni,
UBS vieta di distribuire la presente documentazione a “consumatori” ai sensi della predetta disciplina
• © UBS 2012. Il simbolo delle chiavi ed UBS sono tra i marchi protetti di UBS. Tutti i diritti sono riservati.
Per investitori professionali 20Puoi anche leggere


