Il mercato italiano degli NPL post pandemia: rischi e opportunità
←
→
Trascrizione del contenuto della pagina
Se il tuo browser non visualizza correttamente la pagina, ti preghiamo di leggere il contenuto della pagina quaggiù
Il mercato italiano degli
NPL post pandemia: rischi
      e opportunità

                             1
Ultima versione di luglio 2021

Pier Paolo Masenza

Iscritto all’ODCEC di Roma dal 1991
Partner PwC
Curatore del report semestrale “The
Italian NPL Report”

                         Rimescolando le carte ….
                                                                            2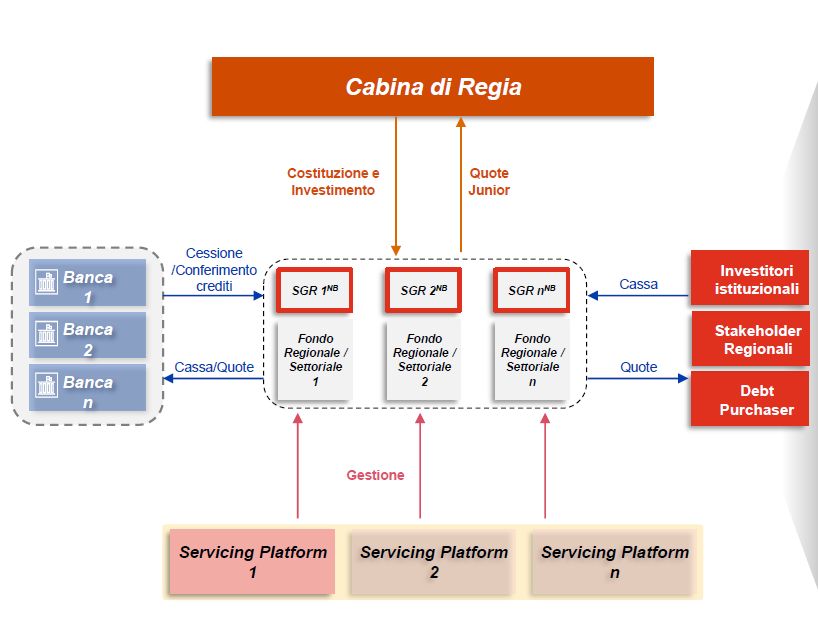
… dopo la forte riduzione tra 2015 e 2019 la situazione dei crediti
deteriorati appariva sostanzialmente sotto controllo …
Evoluzione stock crediti deteriorati lordi delle banche italiane – (€mld)

                                       CAGR                                                                                  CAGR            Post
                                      2008-15                                                                               2015-20          pandemia
                                                                            326      341            324       -21,9%
                                        +22,0%
                                                                            12       14              7
                                                               283                                        264
                                                237            18                    127                   5
                                                                            131                     117
                                     194        21                                                         94         180
                                                               109
                         157         13                                                                                4
              132                                91                                                                              135
                         12          74                                                                               79
              16                                                                                                                  4          99        100
 85                      66                                                          200            200                          61                3          4
       9      57                                               156          184                           165
 33                                             125                                                                                          49         49
                          78         107                                                                               97
 42           59                                                                                                                  70         47         47

2008         2009       2010        2011        2012          2013         2014      2015          2016   2017       2018       2019        2020       1Q21
                                                      Scaduti lordi                  Sofferenze lorde
                                                      Inadempienze probabili lorde
           Fonte: Banca d’Italia, "Banche e istituzioni finanziarie: condizioni e rischiosità del credito per settori e territori", Giugno 2021              3
Tuttavia, ora la pandemia ha completamente cambiato lo scenario
anche se le misure speciali adottate hanno portato finora a un
«freeze» dei crediti deteriorati …
Principali misure di sostegno Effetti delle misure messe in atto
• Oltre 2,7 milioni di domande di Evoluzione stock crediti deteriorati lordi post COVID-19
moratoria su prestiti per circa (€mld)
300 miliardi da marzo 2020 (di 135 133 130
cui 69 miliardi ancora attive su 4 4 5
124
5 -26%
base «volontaria» fino a dic-21) 61 60
99 100
59 57 3 4
• Circa 230 miliardi il valore delle 49 49
richieste al Fondo Garanzia PMI e
SACE da marzo 2020 70 68 66 63 47 47
• Blocco dei licenziamenti fino al
4Q19 1Q20 2Q20 3Q20 4Q20 1Q21
30 giugno 2021 (esteso per alcuni
Scaduti lordi Inadempienze probabili lorde Sofferenze lorde
settori)
Fonte: Banca d’Italia, "Banche e istituzioni finanziarie: condizioni e rischiosità del credito per settori e territori", Giugno 2021 4… e quindi le principali banche italiane non sono state per ora
impattate dal COVID-19
NPL ratio Costo del rischio (annualizzato) – 1H 20211
Dic-19 Giu-21 Var. (bps)
UniCredit 5,0% 4,7% -30 33
ISP 7,6% 4,1% -350 43
BancoBPM 9,1% 6,2% -290 86
MPS 12,4% 4,5% -790 41
BPER 11,1% 5,7% -540 70
Credem 3,8% 2,6% -116 -10
Pop Sondrio 12,6% 7,0% -560 32
Carige 8,5% 4,9% -360 54
1) Al lordo di eventuali effetti straordinari
Fonte: analisi PwC su bilanci societari 5Vi è stato un «sorpasso» degli UtP sulle sofferenze mentre il livello
di coverage è superiore alla media europea
NPE lordi – 1H21 (€ bn) Coverage ratio NPE – 1H21
UniCredit 14.4 7.1 21.5 57,6%
ISP 10.0 9.3 19.3 49,7%
BancoBPM 5.0 2.1 7.1 47,4%
MPS 2.6 1.5 4.1 47,4%
BPER 2.1 2.3 4.5 51,8%
Credem 0.4 0.4 0.8 UtP + Past Due 52,7%
Sofferenze
Pop Sondrio 1.2 1.1 2.3 55,0%
Carige 0.6 52,6%
0.4 0.2
Media EU 44,7%
Fonte: analisi PwC su bilanci societari ed EBA Risk Dashboard
6Iniziano, tuttavia, a osservarsi alcuni primi segnali di possibile
deterioramento del credito … Maggior livello di
attenzione e costo
del rischio crescente
Prestiti con garanzia
Moratorie Stage 21
pubblica
Circa € 69mld di Oltre € 180
mld di Oltre € 260
mld di
moratorie ancora attive prestiti con garanzia crediti classificati Stage
(ex lege e volontarie), a pubblica erogati tra 2 a mar-21 pari a 13,3%
fronte di circa 620 mila 2020 e 2021 di cui € 37 del totale crediti (9,1% a
sospensioni accordate mld senza istruttoria fine 2019)
ordinaria2
1) Esposizioni che hanno manifestato un aumento significativo del rischio di credito dal momento della rilevazione iniziale ( a meno che
abbiano basso rischio di credito alla data di riferimento del bilancio), ma che non hanno evidenze oggettive di riduzione di valore
2) Prestiti fino a 30.000 euro per PMI e professionisti garantito da MCC a norma dell’art. 13, c. 1 lett. m) del Dec. Liquidità DL 23/2020
Fonte: EBA Risk Dashboard + Credito e liquidità per famiglie e imprese al 22 settembre 2021 7… in un contesto in cui il sistema bancario italiano presenta un
profilo di rischio “superiore” rispetto agli altri Paesi europei
Indicatori di rischio delle banche «significant» al 31 marzo 2021
NPL ratio lordo 4,0 3,1 2,5
2,1 1,2
(%)
13,3
Stage 2 su totale 8,3 9,3 7,5 9,0
crediti (%)
202,5
Prestiti sotto 70,8
16,8 2,4 48,2
moratoria (€bn)
Fonte: EBA Risk Dashboard al 31 marzo 2021 8Nel biennio 2022-2023 i flussi di nuovo deteriorato sono attesi in
crescita senza però raggiungere il picco del 2013
Flussi annui di nuovi prestiti in default e tassi di default (2006-2023)
Flussi annui (€ mld) 4,3% 4,5%
4,2%
Tasso di default 4,0%
-1,4%
3,4%
3,1% 71 3,1%
68 3,0%
64
2,5% 59
53 2,2%
49 46 2,0%
42 1,8%
1,5% 1,5% 35 1,3% 1,4%
29 31
23 1,1% 1,0%
19 18 21
16 14 13
2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023
Fonte: elaborazioni PwC su dati Banca d’Italia, IFIS Market Watch 9I nuovi flussi attesi per ~€80-100mld saranno presumibilmente
bilanciati da recuperi, ritorni in bonis e cessioni mantenendo
invariato lo stock sui libri delle banche
Evoluzione dello stock di crediti deteriorati delle banche italiane 1Q 2021- Evoluzione di cessioni di NPE sul
23E – (GBV; €mld) mercato primario - 2015-2020, € mld
76
~80-100 ~25-30 69
~65-75
100 ~90-95 36 38
13
8
1Q21 Flussi in Recuperi e Cessioni 2023 E 2015 2016 2017 2018 2019 2020
ingresso ritorni in bonis
Fonte: analisi PwC su dati Banca d’Italia, IFIS NPL Market Watch 10Nonostante il deleverage realizzato dalle banche negli ultimi anni
rimane uno stock importante da gestire (circa 400 mld) …
Evoluzione stock crediti deteriorati presente sul mercato – (GBV; €mld)
416 411
383 389 389
56 373 376
69 364 364
19
17 101
194
18
225
280 272
252 267
16
341 324
264 13
13 11 11
180 11
135
99 86 98 93
2015 2016 2017 2018 2019 2020 2021E 2022E 2023E
Banche Intermediari ex. Art. 106 Investitori
Fonte: analisi PwC su dati Banca d’Italia 11… e, quindi, a fronte di questo scenario si pone un profondo tema
industriale nella gestione dei crediti deteriorati
1. Migliaia di imprese a «rischio» classificate oggi come
Inadempienze Probabili
Focus nelle
2. Nuovi flussi attesi di crediti deteriorati principalmente UtP/ past prossime
pagine
due di ticket medio-piccolo
3. Industry di gestione degli UtP ancora «embrionale»
4. Pressione sui tempi di gestione e recupero dei crediti deteriorati per
effetto di Calendar Provisioning e di nuova Definizione di Default
12Attualmente in Italia ci sono più di 130 mila1 imprese a «rischio»
classificate come Inadempienze Probabili («Unlikely to Pay/UtP»)
UtP per tipologia della 12%
controparte Società non finanziarie
12% ≈ 93 mila imprese
Società non finanziarie 47
Famiglie produttrici 4%
Credito al consumo 6%
€bn
Mutui 67% Famiglie produttrici
Altro
≈ 41 mila aziende familiari
1) Stimato assumendo un ticket medio UTP in linea con quello delle sofferenze (€321k per le società non finanziarie e di €64k per le
famiglie produttrici - sulla base di elaborazioni fatte su dati Banca d’Italia)
Fonte: Analisi PwC su dati Banca d’Italia 13I nuovi flussi saranno principalmente crediti “vivi” (UtP) e
richiederanno una gestione ad-hoc da parte delle banche
Stock di crediti deteriorati delle banche
italiane (GBV; €mld) • Una porzione limitata dei nuovi crediti deteriorati sarà
Peso UtP costituita da Sofferenze, i.e. con valori di carico vicini al fair
41% 53% 65% value e gestibili con GACS
+ Past Due
• I nuovi flussi di NPE saranno costituiti prevalentemente da
341
piccole/medie imprese appartenenti ai settori più colpiti dalla
crisi. Gli UtP saranno tra le asset class più colpite dalla
UtP + Past Due 141 pandemia e la più complessa da gestire per le banche
• Il mutato contesto regolamentare (in primis, il calendar
provisioning) e le caratteristiche degli inflow di NPE attesi che
saranno principalmente UtP non permetteranno alle banche
100 98
Sofferenze 200 di comportarsi come durante la precedente crisi, cumulando i
53 63 crediti deteriorati sui libri per anni e dismettendoli con
47 34 strumenti quali le GACS
2015 1Q21 2022E
14Gli UtP sono una asset class complessa da gestire con il modello
attuale
Gli UTP rappresentano una asset class complessa per il settore bancario in quanto, a differenza delle sofferenze, devono essere
ASSET CLASS
UTP - COMPLESSA gestiti con un’ottica mista di recupero, turnaround e private equit y (posizioni in sospeso da ristrutturare, anche attraverso
l’erogazione di nuova finanza)
Ogni singola esposizione, per la sua peculiarità, necessiterebbe lo studio e l’implementazione di una strategia dedicata che le
ECCESSIVA NUMEROSITA’ banche ad oggi non riescono a realizzare a causa dell’eccessiva numerosità di questa tipologia di posizioni all’interno dei propri
E DIVERSITA’ bilanci (il ticket medio risulta essere particolarmente basso)
Esposizioni spesso frammentate tra una pluralità di banche e creditori rappresentativi spesso di interessi disomogenei e talora
ESPOSIZIONI FRAMMENTATE
conflittuali. La difficoltà a trovare un approccio unitario porta spesso a perdita di tempo prezioso e spesso vitale per l’imprese in
TRA PIU’ BANCHE difficoltà
MANCANZA DI COMPETENZE Esposizioni gestite dalle strutture di recupero crediti delle banche che potrebbero non avere tutte le competenze specialistiche del
SPECIALISTICHE settore industriale in cui l’impresa opera
Esposizioni gestite come beni uniformi, unidimensionali, passibili di valutazione e trattamento indifferenziato, valido a volte per il
GESTIONE INDIFFERENZIATA Real Estate ma sbagliato per la restante parte dei settori imprenditoriali
Le esposizioni necessitano di essere gestite da investitori guidati non solo da una logica principalmente finanziaria ma soprattutto
GESTIONE IMPRENDITORIALE
industriale
MANCANZA DI SOSTEGNO Esposizioni non coperte dalle attuali misure di sostegno per i crediti non-performing (e.g. GACS per le sofferenze)
15Negli anni si è sviluppata un’industry molto “evoluta” per la gestione
delle sofferenze ma ancora in start-up nella gestione di UtP
Top 10 servicer per AuM (€ mld)
% UtP/
2013 2020
Past due
Italfondiario 36,1 doValue 78,0 3%
Cerved CM 9,7 Intrum 39,4 0%
FBS 5,6 Cerved 35,3 4%
Guber 4,5 AMCO 34,2 42%
Prelios 4,2 Prelios 32,1 34%
CAF 4,0 IFIS 23,9 0%
Archon 1,8 Gardant 19,7 4%
NPL 1,0 Crif 15,6 72%
Hoist 12,6 17%
iQera 12,5 5%
Fonte: PwC NPL report 16È necessaria un’alleanza tra tutti i player (Governo, banche,
investitori, stakeholder locali) per sostenere la ripresa
dell’economia reale
Priorità Fatti/ numeri chiave
Garantire un’uscita «smooth» dalle • Circa € 69 mld di moratorie ancora attive
1.
moratorie • Allo studio ristrutturazioni «garantite» per imprese
ancora in difficoltà allo scadere delle moratorie
Sponsorizzare e diffondere la • Lancio di diverse iniziative volte a supportare
2. conoscenza di soluzioni di supporto l’economia reale (es. costituzione del fondo
all’economia Patrimonio Rilancio da parte di CDP con una
dotazione di € 40 mld)
Facilitare l’accesso alle opportunità • Dal PNRR oltre 110 miliardi1 destinati al settore
3.
del PNRR e di altri fondi europei privato con primario focus su progetti di
digitalizzazione e innovazione e transizione ecologica
1) Stima PwC 17Il mutato contesto delinea anche alcune specifiche priorità per il
mondo del credit management (sia banche che servicer)
• Forte attenzione su gestione rapida e proattiva dello “scaduto”
• Priorità a investimenti in data analytics e nuove tecnologie
• Maggiore focalizzazione su gestione “industriale” piuttosto che pura
liquidazione delle posizioni
• Propensione a individuare e privilegiare soluzioni che garantiscano un
effettivo supporto all’economia reale facendo anche leva, laddove
possibile, sulle iniziative del PNRR
Focus
• Possibilità/ necessità di individuare una soluzione di sistema volta a nella
razionalizzazione, efficientare e velocizzare le ristrutturazioni aziendali prossima
pagina
18Potrebbe essere fattibile individuare una soluzione di sistema volta a
razionalizzazione, efficientare e velocizzare le ristrutturazioni aziendali?
Una possibile soluzione
• Istituzione di una Cabina di Regia a l la cui governance
pa rteci pino soggetti indipendenti (i .e. MEF , CdP , etc …)
affiancati da stakeholder del settore finanziario (i .e. banche,
fonda zioni bancarie, …) e industriale (i .e. Confi ndustria , pa rti
s oci ali, …)
• La Cabina di Regia i s tituisce fondi regionali e/ o settoriali a l
fi ne di gestire in vi a specializzata una particolare categoria di
UTP, ove per ca tegoria s i intende il s ettore merceologico , i l
di s tretto, l ’ area geografica , l a strategia di recupero , …
• La Ca bi na di Regia incentiva (i .e a ttra vers o a cquisto /garanzia
Juni or, meccanismi di profit/ loss s haring , GACS, …) investitori
con profilo di rischio diverso (Debt Purcha ser, Investitori
Is tituzionali, Stakeholder Locali) a finanziare i diversi fondi, con
s eniority diverse, a s econda dell’asset class e del profilo
ri s chio/rendimento target
• Le banche cedono/conferiscono i portafogli a i fondi
a vva l endosi della possibilità di ri cevere in ca mbio quote
• Le servicing platform s pecializzate nella gestione di s pecifici
NB: La struttura può prevedere soluzioni differenziate: in alternativa alla SGR tradizionale, s ettori/geografie/tipologie di esposizioni, gestiscono le
utilizzo di altri soggetti specializzati (e.g. veicolo 106, SPV …) o investimento diretto in
posizioni sottostanti i singoli fondi
operazioni «single name» 19Puoi anche leggere


