L'architetto in poLe position - IL SETTIMANALE 27223 marzo 2019 - ilQI
←
→
Trascrizione del contenuto della pagina
Se il tuo browser non visualizza correttamente la pagina, ti preghiamo di leggere il contenuto della pagina quaggiù
272
Nomisma
La fotografia
dEL mercato
ITALIANO

Uffici 4.0
                                                          23 marzo 2019
l’analisi
di gabetti
su Milano
e Roma
                                         IL SETTIMANALE
                                                 de il Quotidiano Immobiliare

          L’architetto
        in pole position
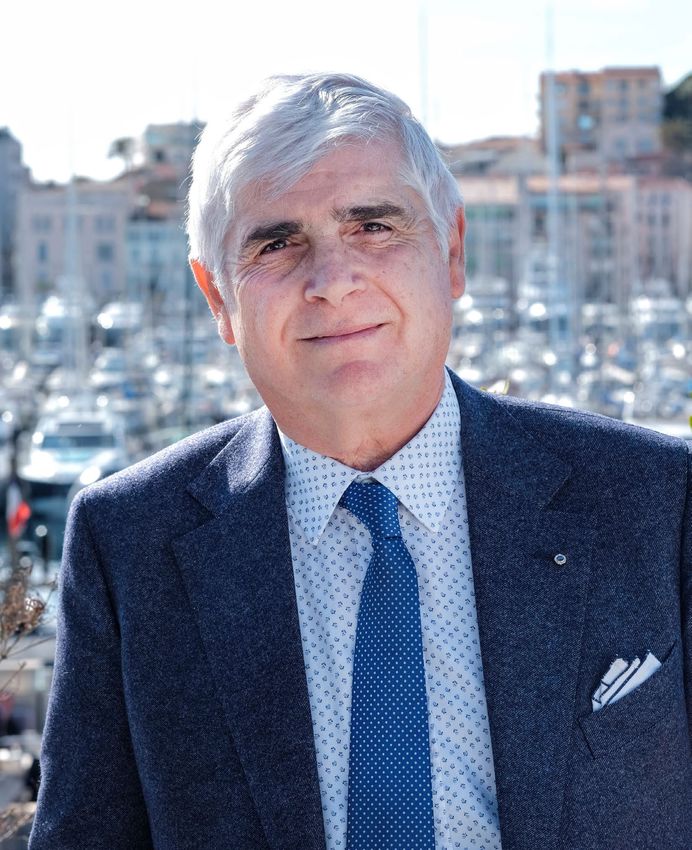
        L’intervista de ilQI a Giuseppe Gervasi di Archilinea
sommario
      articoli
                                    rubriche
pagina 11
progettiamo la qualità
                                    editoriale

pagina 19
                                    report
Di nuovo in zona recessione

pagina 24
smart places per una nuova
generazione di lavoratori

pagina 28
Rinascimento “green” a Milano

   SOMMARIO                     S                2
ilQI      CONVEGNO      ilQI

              NPL, INVESTIMENTI E REAL ESTATE,
                MATERIALI PER IL BENESSERE
    È tempo di tracciare un bilancio trimestrale sugli investimenti nel real estate nel 2019,
       tra nuove iniziative, recupero dell’esistente e gestione dei non performing loans.
             Quale ruolo gioca la qualità del prodotto immobiliare nell’immissione
                                  sul mercato di questi asset?

                       GIOVedì 4 APRILE - Innovation Campus Milano

                                         scopri di più

                             Palazzo Pitagora a Roma
                                     presentazione progetto

                                               Stella Michele
                                                TORRE SGR SPA

                         Quanto vale un immobile sano?
                      Come misurare il benessere immobiliare

Goldmann Isabella       Miorin Thomas          Davoglio Guido          Andrea Remotti   Sassi Gianfranco
GOLDMANN & PARTNERS        REBUILD                 TEKSER              KERAKOLL GROUP   GRANITIFIANDRE SPA
L’epopea degli NPL è finita? Risultati ottenuti
                e confronto con la situazione di cinque anni fa

Dondi dall’Orologio         Scopigli Stefano         Mazzetta Giuseppe         Piantanida Laura                 Zago Paolo
       Luca                        YARD                  Gabriele                        REAAS                  HERA HOLDING
    NOMISMA SPA                                         NPLS RE_SOLUTIONS

                     Investimenti esteri nel real estate italiano:
                              il sentiment del mercato

 Coticoni Stephen                               Marin Pierre                            Mazzi Massimo
  BNP PARIBAS REAL                                 JLL SPA                              REDILMAT ITALIA SRL
    ESTATE ITALIA

                     Sandberg Joachim                            Nicosia Roberto                                 Mazzanti
                    CUSHMAN & WAKEFIELD ITALY                  COLLIERS INTERNATIONAL                           Alessandro
                                                                      ITALIA SPA                                 CBRE ITALIA

                     Investimenti esteri nel real estate italiano:
                         fattori positivi e rischi che frenano

   Puri Negri               Caputi Massimo              Buaron Daniel          Albertini Claudio              Serrini Riccardo
Carlo Alessandro                FEIDOS SPA              FIRST ATLANTIC RE               IGD SIIQ                 PRELIOS SPA
   AEDES SIIQ SPA

                               conclusioni: conversazione con

                                                      Dal Pastro Alexei
                                                             COVIVIO

Sponsor
EDITORIALE         di Guglielmo Pelliccioli

Un architetto
Normale
Il cielo sopra Giuseppe Gervasi è quello blu dell’E-
milia, che non è bello quando è bello come quel-
lo della Lombardia, ma è bello e basta: chissà poi
cosa se ne faranno loro, i modenesi, i parmigiani,
quelli di Sassuolo che stanno con la testa sempre
nella meccanica sia di una motocicletta, di un’au-
to o di motore elettrico. Beh, almeno lui Gervasi,
l’architetto i muri li tira su e quindi è costretto a
vedere il cielo e magari a ricordarlo con quei colori
bianchi e azzurri che sono la cifra stilistica di molti
suoi lavori. Di Giuseppe personaggio di copertina,
schivo seppur dotato di un sorriso che rompe lo
schermo, si conoscono vizi e virtù che guarda caso
coincidono: le automobili e l’aceto balsamico. En-
trambi possono portare alla rovina una famiglia o
renderla felice. Ma mentre una macchina, magari
a malincuore la cambi, la batteria per produrre l’a-
ceto balsamico non te lo puoi permettere di farlo,
essa ti deve seguire per tutta la vita.
Siamo felici dunque di mostrarvi un architetto di-
verso sulla nostra copertina di oggi; diverso per-
chè sa sorridere, diverso perchè non alza mai la
voce, diverso perchè lavora per fare un progetto e
non un’opera. Uno che ha trovato il Paradiso nella
terra fertile dell’Emilia e che ora stiamo provando
ad esportarlo anche in altre ragioni del Belpaese.
Un architetto Normale con la N maiuscola.

    EDITORIALE                                            S   5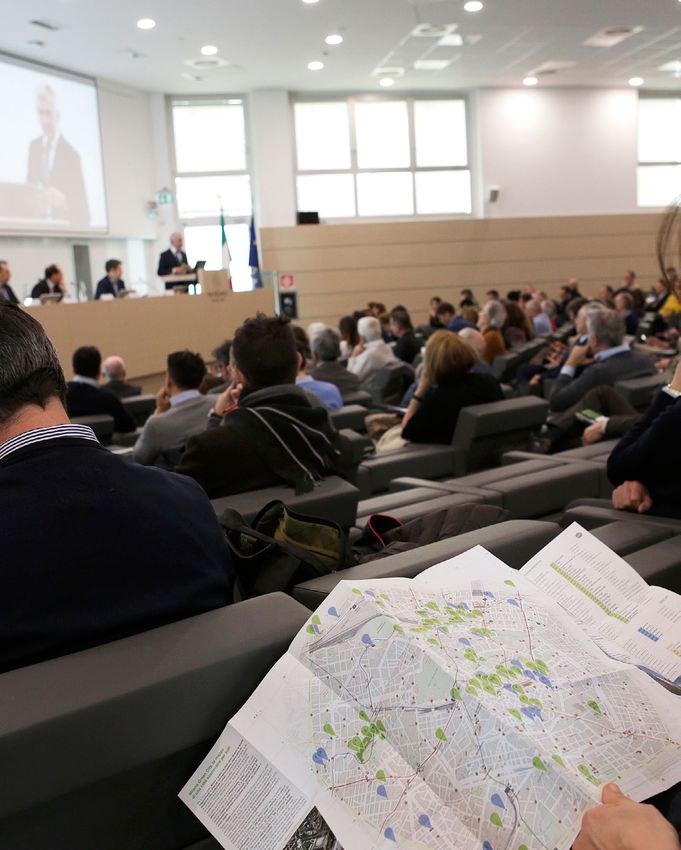
Prenota subito uno
SPAZIO PUBBLICITARIO

              focusqi
SPECIALE MAPIC ITALY
   Deadline: 9 APRILE
              scopri di più

      Contattaci: service@ilqi.it - 035 211356
report                                                                                                                                              a cura di
                                                                                                                                                  tecnocasa

    Mutui: volumi stabili e tassi ancora ai minimi
      I finanziamenti derivati dalle compravendite hanno compensato il crollo delle surroghe

   11.806 milioni di euro nel III trimestre 2018 è il valore dei finanziamenti rice-
   vuti dagli Italiani per l’acquisto della casa. Il dato di Banca d’Italia (dic. 2018)
   ci conferma il trend positivo del mercato, le erogazioni segnano +10%, per un
   controvalore di oltre 1miliardo di euro.
   è consolidata la ripresa dei volumi che aveva visto un sorpasso positivo nel
   II semestre 2018. Da inizio 2018 infatti i volumi si attestano a oltre 36 mld di
   euro, in crescita del 3,7%. La crescita attuale è strettamente legata ai finanzia-
   menti derivati dalle compravendite immobiliari, queste non solo hanno com-
   pensato il crollo delle surroghe ma hanno addirittura spinto il mercato.

                                                     erogazioni trimestrali in italia

16.000,0    55,4%                                                                                                                                                 60,0%
                                                       13.904,9                                                                       13.744,6
14.000,0              13.223,4                                                                                                                                    50,0%
                                                                              12.771,0
                                                                                                             12.391,4
                                      11.453,3                     11.776,3                                                                         11.805,9
12.000,0   11.031,0                                                                                                      11.044,5                                 40,0%
                       28,5%                                                                 10.733,2

10.000,0                                                                                                                                                          30,0%

 8.000,0                                                                                                                                                          20,0%
                                                                                                                                       7,6%          10,0%
                                          6,2%          6,3%        6,8%
 6.000,0                                                                                                                                                          10,0%
                                                                               -3,4%                                      -6,2%
 4.000,0                                                                                         -6,3%                                                            0,0%
                                                                                                             -10,9%
 2.000,0                                                                                                                                                          -10,0%

     0,0                                                                                                                                                          -20,0%
             I trim

                        II trim

                                          III trim

                                                         IV trim

                                                                     I trim

                                                                                II trim

                                                                                                  III trim

                                                                                                               IV trim

                                                                                                                             I trim

                                                                                                                                        II trim

                                                                                                                                                       III trim

                                   2016                                                   2017                                         2018

                                  EROGAZIONI MUTUI TRIMESTRALI (mln euro)                            VAR. % SU TRIM. ANNO PRECEDENTE

                                           Elaborazione Ufficio Studi Tecnocasa su fonte dati Banca d’Italia

           report                                                                                                        S                         7
Il comparto creditizio sembra essere stabile. I principali indici dei tassi di rife-
rimento rimarranno contenuti, benché a fine 2018 gli istituti di credito hanno
aumentato gli spread, comunque convenienti. L’andamento della situazione
economica italiana condizionerà il settore: in generale il settore mutui nel 2019
dovrebbe chiudere con un volume delle erogazioni attorno ai 48-50 miliardi di
Euro.

                                 incidenza delle surroghe sul totale erogazioni

                                                 24,8%
                                      22,6%                            23,1% 22,6%                                21,4%
                         16,5%                                                        17,4% 16,9% 18,1%                        17,2%
                                                                                                                                          12,9% 12,5% 13,1%              12,0%     11,7%
             7,5%
4,5%
  III trim

               IV trim

                             I trim

                                       II trim

                                                  III trim

                                                             IV trim

                                                                          I trim

                                                                                   II trim

                                                                                             III trim

                                                                                                        IV trim

                                                                                                                  I trim

                                                                                                                           II trim

                                                                                                                                       III trim

                                                                                                                                                  IV trim

                                                                                                                                                            I trim

                                                                                                                                                                         II trim

                                                                                                                                                                                   III trim
       2014                                 2015                                        2016                                    2017                                 2018

                                                  Elaborazione Ufficio Studi Tecnocasa su fonte dati Banca d’Italia

             report                                                                                                                    S                             8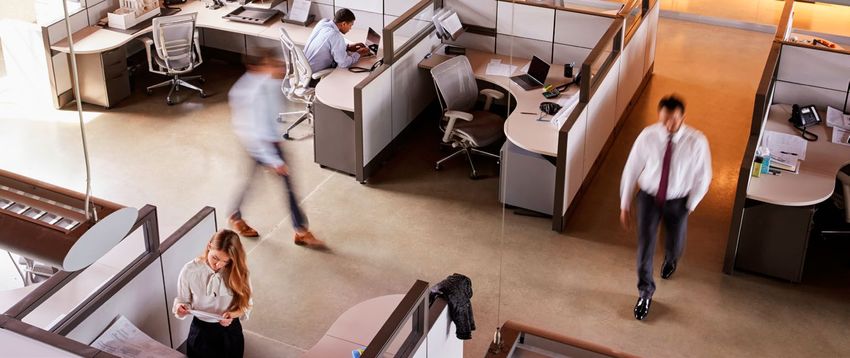
ilQI         CONVEGNO            ilQI

        LOGISTICA, RETAIL
    & CONDOMINIO, ECONOMIA
           CIRCOLARE
     Le attività commerciali e quelle della logistica si stanno avvicinando
 sempre di più, incidendo sulle prospettive immobiliari degli specifici asset.
   Si costruirà diversamente in base alla tipologia immobiliare, ma con una
   sempre maggiore attenzione al ciclo di vita dell’immobile e all’economia
                             del riciclo dei materiali

   MERCOLEdì 17 APRILE - Innovation Campus Milano

                                  scopri di più

   Si scrive “Life Cycle Thinking” ma si pronuncia
               “Immobiliare del futuro”

Radice Andrea                     Roversi Alessandro                      Cipolla Giovanni
    REAAS                             SCHINDLER                          NUPI INDUSTRIE ITALIANE

                De Vito Stefano                        Grimaldi Davide
                     SPDV                         JOHNSON CONTROLS SYSTEMS
                                                     AND SERVICE ITALY SRL
La logistica del futuro è già qui

Dallari Fabrizio                            Greco Sirio                           Salmaso Massimo
      LIUC                                ZUMTOBEL GROUP                            MITSUBISHI ELECTRIC
                                                                                          EUROPE

                        Clerici Marco                         Martino Roberto
                        WORLD CAPITAL                               GEWISS

     Il condominio come contenitore immobiliare
              di un’attività commerciale

             Robles Josè Maria             Verpelli Luca               Paniati Oscar
                 SIERRA ITALY                ODOSGROUP                 AGIRE - GRUPPO IPI

                   conclusioni: conversazione con

                                           Epis Caterina
                                    FONDAZIONE PROMOZIONE ACCIAIO

                                           Sponsor
Progettiamo
la qualità
Realizzare strutture complesse richiede professionalità
e cooperazione tra gli attori della filiera
di Guglielmo Pelliccioli
al cersaie si vede
progettiamo la qualità
l’industria italiana del futuro S 11Giuseppe Gervasi, architetto di origini siciliane, ha
trovato il suo habitat naturale e professionale in quel-
la Emilia, patria della meccanica e della velocità, che
lo ha adottato e accolto tra i suoi figli migliori. Lui per
contraccambiare ha messo sui progetti e sui calcoli
un’impronta indelebile: quella del suo sorriso. Que-
sto signore calmo e pacato ha conquistato il cuore di
marchi importanti del motorismo internazionale con
la sua formula magica: progettare meglio di quanto
chiede il cliente. persona
Un piccolo trucco che chissà perché dimostra di es-
sere estremamente gradito dai suoi committenti.
Architetto Gervasi, per avere una prima indicazione
delle caratteristiche del suo studio, ci può spiegare
come è strutturato?
Lo studio è stato fondato da me nel 1981, ed è sem-
pre cresciuto negli anni. Attualmente conta 7 soci e
40 collaboratori. Inoltre fa capo ad un consorzio con giuseppe gervasi
altri 4 studi tecnici (strutturisti, impianti elettrici, im-
pianti meccanici, sicurezza) in grado di fornire l’inte-
ra filiera del progetto con la formula “tutto compre-
so”. Il consorzio dispone di una forza lavoro di circa
100 tecnici.
progettiamo la qualità S 12I suoi committenti in genere sono aziende che vo-
gliono realizzare edifici produttivi o comunque per
uso strumentale. Quale differenza c’è tra questo
tipo di committenza e quella degli investitori im-
mobiliari del Real Estate?
Fino ad ora abbiamo operato prevalentemente con
una committenza di tipo internazionale, molto qua- società
lificata e molto esigente. Gli immobili che ci vengo-
no richiesti sono sempre utilizzati dal committente
stesso, pertanto oltre a rispondere di tutti gli aspetti
funzionali produttivi o rappresentativi, devono rispet-
tare e rappresentare la brand identity del marchio.
Le richieste che ci vengono fatte sono spesso molto
circostanziate in termini di budget e di rispetto dei
tempi di esecuzione, nel contempo chi costruisce
per sé e particolarmente attento alla qualità, alla du- archilinea
rabilità ed alla facile gestione dell’immobile.
I committenti del Real Estate devono per definizione
introdurre grandi elementi di flessibilità, che adatte-
ranno agli utilizzatori non sempre conosciuti in fase
progettuale.
Si sente il bisogno di una maggiore integrazione
tra i vari soggetti della filiera immobiliare, anche
perché sono cambiati i ruoli e le dimensioni dei
principali attori. A suo giudizio come può essere
esplicata questa volontà di rapportarsi in maniera
diversa?
Realizzare un progetto, nel tempo, è diventato un pro-
cesso sempre più complesso. Il nostro lavoro consi-
Gli immobili che ci vengono richiesti sono sempre utilizzati
dal committente stesso, pertanto oltre a rispondere di tutti
gli aspetti funzionali produttivi o rappresentativi, devono
rispettare e rappresentare la brand identity del marchio
progettiamo la qualità S 13ste nel partire dal “foglio bianco” e consegnare un
immobile finito con certificazioni ed agibilità. Perché
il tutto proceda nel modo più razionale possibile oc-
corre conoscere bene gli attori della filiera. Commit-
tenti, progettisti, esecutori, fornitori, ecc. Ognuno nel
suo ruolo deve dare il meglio. Il meno bravo rallenta
tutto il processo. Quando si lavora con attori noti è
tutto più facile.
I nostri clienti, essendo prevalentemente delle so-
cietà private, scelgono le imprese più affidabili, que-
sto ci facilita molto il lavoro. In sostanza conoscersi
è già in sé un grande valore aggiunto.
L’affermazione del BIM nella progettazione sta en-
trando sempre più negli standard richiesti. Qual è il
suo giudizio su questo processo? Potrà veramente
cambiare le funzioni e i ruoli di chi partecipa alla
realizzazione di un edificio?
Premesso che il BIM è stato solo recentemente in-
serito a pieno titolo nel processo di progettazione in
Italia, il suo scopo è stato individuato nel fatto di evi-
tare di dover gestire varianti in corso d’opera (con re-
lativi aumenti dei costi) dovuti ad una progettazione
di scarsa qualità.
Nel nostro studio abbiamo invece introdotto la pro-
gettazione BIM già da alcuni anni proprio per la natu-
ra delle commesse che dovevamo affrontare. Aven-
progettiamo la qualità S 14do una clientela con esigenze tecniche, spesso molto
complesse, abbiamo trovato naturale affrontare la
progettazione in modo avanzato, prima con l’espe- Progettare in BIM, a
rienza della integrazione 3D e poi con il BIM vero e
parte la problematica
proprio. Devo dire che progettare in BIM, a parte la
problematica iniziale di doversi abituare a lavorare in iniziale di doversi
team (architetti, strutturisti, impiantisti), rende il can-
abituare a lavorare
tiere enormemente più semplice da gestire, riduce
le contestazioni con l’impresa e aiuta a rispettare i in team (architetti,
tempi. strutturisti, impiantisti),
Recentemente lei è entrato a far parte del Sistema rende il cantiere
Copernico. Che giudizio ne ha tratto? Può essere enormemente più
uno strumento utile per migliorare la qualità dei
rapporti tra i vari soggetti della filiera? semplice da gestire,
Il sistema Copernico lo vedo come un grande facili- riduce le contestazioni
tatore di rapporti. Da architetto mi sono sempre oc-
con l’impresa e aiuta
cupato della mia parte di progettazione e Direzione
Lavori, ma con un occhio a volte distratto sugli altri a rispettare i tempi
protagonisti della realizzazione. Da quando siamo
entrati nel sistema abbiamo cercato di spiegare le
nostre esigenze e nel contempo capire meglio cosa
chiedere agli altri.
Come già detto, conoscersi è un enorme valore che
occorre coltivare per essere ognuno nel suo ruolo
sempre più competitivo. L’obiettivo generale dovreb-
be comunque essere quello di far bene il proprio la-
voro in sinergia e non in competizione con tutti gli
altri.
progettiamo la qualità S 15ilQI GENERALI REAL ESTATE PROGETTO Bassi Business Park (Milano) RELATORE Giustiniani Benedetto Generali Real Estate IMMOBILTEC PROGETTO System - Espansione Ovest (Fiorano Modenese, MO) RELATORE Ganapini Alessandro Immobiltec COVIVIO PROGETTO Wellio (Milano) RELATORE Dal Pastro Alexei Covivio
CAMERANA&PARTNERS, BASE ENGINEERING

PROGETTO

ADA, Riqualificazione ex off. Grafiche DeAgostini (Novara)
RELATORI
Camerana Benedetto Camerana&Partners
Cinquetti Pier Massimo Base engineering

PRELIOS SGR

PROGETTI

Le Case nel Parco (Piacenza)
Porta Vittoria (Milano)
RELATORE
Busci Alessandro Prelios SGR

ABITARE IN

PROGETTO

Trilogy Towers Milano (Milano)
RELATORE
Grillo Marco Claudio Abitare In

IN.TECH

PROGETTO

TFS X.0 (Roma)
RELATORE
Zampetti Claudio In.tech
LENDLEASE

PROGETTO

MIND - Milano Innovation District (Milano)
RELATORE
Mandruzzato Francesco LendLease

MALPAGA

PROGETTO

Per Malpaga - Progetto E Rinascita (Cavernago,
frazione Malpaga, BG)
RELATORE
Cividini Paolo Malpaga SpA

WIP ARCHITETTI

PROGETTO

San Donato Social District (San Donato Milanese, MI)
RELATORE
Di Troia Nicola WiP Architetti

                           scopri di più

                                 Sponsor
Di nuovo
in zona recessione
I risultati dall’Osservatorio Nomisma
sul mercato immobiliare italiano
di Cristina Giua
di nuovo in zona recessione S 19Tutto tranne che un “fulmine a ciel sereno”, visto che
le prime avvisaglie e i primi sentori di un cambio di rot-
ta all’orizzonte sul mercato immobiliare italiano erano
stati chiaramente segnalati nel 3° Rapporto dell’Os- società
servatorio Nomisma che risale allo scorso novembre.
Ora la conferma: il 2019 si apre più in salita del pre-
visto per il Real Estate italiano, con uno scenario ge-
nerale che sta cambiando rapidamente e in peggio. Il
tutto dopo un biennio (quello del 2017-2018) di mo-
derato ottimismo che aveva dato, ad operatori e ana-
listi, l’illusione di una transizione verso un nuovo ciclo
di segno espansivo. Tanti, invece, i dati analizzati nel nomisma
corso del convegno, che si è svolto questa settimana
a Milano, per presentare il primo Rapporto del 2019
dell’Osservatorio Nomisma, che restituiscono un’im-
magine diversa da quella sperata.
persona
Questo il quadro, con i trend in estrema sintesi: calo
della domanda immobiliare già in atto e, di conse-
guenza, calo delle richieste di mutui, sia corpora-
te che residenziali, collegati ad un deterioramento
complessivo del clima di fiducia degli operatori nei
confronti del mercato. Conseguenze previste per i
semestri a venire: volumi di compravenduto in fre-
nata. E sul fronte prezzi, proseguirà la tendenza al
ribasso partita, quasi senza soluzione di continuità, luca dondi
un decennio fa.
di nuovo in zona recessione S 20Vediamo quindi alcune considerazioni emerse dal
primo Rapporto di quest’anno a cura dell’istituto di
ricerca bolognese, su dati aggiornati al secondo se- persona
mestre del 2018 e con previsioni sul 2019 in corso.
“Peggiorano i dati macro a livello nazionale e questo
indebolimento si sta riflettendo sull’andamento del
mercato immobiliare” spiega Luca Dondi, Ammini-
stratore Delegato di Nomisma, ai microfoni de ilQI al
termine del convegno di presentazione del dossier
(tutte le video-interviste ai protagonisti del convegno
sono disponibili al termine di questo articolo; ndr).
Dondi ha messo inoltre l’accento sul diverso timing elena molignoni
tra il mercato corporate, dove le imprese negli scorsi
semestri sono state in grado di decifrare rapidamen-
te il cambio di clima all’orizzonte. Meno reattivo in-
vece il mercato private dove la consapevolezza delle persona
famiglie (e quindi del segmento abitativo) sta arri-
vando solo ora. A monte di tutto, uno scenario inter-
nazionale “a più velocità”, dove gli Stati Uniti aumen-
tano il passo, l’Europa si muove lentamente e l’Italia
ancora più lentamente: riassumiamo così l’intervista
a Lucio Poma, Responsabile Scientifico dei settori
Industria e Innovazione di Nomisma, a margine del
convegno.
Ma l’Osservatorio presentato questa settimana non lucio poma
si accontenta di uno sguardo di insieme (internazio-
di nuovo in zona recessione S 21società
colliers
international
nale e nazionale), mettendo sotto la lente di ingran-
dimento anche i mercati immobiliari locali di 13 città
italiane di media grandezza. Qui è Elena Molignoni,
Responsabile Area Immobili, Territorio e Ambiente di persona
Nomisma, a sottolineare, sempre a margine del con-
vegno: “Con le eccezioni del caso (Modena e Verona
tra le intermedie, accanto alla conferma di Milano tra
le grandi), il secondo semestre del 2018 ha messo in
luce, nella maggioranza delle città italiane, un peg-
gioramento complessivo del mercato”.
Vogliamo però concludere con una nota positiva, che
arriva dal capital market internazionale, su cui ilQI ha
fatto il punto con Simone Roberti, Head of Research simone roberti
Italy di Colliers International: “Le opportunità sul cor-
porate ci sono, non solo a Milano e non solo verso
prodotto direzionale o retail” dice Roberti, intervista-
to da ilQI, mettendo l’accento su una domanda di in-
vestimento su prodotto “core”, e in parte “value ad-
ded”, su città considerate secondarie e su segmenti
differenziati.
di nuovo in zona recessione S 22servizio e interviste qitv
IL SERVIZIO Luca Dondi
di QITV Nomisma
Elena Molignoni Lucio Poma
Nomisma Nomisma
Simone Roberti
Colliers International
di nuovo in zona recessione S 23Smart places per una
nuova generazione
di lavoratori
Il mercato degli uffici a Milano e Roma
di Luca Blasi
Anche per il quarto trimestre del 2018 prosegue, a Milano, il trend positivo per il
mercato degli uffici dove l’assorbimento stimato per il capoluogo lombardo si è
attestato a poco più di 390 mila mq, dato in aumento rispetto allo stesso periodo
del 2017. Dal punto di vista delle porzioni di città più vivaci in termini di superfi-
cie locata, nell’intero anno del 2018, i mercati più attivi sono stati la Periferia e il
Semicentro. In questo scenario, i canoni prime nel CBD tendono a stabilizzarsi a
circa 570 €/mq annuo.
smart places per una nuova generazione di lavoratori S 24MERCATO UFFICI
DI ROMA E MILANO
Guarda su ilQI il direttore generale
di Gabetti Agency, Luca Blasi,
che presenta i dati relativi ai
mercati direzionali di Roma
e Milano nel Q4 2018
Analizzando il mercato della città di Roma, nella ca-
pitale si è registrato un assorbimento di spazi aduso
ufficio di circa 185 mila mq, in calo rispetto al 2017
quando il take up era stato di circa 220 mila mq. A
Roma si registrano canoni sostanzialmente stabili,
con un prime rent nelle zone più centrali della città
pari a 420 €/mq annuo; l’Eur risulta essere la ma-
crozona di preferenza, con il 34% dell’assorbimento
totale.
È in questo quadro complessivo che, tra le città ita- persona
liane, Milano riveste un ruolo centrale per l’Italia,
come polo attrattore per il settore uffici, sia per gli
end users che per gli investitori nazionali e interna-
zionali. I driver dell’attrattività milanese sono rap-
presentati dall’innovazione e dalla sperimentazione
in materia urbanistica e non solo, ponendosi come
realtà metropolitana in grado di competere con le al-
tre grandi città europee. A livello nazionale, Milano è
stata una delle prime città a sperimentare lo smart
luca blasi
working, fenomeno che negli ultimi anni sta cam-
biando l’approccio nella progettazione di spazi a uso
ufficio, ponendo al centro del progetto il benessere
dei fruitori di tali spazi sia durante che oltre gli orari
lavorativi.
smart places per una nuova generazione di lavoratori S 25A sostegno delle nuove logiche del vivere e del lavorare,
negli ultimi anni, nel campo delle certificazioni in edilizia,
si sta superando il semplice concetto di sostenibilità
Gli edifici terziari si dotano non solo di postazioni la-
voro, ma anche di servizi come aree break, palestre,
spogliatoi, sale relax e spazi conviviali intercettan-
do le esigenze del dipendente a 360 gradi: si lavora
meglio e di più, in uno spazio che ci accoglie e per-
mette di liberare tutte le energie di cui disponiamo
in maniera anche creativa. Una nuova concezione di
spazio-ufficio-lavoro, un ambiente dinamico e smart
basato sulla flessibilità nell’uso degli spazi da parte
del lavoratore, che superano la concezione di “open società
space” per evolversi nel concetto di workplace dove
lo spazio lavorativo si trasforma dalla classica scri-
vania, all’area lavoro declinata con poltrone, sgabelli,
divani e tavoli di varia misura che permette, con i vari
digital devices, di utilizzare gli spazi in maniera crea-
tiva e inclusiva, facilitando anche il team working. A
sostegno delle nuove logiche del vivere e del lavora-
re, negli ultimi anni, nel campo delle certificazioni in gabetti agency
edilizia, si sta superando il semplice concetto di so-
stenibilità dell’edificio inteso come mera certificazio-
ne energetica: un esempio è la certificazione WELL,
che certifica non solo l’edificio, ma pone attenzione
alle condizioni di salute e al benessere mentale di chi
occupa lo spazio.
smart places per una nuova generazione di lavoratori S 26Come è noto, sono pochi gli edifici terziari in Italia che rispondono oggi in termini
di spazi alle esigenze dei nuovi modelli organizzativi e che quindi sono in grado di
rispondere all’emergente domanda di qualità oltre che di efficienza. La sfida che
si apre ai progettisti, alle imprese edili, agli investitori e alle aziende è proprio quel-
la di focalizzare l’attenzione sia sulla qualità dell’edificio, che sulla qualità di vita
dell’utente finale, in una logica in cui il benessere dell’individuo diventa la variabile
in grado di aumentare l’attrattività per i nuovi talenti e la produttività dei lavora-
tori, per gli investitori un elemento di maggior gradimento, che automaticamente
diventa anche un asset tangibile che si riverbera sul valore economico dell’im-
mobile stesso. Sta a tutti noi cogliere questi nuovi requirement del mercato per
realizzare l’ufficio 4.0.
smart places per una nuova generazione di lavoratori S 27Rinascimento
“green” a Milano
La mappa GBC su architettura e infrastrutture sostenibili
di Cristina Giua
rinascimento “green” a milano S 28Edifici sostenibili a pari passo con città sostenibili,
dove a fare da apripista per l’Italia è Milano con una
grande trasformazione in atto con ricadute su co-
struito, ambiente e anche abitudini sociali. Se ne è
parlato nel corso del convegno dal titolo “Green Ci-
ties: the new normal”, che si è svolto questa setti-
mana nell’Aula magna del Politecnico di Milano-Bo-
visa, organizzato da GBC (Green Building Council)
Italia e da MCE (Mostra Convegno Expoconfort) e
di cui il Quotidiano Immobiliare è stato media part-
ner. L’incontro fa parte della Settimana delle Energie
Sostenibili - in programma dal 18 al 24 marzo 2019
– voluta per il secondo anno dal Comune di Milano
con l’obiettivo di promuovere il rispetto per l’ambien-
te, l’efficientamento energetico, il comfort abitativo
e la riduzione dello spreco delle risorse della Terra.
Punto centrale della mattinata di convegno è stata la
presentazione della prima mappa, stampata su carta
ecologica e di cui volutamente non esiste una ver-
sione app, di Milano Green City, con la localizzazione
degli oltre 200 edifici certificati oggi in città secon-
do i principali protocolli di sostenibilità energetica
(LEED, BREEAM, WELL). A Milano sono stati inoltre
censiti, accanto allo stock di edifici dotati di ufficiale
certificazione di sostenibilità, uno stock di 93 colon-
nine di ricarica per veicoli elettrici, 290 postazioni di
bikesharing con 3.650 biciclette tradizionali e 1.150
a pedalata assistita, 218 km di piste ciclabili, circa
rinascimento “green” a milano S 29persona società
giuliano dall’ò gbc italia
90 edifici ammessi ai Bandi comunali BE1 e BE2 per
l’efficientamento energetico delle costruzioni.
Ad ampio raggio il dibattito al tavolo dei relatori, dove
hanno parlato, tra gli altri, i vertici di GBC Italia, As-
simpredil Ance, Politecnico e Comune di Milano. Giu-
liano Dall’Ò, Presidente di GBC Italia ha richiamato
l’attenzione sulla fase in atto: “A Milano non parlia-
mo solo di edifici iconici e premiati in tutto il mondo,
come nel caso del Bosco Verticale, ma siamo all’ini-
zio di una trasformazione che cambierà completa-
mente il volto della città e le abitudini di chi la vive, ci
lavora o la visita. Un percorso verso un “nuova nor-
malità”, come recita il titolo del convegno, che è una
sfida per un’architettura e un trasporto sostenibile”.
La parola è passata poi a Marco Granelli, Assessore
a Mobilità e Ambiente del Comune di Milano, a cui è
spettato il compito di fare il punto sulla mobilità so-
stenibile (“ha iniziato a circolare in questi giorni il 25°
autobus elettrico di ATM – ha ricordato l’assessore
nel suo intervento – : l’obiettivo che ci siamo dati
è arrivare al 2030 con tutti gli autobus del traspor-
to pubblico che circoleranno passati da un motore
diesel ad uno elettrico). Più complessa la situazione
dell’edilizia milanese: “Sul patrimonio edilizio che fa
rinascimento “green” a milano S 30persona società
marco granelli comune di milano
capo ai privati siamo indietro – riconosce l’Asses-
sore – : tra stock di edifici storici ed edifici della ri-
costruzione e dello sviluppo industriarle, il traguardo
che ci siamo dati è eliminare entro il 2023 le caldaie
a gasolio”. Altrettanto concreto l’intervento di Marco
Dettori, Presidente Assimpredil ANCE di Milano, Lodi,
Monza e Brianza, che riporta la platea alla realtà di
un settore ancora in profonda crisi come quello del-
le costruzioni in Italia, che rende la svolta ambien-
tale tutt’altro che a portata di mano e dove Milano
fa storia a parte: “Mancano gli strumenti, prima di
tutto legislativi e di semplificazione burocratica, per
affrontare i mega trend ambientali internazionali” ha
infatti ribadito Dettori.
persona società
marco dettori assimpredil ance
rinascimento “green” a milano S 31www.ilqi.it
www.ilqi.it
Contattaci per prenotare uno spazio pubblicitario a service@ilqi.it
info@ilqi.it - www.ilqi.it
il settimanale
de il quotidiano immobiliare
Fondato da Editore La pubblicità non supera il 45%
Guglielmo Pelliccioli DAILY REAL ESTATE S.R.L. del numero delle pagine della
Via Copernico, 40 rivista.
Redazione 24069 Trescore B.rio (BG)
Cristina Giua, Kevin Massimino, Iscrizione ROC N.22163 Foto e immagini dell’editore o di
©Shutterstock a eccezione di quelle
Patrizio Valota, Pietro Zara
fornite direttamente dagli autori.
Legale rappresentante Foto a pag. 28-29-30-31: © MCE
Consulenza editoriale Luca Pelliccioli (escluse foto profili)
Daily Real Estate sas
di Lara Pelliccioli Direttore responsabile Ai sensi dell’art.2 comma 2 del codice
Marco Luraschi di deontologia relativo al trattamento
Grafica e impaginazione dei dati personali nell’esercizio
Massimo Ghilardi Contatti dell’attività giornalistica, si rende nota
Tel. +39 035-211356 l’esistenza di una banca dati personali
Responsabile amministrazione, www.ilqi.it - info@ilqi.it di uso redazionale presso la sede di Via
servizi e abbonamenti Copernico, 40 Trescore B.rio (BG).
Gli interessati potranno rivolgersi
Simona Galiero Autorizzazione
al responsabile del trattamento dei
Tribunale di Arezzo dati presso detta sede per esercitare i
Immagini e video n.1/13 del 03.01.2013 diritti previsti dal D.lgs 196/2003 e del
Andrea Bassis, Giuliano Bellini Regolamento UE 2016/679 “GDPR”
© Copyright Daily Real Estate s.r.l. Informativa sulla Privacy alla pagina
Web e digitale – Bergamo web www.ilqi.it/condizioni#privacy.
Matteo Belotti
S 32Puoi anche leggere


