Finanziari - Bambini e denaro Serve spirito d'iniziativa - Credit Suisse
←
→
Trascrizione del contenuto della pagina
Se il tuo browser non visualizza correttamente la pagina, ti preghiamo di leggere il contenuto della pagina quaggiù
Settembre 2017                                finanziari

Bambini e denaro
Come e per cosa risparmiano i bambini?

Serve spirito d’iniziativa
Il futuro incerto del sistema pensionistico

Inflazione bassa
Oliver Adler spiega l’obiettivo del 2 per cento
— Sommario Editoriale —
A colpo d’occhio Care lettrici,
cari lettori
04 — Youtuber, artista, scolaro
I sogni e la propensione al risparmio di Mark.
12 — Imparare a gestire il denaro
Paghetta? Smartphone? Risparmio? La parola
allo psicologo Urs Kiener.
15 — Nuova offerta Viva Kids
«Digipigi»: un aiuto nell’educazione finanziaria
16 — Sondaggio: i bambini e il risparmio
16 — Sondaggio Diversi stili educativi, un solo obiettivo:
In giro per Friburgo: come si responsabilizzare.
risparmia per figli e nipoti. 18 — Serve spirito d’iniziativa
«
La speranza di vita cresce, i sistemi pensionisti-
ci vacillano. È importante prendere le redini
Questo numero è dedicato a un tema particolarmente
Due anni e mezzo fa è nato della propria previdenza.
importante: i figli e l’educazione finanziaria. Siamo
nostro figlio e ho voluto aprirgli
»
22 — Obiettivo: inflazione al 2 per cento convinti che una gestione responsabile del denaro
Oliver Adler, capo-economista di Credit Suisse,
un Conto di risparmio. — Paula Moura spiega perché un’inflazione lievemente positiva
sia sempre più importante anche per i nostri piccoli.
04 — Focus è un «lubrificante» per l’economia. Per sviluppare un prodotto perfettamente calibrato in
Pazienza nel disegno e 24 — Tutela delle api selvatiche
funzione delle esigenze di genitori e figli ci siamo
nel risparmio: Mark, alunno L’oasi naturale di Eriwis. avvalsi della consulenza di rinomati partner ed esperti.
delle elementari. Bonviva Kids completa la nostra offerta per clienti
26 — Anatole Taubman allo
Zurich Film Festival privati con una soluzione innovativa, in quanto il
L’attore svela ai bambini i segreti del cinema. nostro salvadanaio digitale Digipigi coniuga in modo
30 — Buono a sapersi ideale il salvadanaio tradizionale con il mondo digitale.
Piano di risparmio in fondi, Supertrend e TWINT
Con la rivista «Aspetti finanziari» beneficiate di un
37 — Mondo dei premi Bonviva accesso diretto alla nostra competenza in tutte le
I vini di Baur au Lac Vins. tematiche finanziarie importanti. Ad esempio, il
nostro capo-economista Oliver Adler risponde alle
domande di maggiore attualità in materia di inflazio-
ne; analizzeremo inoltre in dettaglio l’oggetto dell’or-
mai imminente votazione sulla riforma pensionistica.
Siamo volentieri al vostro fianco in tutte le questioni
12 — Intervista con l’esperto finanziarie con consigli e aiuti pratici e saremo lieti di
Lo psicologo Urs Kiener: poter essere anche in futuro il vostro banking
insegnate presto ai bambini partner di fiducia.
18 — Research
a gestire il denaro. Il sistema pensionistico è in crisi. Vi auguro una lettura piacevole e stimolante.
Prendiamo le redini della
nostra previdenza. Cordiali saluti
Serge Fehr
Responsabile Private & Wealth Management Clients
2 Aspetti finanziari Settembre 2017
Focus —

Per realizzare i sogni
ci vuole pazienza
Mark Aslaksen vive in Argovia ed è un alunno delle elementari. Ha in
mente grandi progetti e dai genitori ha già imparato come si realizzano
i propri sogni. Risparmiare, ad esempio, è importante.
                                   — Testo: Marc Engelhardt    Foto: Philip Frowein

                                       Dritto, rovescio, di corsa sotto rete e di nuovo sulla linea di
                                       fondo. Sul campo da tennis, Mark non passa certo inosservato.
                                       Ricci ribelli, sorriso che conquista e grande determinazione:
                                       dà il tutto per tutto. Realizzare un sogno? Sa che ci vuole perseve-
                                       ranza. E siccome ora a causa di un infortunio non può dare
                                       il 100% nel tennis, si sta già allenando per il suo nuovo sogno,
                                       con la stessa risolutezza, giorno dopo giorno.

                                       «Mette il massimo impegno in ogni cosa che fa», sorride Erik
                                       Aslaksen, papà di Mark. A soli dieci anni il medico consigliò a
                                       Mark di praticare meno tennis per una questione di crescita.
                                       Mark si trovò allora un nuovo hobby. «All’epoca guardavo già
                                       video su YouTube, cose diver tenti come quelli pubblicati da
                                       Julian Bam, una star della piattaforma» spiega. «Mi ritrovai con
                                       del tempo libero e pensai che potevo farlo anche io. Ma ci
                                       vuole un po’ di for tuna. E pa zienza.» La pa zienza è uno dei
                                       suoi più grandi punti di forza, e Mark lo sa bene. Presa la
                                       decisione di diventare uno youtuber, ci voleva un piano. «Con
                                       matite e pennarelli disegno ritratti o personaggi dei video-
                                       giochi, come Yoshi, il drago di un gioco della Nintendo. Mentre
                                       disegno riprendo il tavolo da disegno dall’alto, poi elaboro
                                       il video e aggiungo la musica.» Finora i video caricati da Mark
                                       sul suo canale YouTube «BarkyTube» sono 24. Nella foto
                                       del profilo si vedono intere file di matite e pennarelli, quelli che
                                       utilizza per le sue opere: «120 matite Caran d’Ache e 144
                                       pennarelli in feltro Copic, il meglio». Mark è par ticolarmente
                                       orgoglioso dei suoi Copic, anche per le loro caratteristiche:
                                       «I Copic sono molto coprenti e a base di alcol, quindi glibinchio-
                                       stri si mescolano bene. Per riprodurre con realismo gli
                                       effetti della pelle occorrono ad esempio almeno cinque diverse
                                       sfumature. Li volevo a ogni costo, anche se sono molto cari».
                                       I 144 pennarelli sono costati 700 franchi. E a pagare non sono

                                                                            Aspetti finanziari Settembre 2017   5
— Focus                                                                                                                                                                                                                                                  Focus —

                                                                                                          01

                                                                                                                                           02

stati i genitori, ma lo stesso Mark: «Ho risparmiato per              alcuni desideri par ticolari, i figli l’hanno capito poi da sé:      gestire i soldi.» La prima paghetta è stata di un franco a
potermeli permettere».                                                «I bambini devono imparare ad aspettare che arrivi il momento        settimana e a ogni promozione alla classe successiva la            01 — Erik e Michelle Aslaksen ascoltano con
                                                                      giusto per potersi concedere qualcosa che ancora non                 somma settimanale aumenta di un franco. Per Mark è stato           at tenzione i proget ti del figlio Mark per il futuro
La paghetta: una palestra per imparare a gestire i soldi              si possono permettere». Anche Erik è dell’opinione che lo si         chiaro fin dal primo giorno quale sarebbe stata la desti-          e prendono sul serio i suoi desideri fin da
Mark è l’ultimo dei tre figli di Michelle ed Erik Aslaksen.           impari con la pratica: «Se non si fa altro che comperare             na zione della sua paghetta: «Il salvadanaio». Mostra con          quando era piccolo.

Dal tavolo da pranzo dell’abita zione di proprietà la vista spa zia   dolciumi poi non si ha il denaro per cose più impor tanti. Come      orgoglio un contenitore colorato. Unica aper tura: una
                                                                                                                                                                                                              02 — Gli Aslaksen discutono di tut to in famiglia:
sulla valle dell’Aar fino alle ultime propaggini dell’arco del        genitori abbiamo sempre cercato di essere il più coerenti            fessura sul coperchio. Davanti: un lucchetto. I genitori gli
                                                                                                                                                                                                              «I miei figli se la cavano tut ti bene con i numeri»
Giura. Erik Aslaksen è commerciante, la moglie lavora a tempo         possibile e di non dare ai raga zzi altri soldi una volta che la     hanno forse nascosto la chiave? Mark ride: «No, la chiave
                                                                                                                                                                                                              dice mamma Michelle.
parziale come terapeuta e insegnante di tennis. «La gestione          paghetta era stata esaurita. Così hanno imparato che una             ce l’ho io, ma non apro comunque il salvadanaio, a meno che
del denaro per noi ha sempre avuto il significato di dare valore      volta che il denaro è finito, è finito». Erik e Michelle non hanno   non abbia risparmiato tanto da poter realizzare uno dei
alle cose» spiega Michelle, e il marito annuisce. «Trovo che          mai posto condizioni su come i figli dovessero spendere il           miei desideri». Non cede al consumismo? Per ora Mark va
per i bambini sia impor tante capire che se ci si compor ta bene      proprio denaro. Andare regolarmente al cinema o acquistare           ancora al cinema con i genitori, ma non vorrebbe comperarsi
si riceve qualcosa in cambio. Non sempre si tratta di soldi,          una tantum un set di costosi pennarelli da 700 franchi?              delle gomme da masticare? Oppure caramelle o fumetti?
può essere anche un elogio.» Michelle ricorda che hanno iniziato      La decisione spetta solo ai raga zzi. «La paghetta e i regali        «No, sentire che il salvadanaio è pieno è una bella sensa zione.
a parlare di tanto in tanto con i bambini della funzione del          dei padrini o della nonna sono loro e ne possono fare ciò            Se non spendo sto meglio. Preferisco risparmiare per qualcosa
denaro ancora prima che andassero a scuola: «Con il tempo             che desiderano.»                                                     di utile, tutte queste piccole cose non è che servano a molto.»
abbiamo spiegato loro quanto costa una lezione di tennis                                                                                   Per i pennarelli Mark ha dovuto risparmiare per quasi un anno,
o pianofor te, affinché fosse chiaro che non bisogna dare nulla       Come i fratelli, da quando ha iniziato la scuola Mark riceve         anche se aveva già un buon fondo cassa grazie ai regali
per scontato». Che si debba risparmiare per poter soddisfare          una paghetta. «È stato allora che ho iniziato a imparare a           ricevuti in occasione delle feste passate. Nel frattempo dipin-

6    Aspetti finanziari Settembre 2017                                                                                                                                                                                        Aspetti finanziari Settembre 2017   7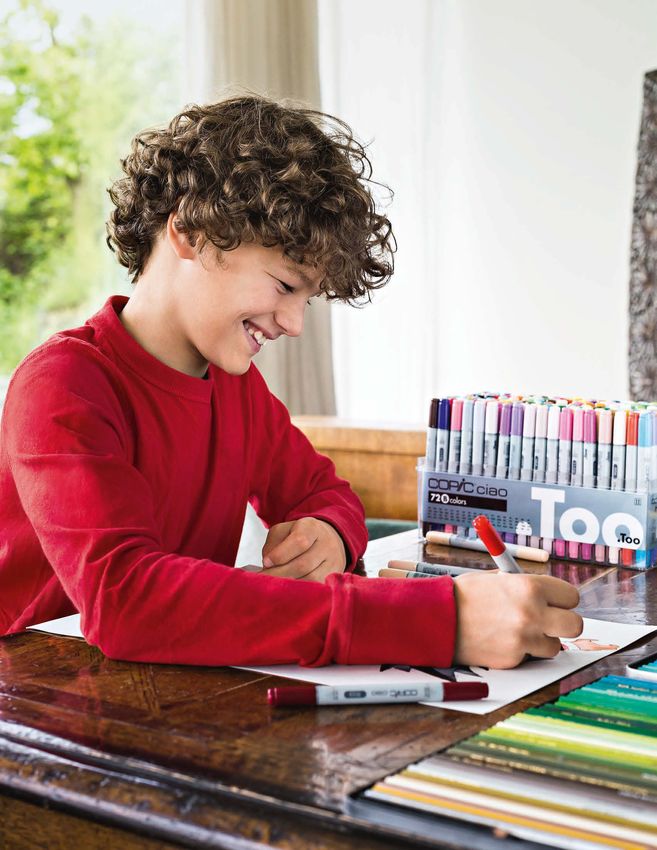
— Focus                                                                                                                                                                        Focus —

                                                                                          03 — Sempre con il massimo impegno.
                                                                                          Sul campo da tennis Mark lascia sua mamma
                                                                                          sempre con il fiato sospeso.

                                                                                          04 — L’ordinata scrivania del giovane ar tista:
                                                                                          ha oltre 250 matite e le ha acquistate prevalente-
                                                                                          mente con i propri risparmi.

                                                                                          05 — Mark pubblica video su YouTube con
                                                                                          lo pseudonimo BarkyTube e finora ha totalizzato
                                                                                          oltre 170 0 visualizza zioni.

                                                               03

                                                                                                                                               04

geva con quello che aveva e attendeva con pazienza. Non                Naturalmente il fratello maggiore è un modello per Mark, che
appena racimolato il denaro necessario, l’ha subito adoperato.         già pensa a quando anche lui, tra non molto, guadagnerà un
È passato più di un anno, e Mark s’illumina ancora quando              po’ di soldi: «Quando un video su YouTube raggiunge un
suddivide i pennarelli con estrema precisione. Sono così ordinati      milione di visualizza zioni si guadagnano 1000 euro» spiega.
che potrebbe trovare ogni colore anche al buio!                        «Ma un milione di visualizza zioni sono dav vero molte.»
                                                                       Finora Mark è riuscito a ottenerne oltre 1700, non sufficienti
Piccoli lavoretti per raggiungere l’obiettivo di risparmio             per attirare l’attenzione di chi vuole pubblicare un banner
Forse risparmiare è anche una questione soggettiva. Louis, il          pubblicitario. Ma tempo al tempo: «Su YouTube ci sono diversi
fratello più grande, sorride spesso mentre Mark racconta della         modi per fare soldi e anche con il tennis si può guadagnare
sua parsimonia. «Anche io ogni tanto metto da par te qualcosa          se si ha uno sponsor sulla maglietta». Michelle Aslaksen ride:
però spendo anche per andare a bere qualcosa o mangiare con            «I miei figli se la cavano tutti bene con i numeri. Il maggiore
i miei compagni di scuola.» La scuola di Louis è più distante,         è negli USA per un programma annuale di scambio. Ha una car-
e il percorso per raggiungerla passa davanti a fast food, super-       ta di credito e ogni giorno possiamo verificare gli addebiti»
mercati e negozi invitanti: «A volte vado con gli amici                afferma. Ne parlano liberamente, così come a casa parlano
all’Europapark in pullman e la gita me la pago io». Per poterse-       aper tamente di denaro.
lo permettere Louis fa dei lavoretti. Al piano superiore di
casa c’è una macchina per tendere le corde delle racchette da          Le tentazioni del consumismo
tennis. È un lavoro cer tosino che Louis svolge con concen-            Il cellulare: un tema centrale. «Uno della mia classe ha
tra zione: «All’inizio mi ci volevano due ore per incordare una        l’ultimo cellulare uscito e un abbonamento Internet » racconta
racchetta, oggi solo mezz’ora circa, merito dell’esperienza.           Mark. Con gli amici della scuola primaria parla di soldi e
Per ogni racchetta ricevo tra i 10 e i 15 franchi, a volte il denaro   durante la pausa pranzo non mancano le occasioni per con-
lo spendo, a volte lo metto da par te». Louis, che ha appena           frontare l’ammontare delle paghet te. «I genitori del compagno
iniziato a frequentare il liceo, dispone già di un Pacchetto           di cui parlavo prima gli pagano tut to, ma a dire il vero a me
di presta zioni bancarie Viva di Credit Suisse, costituito da          non impor terebbe poi molto.» E dire che anche Mark avrebbe             05
un conto di risparmio e anche da un conto privato per                  voluto un cellulare, anche se i fratelli l’hanno ricevuto solo
poter ef fet tuare pagamenti flessibili con la car ta Maestro.         all’inizio della scuola distret tuale. Ma alla fine la mamma ha

8    Aspetti finanziari Settembre 2017                                                                                                              Aspetti finanziari Settembre 2017   9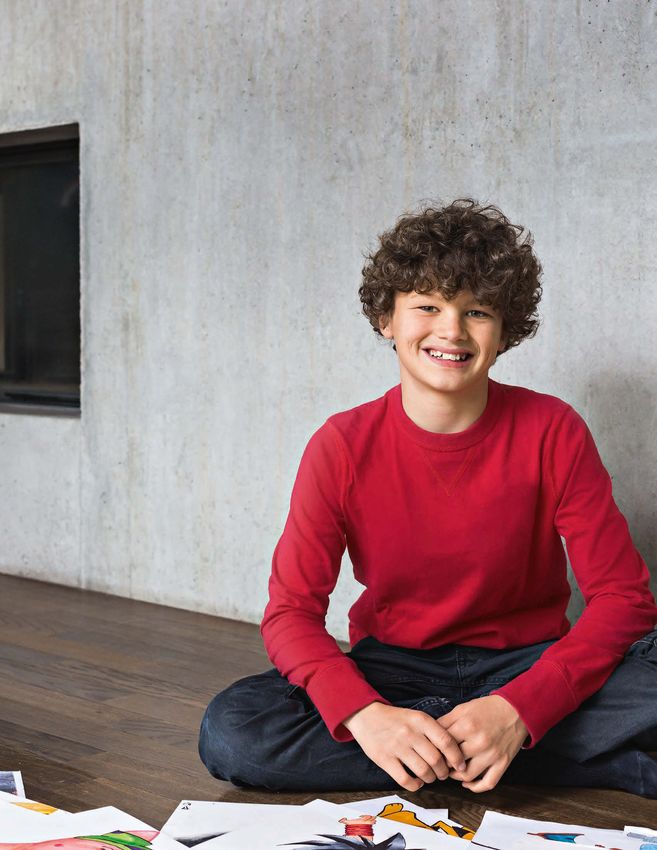
— Focus

                                              deciso che un bambino della sua età non ha bisogno dello
                                              smar tphone: «È ancora piccolo, deve crescere. Adesso
                                              utiliz za un cellulare usato con car ta prepagata e per ora è più
                                              che sufficiente». Figli grandi, spese grandi – e non solo
                                              per i cellulari. Molti genitori iniziano infat ti a risparmiare sin
                                              dai primi anni di vita dei figli. «Noi non abbiamo messo
                                              da par te denaro per l’università o cose simili. Pensiamo che
                                              da più grandi dovranno autofinanziarsi una par te delle
                                              loro spese tramite lavori stagionali o, per quanto mi riguarda,
                                                                                                                             — Daniel Burkhardt (42 anni) è
                                              anche come youtuber » spiega il papà. «Naturalmente da
                                                                                                                                     consulente clientela di
                                              genitori li aiuteremo se sono in difficoltà, ma in linea di massi-
                                                                                                                                   Credit Suisse a Basilea.
                                              ma i raga z zi devono prov vedere a se stessi.» Erik Aslaksen
                                              è invece scettico sul retribuire gli aiuti in casa: «Siamo una
                                              famiglia, è normale ripar tire tra tut ti noi le incombenze». Per
                                              queste mansioni i raga z zi non dovrebbero quindi ricevere
                                              nulla in cambio.
— «Se non spendo, sto meglio»: Mark spende
i risparmi per gli hobby, come il disegno,    Il fat to che un figlio sia parsimonioso mentre l’altro preferisca
e le sue opere crescono di giorno in giorno   spendere par te della paghet ta, non impensierisce gli
                                              Aslaksen. A preoccuparli sono piut tosto i regali in denaro a
                                              loro av viso talvolta troppo generosi, come accaduto anche
                                              quando i bambini erano molto piccoli.

                                              «Una nonna ha aper to per ciascun nipote un Conto di risparmio
                                              regalo di cui potranno disporre alla maggiore età. È anche
                                              un aiuto per iniziare la vita da adulti.» E uno sgravio per i genitori.
                                                                                                                        L’analisi di «Aspetti finanziari»
                                              A volte Michelle si chiede se i figli non siano viziati:
                                              «Come noi del resto, dopo tut to abbiamo un buon tenore di                Quando una famiglia dovrebbe iniziare a risparmiare                   tardi è possibile disporre di un Pacchetto di presta zioni banca-
                                              vita. Siamo tranquilli perché abbiamo pianificato bene                    per i figli?                                                          rie Viva con accesso a Online & Mobile Banking, come il figlio
                                              alcune cose e cerchiamo di dimostrare che così facendo ci si              Non appena finanziariamente possibile. Più i figli crescono, più      maggiore degli Aslaksen. Così i bambini imparano gradualmen-
                                              può garantire una buona qualità di vita». Tut ti e i tre figli            aumentano le spese. Ed è proprio quando finiscono la scuola e         te a cavarsela con quanto hanno. È un insegnamento impor tan-
                                              hanno imparato fin dall’infanzia a gestire responsabilmente il            desiderano la patente o andare a studiare in un’altra città che       te, perché i bambini che non fanno questa esperienza rischiano
                                              denaro, e questo li aiuta a realizzare i propri sogni. Mark ha            ser vono maggiori mezzi. Quando si ha ancora molto tempo da-          di contrarre debiti già prima della maggiore età. La pressione al
                                              ad esempio un nuovo obiet tivo: un programma di montaggio                 vanti per risparmiare per queste finalità, allora è sufficiente       consumo è grande, acquistare su Internet è molto facile e molti
                                              professionale per migliorare i video che posta su YouTube,                versare regolarmente piccoli impor ti. Gli Aslaksen hanno fatto       non si rendono conto di quanto denaro spendono.
                                              tanto che ha già elaborato con il papà un det tagliato piano di           tutte le scelte giuste: hanno aper to subito dei Conti di risparmio
                                              risparmio per met tere assieme il denaro necessario.                      regalo a tasso d’interesse preferenziale per i figli dove versano     Oltre a pensare alla previdenza dei figli, i genitori
                                              «Crediamo che ciò che fa sia fantastico e lo sosteniamo nei               annualmente una determinata somma. Di questi risparmi i ra-           devono anche risparmiare per la propria vecchiaia. Qual
                                              suoi proget ti per il futuro» afferma felice Erik Aslaksen.               ga zzi potranno disporne dopo la maggiore età. Anche i nonni          è il suo consiglio?
                                              «Ma se vuole il programma dovrà pagarselo. Su questo non                  hanno aper to Conti di risparmio regalo per i nipoti, così la fami-   La previdenza privata del 3° pilastro è molto impor tante in que-
                                              si transige.» Mark annuisce, d’altra par te non immagina di               glia risparmia a più livelli.                                         sto contesto, e vale la pena sfruttare questa oppor tunità in par-
                                              poterlo ot tenere in nessun’altra maniera.                                                                                                      ticolare per le giovani genera zioni. Anche in questo caso rispar-
                                                                                                                        I figli degli Aslaksen hanno iniziato presto a gestire i loro         miare capitale è più facile nel lungo periodo che iniziando dieci
                                              Da Ginevra Marc Engelhardt scrive sull’ONU e sull’economia svizzera.      soldi secondo modalità adatte all’età. Cosa possono fare              anni prima del pensionamento. Un’altra opzione sono i piani di
                                                                                                                        i genitori per aiutare i propri figli in questo processo?             risparmio in fondi con versamenti mensili, in questo caso è
                                                                                                                        È bene introdurre quanto prima i figli all’utilizzo del denaro, i     bene cominciare quando i bambini sono ancora piccoli. Sicura-
                                                                                                                        bambini possono avere molto presto un conto di risparmio dove         mente è anche oppor tuno aprire un Conto di risparmio per le
                                                                                                                        versare ad esempio i regali in denaro ricevuti. Per i più piccoli     spese impreviste, che con i figli non mancano mai.
                                                                                                                        abbiamo una nuova offer ta Viva Kids, comprensiva di conto di
                                                                                                                        risparmio e conto privato. Gra zie al salvadanaio digitale e alla          Per maggiori informazioni sul nuovo Pacchetto
                                                    Per interessanti contenuti sul tema dell’educazione                 prima car ta Maestro disponibile a par tire dai 7 anni, i bambini          di prestazioni bancarie Viva Kids:
                                                    finanziaria: credit-suisse.com/vivakidsworld                        imparano fin dalla tenera età a gestire il proprio denaro. Più             credit-suisse.com/vivakids

10    Aspetti finanziari Settembre 2017                                                                                                                                                                                          Aspetti finanziari Settembre 2017   11
— Focus Focus —
Urs Kiener, 59 anni, è il più famoso psicologo infantile quei soldi provengono da un conto e che per averli bisogna
e dell’età evolutiva svizzero. Risponde a domande scottanti lavorare. È un compito impegnativo e richiede la nostra risorsa
di bambini e genitori anche in programmi radio e T V e da più rara: il tempo. E oggi che la gran parte del denaro in
dieci anni lavora per Pro Juventute. Il denaro è una delle proble- circolazione è invisibile fornire ai bambini queste spiegazioni
matiche più ricorrenti, come emerge anche dalle chiamate richiede ancora più tempo.
che arrivano alla hotline 147 di cui Kiener è uno dei fondatori.
«Aspetti finanziari» ha incontrato lo psicologo nel suo Quali sono i cardini dell’educazione finanziaria?
studio a Zurigo: a che età è bene che i bimbi inizino ad avere Non tanto il denaro in sé quanto la fiducia. Piaccia o no, i
a che fare con i soldi? Quali sono i suoi consigli sul tema genitori sono i modelli più importanti per i figli, nel periodo
paghetta? E a cosa devono fare attenzione i genitori fin dall’asilo? prescolare i genitori trasmettono loro oltre un terzo dei valori.
Se vogliamo che i bambini sappiano orientarsi nel mondo del
Signor Kiener, a che età è bene iniziare con denaro e non diventino vittime inconsapevoli della pubblicità
l’educazione finanziaria? mirata al loro target, dobbiamo occuparcene seriamente.
I bambini capiscono fin da piccoli che il denaro è qualcosa di Un buon esempio è lo smartphone che si può avere «per un solo
speciale. Non ho mai visto un bambino che consideri i soldi franco», irresistibile per i bambini delle medie, perché final-
con super ficialità. I bambini di tre o quattro anni mostrano con mente i genitori non hanno più alcuna scusa per non acquistar-
orgoglio il proprio por tamonete pieno, fieri di avere così lo. È l’occasione per esaminare nel dettaglio l’offerta, com-
tanto denaro. A quell’età passano ore a impilare e confrontare prese le scritte in piccolo che di solito celano un costoso contrat-
monete, un’attività che ha un effetto speciale, quasi magico, to, e invitarli a rispondere alla domanda: ne vale la pena?
sui bambini nonostante non abbiano ancora un’idea della correla- Spesso queste offerte si rivelano più costose che acquistare uno
zione tra denaro e valore. Questo processo scatta più tardi smartphone del produttore.
ma non troppo in là, oggigiorno già all’età della scuola dell’in-
fanzia. Massimo a sei anni iniziano a chiedersi quale sia il A che età un bambino è capace di risparmiare?
valore del denaro. In età prescolare i comportamenti sono i più diversi: c’è chi
spende ogni centesimo e chi mette tutto da parte. In
È un’età più precoce rispetto a quanto accadeva in passato? età scolastica vostra figlia torna invece a casa e vi dice che la
Certamente. Rispetto ai miei tempi oggi i bambini ricevono prima compagna ha quella certa cosa e che la vuole anche lei, per
la paghetta. Io ho iniziato ad averla alle medie, molti bimbi di non sentirsi socialmente esclusa. Ed è a questo punto che è bene
oggi già in età prescolare. A sei o sette anni quasi tutti percepi- spiegare a cosa servono i soldi. Spesso mi stupisce quanta
scono la paghetta. Il fenomeno ha anche un’origine sociale. poca consapevolezza del costo della vita abbiano oggi giovani e
Parlando con i bambini di prima elementare ho constatato che bambini. Conoscono il prezzo dell’ultimo iPhone ma non
— I genitori interpellano spesso Urs Kiener per questioni sanno molto bene che c’è una correlazione tra lavoro e denaro quanto costa il pane. Molti non sanno cosa siano l’affitto, le
legate al denaro. e questo perché oggi in molti casi a lavorare sono sia i papà che tasse o l’assicurazione malattie. All’inizio dell’età scolare
le mamme. I bambini chiedono alla mamma come mai vada al qualche volta si può andare a pagare le bollette con i propri figli.
lavoro, e in genere si sentono rispondere che lo fanno per guada- È un’esperienza che possono già comprendere e dalla quale
gnare del denaro per vivere. Ecco come viene presentata imparare che una quota di denaro si spende subito e l’altra no.
«Date fiducia ai
questa relazione. Non solo: è quasi impossibile avere una vita
sociale senza denaro, anche per un bambino piccolo. Se i Regali in denaro: vanno risparmiati?
bambini sono d’accordo con gli amici di andare in piscina devono Me lo chiedono molti genitori, e io rispondo spesso che deve
avere i soldi per l’ingresso e magari anche per il bar, pena esserci anche la possibilità di goderseli. Anche io sarei contento
vostri figli»
l’esclusione sociale. Ecco quindi che è inevitabile parlare di denaro. di vincere 100 franchi al lotto domani. Ma anche in questo
caso dovrei essere in grado di gestirli correttamente. Se un
Come possono i genitori prepararsi a queste prime sfide? bambino che ha una paghetta di due franchi riceve dal
Il primo passo è rendersi conto che la vita dei propri figli è molto padrino 50 franchi, per lui si tratta di una somma enorme.
diversa da quella che hanno vissuto loro, e questo già a partire E se i due franchi venissero spesi ogni volta in dolciumi,
Nelle famiglie nessun tema è trasversalmente presente in così tante dai tre anni. Il discorso vale anche per genitori giovanissimi. Non forse è perché il bambino non conosce un’alternativa per cui
era così anche solo poche generazioni fa: l’infanzia di mio spenderli. Ecco l’occasione ideale per parlare di risparmio
fasi della vita come quello del denaro, afferma lo psicologo Urs Kiener. nonno e del mio bisnonno è stata pressoché identica, ma oggi non e di desideri a più lungo termine.
Ecco quindi che è importante che i bambini imparino quanto prima è più così, non da ultimo perché la circolazione del denaro è
del tutto rivoluzionata. Oggi un bimbo di tre anni al centro commer- Che fare invece se i bambini hanno un desiderio che non
a gestire il proprio rapporto con il denaro e i desideri di consumo, se ciale si meraviglia nel vedere gli adulti che mettono nel carrello ci si può permettere di esaudire?
tutto ciò che vogliono e una volta arrivati alla cassa estraggono Direi con molta sincerità a mio figlio che anche io ho desideri
possibile fin dall’asilo. un pezzo di plastica e tutto diventa loro. È una magia? Stessa che posso soddisfare solo se per un lungo periodo mi
— Testo: Marc Engelhardt Foto: Philip Frowein cosa al bancomat: si digita qualcosa e da una fessura del muro impegno a mettere da parte il denaro necessario, e così torniamo
esce del denaro. Siamo noi a dover spiegare ai bambini che al risparmio.
12 Aspetti finanziari Settembre 2017 Aspetti finanziari Settembre 2017 13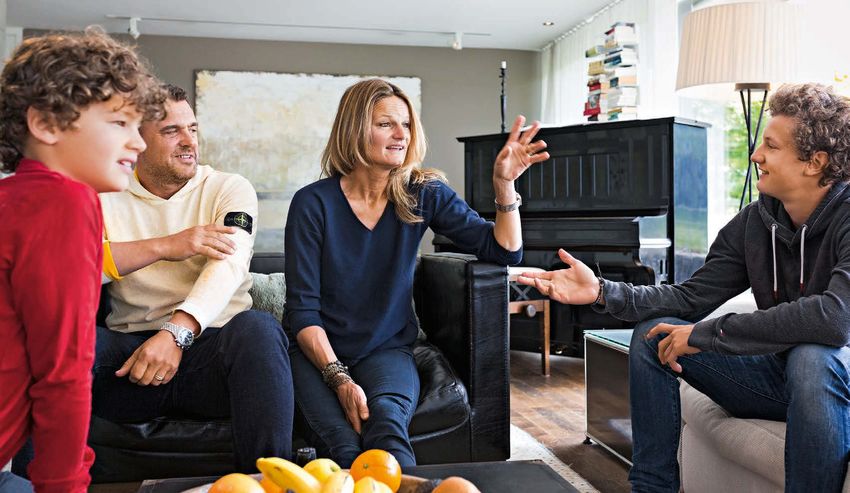
— Focus
Viva Kids: banking
Parliamo di paghetta. Molti genitori non sanno valutare
se la somma stabilita è troppo o troppo poco.
pronti a cedere responsabilità e competenze ai propri figli.
Inoltre si deve essere preparati, sapere di quanto il bambino ha innovativo per
i bambini
Secondo la mia esperienza l’importo è irrilevante. Ciò che invece realisticamente bisogno affinché possa anche acquistare
conta è un accordo chiaro in merito alla destinazione di quel vestiario. In una fase di crescita successiva si può pensare ad
denaro. Se vostro figlio riceve un franco alla settimana probabil- aprire un conto. L’obiettivo è che alla fine della pubertà i
mente lo spenderà per diver tirsi. Ma bisogna dirselo chiara- figli siano diventati giovani adulti autonomi che non si trovano
mente. Se si concorda che il papà non si intrometterà nelle scelte impreparati a gestire il primo stipendio da apprendista o il Florence Schnydrig Moser è
di spesa, quel patto è importante e il genitore deve rispettarlo.
Decisiva è poi la fiducia. Vostro figlio si aspetta proprio ciò che
budget da studenti.
responsabile Products &
voi esigete dal vostro datore di lavoro: che la paghetta arrivi Qual è il consiglio più importante che darebbe ai genitori? Investment Services nonché — Una car ta Maestro già a 7 anni? Florence Schnydrig
Moser di Credit Suisse spiega perché sì.
puntuale e regolare, non solo quando ve ne ricordate o siete di Mai e in nessun campo sostituirsi ai propri figli nell’assunzione responsabile di Viva Kids.
buon umore. Viceversa, i genitori non devono mai rifondere la delle responsabilità quando sono in grado di prendersele loro.
paghetta una volta che è finita altrimenti passa il messaggio che Abbiate fiducia, i vostri figli sono felici di essere responsabilizzati
il denaro è sempre disponibile. secondo modalità commisurate all’età. Non farlo significa
impedire innanzitutto lo sviluppo dell’autoconsapevolezza e in
Cosa ne pensa dei piccoli aiuti in casa? seconda battuta togliere al bambino la possibilità di fare
Signora Schnydrig, perché è importante che i bambini si Una carta Maestro già a sette anni?
Una volta una mamma casalinga mi ha detto: se per i lavori esperienze positive. Sapere di poter trovare in se stessi le risorse
confrontino il prima possibile con temi di natura finanziaria? Siamo la prima banca a offrire una car ta di debito per bambini,
domestici ricevessi tanto quanto riceve mio figlio per gli aiuti che per farcela è un’esperienza imprescindibile per imparare ad
Vista l’enorme offer ta consumistica, oggi i bambini acquisiscono per tanto è stato fondamentale av valersi della collabora zione di
ci dà starei molto meglio finanziariamente. È qui che forse affrontare con successo le sfide della vita. I genitori che rispar-
presto la sensazione di dover avere tutto, senza sviluppare una esper ti e pedagoghi nella messa a punto dell’intera offer ta. A
emerge il problema. Se pensiamo che la nostra famiglia sia un miano alla prole ogni responsabilità e ogni insuccesso
sensibilità verso i presupposti necessari per potersi permettere sette anni i bambini hanno sviluppato una cer ta comprensione
nucleo, una struttura sociale con dei valori propri, allora rendono un cattivo servizio ai figli, che si abitueranno all’immi-
queste cose. I miei figli hanno solo sei e otto anni, ma devono dei numeri e del tempo. Lo vedo anche con i miei figli: dai sei
consiglio di spiegare in questo modo il concetto al bambino: schiarsi degli adulti in ogni campo – nelle questioni di
prendere sin d’ora consapevolezza del valore del denaro e cono- agli otto anni lo scar to di crescita è enorme ed entrambi sareb-
nella nostra famiglia ognuno fornisce il proprio contributo, denaro come in tutte le altre.
scere cos’è il risparmio. L’indebitamento giovanile è un tema im- bero entusiasti di avere la propria car ta personale. Ma, come
è così che si fa. Ma non raccomanderei mai a chi retribuisce i
por tante, come dimostrato anche dal barometro della gioventù già detto, i genitori hanno sempre la situa zione sotto controllo
propri figli per l’aiuto prestato in casa di non farlo. Per quei
Credit Suisse. L’arma preventiva è l’educazione finanziaria pre- e sono loro a decidere quando il proprio bambino è pronto per
compiti per cui invece pagherei qualcuno affinché li esegua,
coce. Con Viva Kids offriamo ai genitori una soluzione facile. disporre di una car ta.
farei un’offerta al bambino, ad esempio per lavare le finestre
o l’auto o tagliare il prato.
Come è nata l’idea di lanciare un’offerta per bambini Un’altra novità è la piattaforma Internet Viva Kids World.
sotto i dodici anni? Come funziona?
Come comportarsi quando i bambini crescono?
Il salvadanaio in plastica utilizzato finora non era proprio accat- Il sito web Viva Kids World è pensato come uno strumento di
Si può stanziare un importo maggiore. A partire dagli undici anni
tivante agli occhi dei bambini. Nel nostro settore lavorano molti consulta zione per aiutare le famiglie ad affrontare il tema dena-
si potrebbe dare del denaro per i vestiti. Anche in questo
genitori che desideravano uno strumento più al passo coi tempi. ro. I soldi sono sempre più astratti, non esistono più soltanto
caso è necessario fare un accordo: dal momento che la paghet-
È stato quindi subito evidente che dovevamo coniugare il vec- fisicamente. Anche le carte sono denaro, persino gli smartphone
ta è aumentata d’ora in poi i vestiti te li paghi tu. Questo è il
chio salvadanaio e il mondo digitale. Oggi i bambini devono possono essere mezzi di pagamento. Spiegare tutto ciò a un
passo più difficile per i genitori. D’un tratto il ragazzino diventa
imparare presto anche a rela zionarsi con gli strumenti digitali bambino non è semplice e questo sito web accorre in aiuto con
per la prima volta completamente autonomo in un dato ambito
affinché possano affermarsi nella vita. spiega zioni consone all’età e consigli forniti per esempio da Pro
e i genitori sono relegati al ruolo di consiglieri. È quindi raccoman-
Con Viva Kids volevamo inoltre rispondere a tutte le esigenze Juventute. Vi si trovano poi av venture e giochi didattici ispirati
dabile riflettere bene su quali sono i settori dove ci si sente
finanziarie di genitori e bambini accompagnandoli fin da subito a principi finanziari.
e durante tutto il loro percorso di vita.
A quanto ammonta la paghetta dei suoi figli?
Quali sono le novità del Pacchetto di prestazioni bancarie Ammetto che finora non siamo stati molto coerenti né con la pa-
Partnership con Pro Juventute Viva Kids? ghetta né con la ripartizione delle incombenze domestiche. Sono
Pro Juventute e Credit Suisse collaborano da tempo nell’ambito dell’associa zione mantello «Check Your Chance» per Il titolare del conto è il bambino, spetta a lui gestire in autonomia felice anche io per questa app che consente di spiegare molti
favorire l’integra zione dei giovani nel mercato del lavoro. Dall’autunno del 2015 alla fine del 2016 hanno condotto insie- il denaro di cui dispone. La car ta Maestro è disponibile già a concetti finanziari con meno fatica ed esempi concreti. È possi-
me il progetto pilota «Bewerbungstrainings für Schülerinnen und Schüler » (corsi per la ricerca di lavoro rivolti agli stu- par tire dai sette anni, naturalmente previo consenso dei genito- bile ad esempio caricare nell’app dei simboli oppure una foto del-
denti). Alla luce della collabora zione molto proficua, a inizio 2017 Pro Juventute e Credit Suisse hanno av viato una ri. La novità più grande è però aver combinato il tradizionale sal- la bicicletta che mio figlio desidera, potrà vedere quanto costa e
par tnership strategica allo scopo di condividere il know-how nel campo della promozione dell’infanzia e della gioventù e vadanaio con il mondo digitale. Lo schermo integrato del salva- quanto ha già risparmiato. Credo che in questo modo sia davvero
lanciare nuovi progetti in tale campo. Nell’ambito della collabora zione, questa primavera è stato anche svolto lo Studio danaio digitale «Digipigi» visualizza le informazioni relative ai semplice spiegare a un bambino come funziona il risparmio, è un
svizzero sulle paghette. versamenti sul conto e alle somme introdotte in contanti. Grazie nuovo inizio per l’educazione finanziaria dei piccoli!
alle due apposite app rispettivamente per i bambini e per i geni-
Per saperne di più sullo studio: credit-suisse.com/studiosullapaghetta tori, tutti hanno una panoramica dei movimenti del saldo. Così i Per interessanti contenuti sul tema dell’educazione
genitori possono accompagnare passo dopo passo i bambini. finanziaria: credit-suisse.com/vivakidsworld
14 Aspetti finanziari Settembre 2017 Aspetti finanziari Settembre 2017 15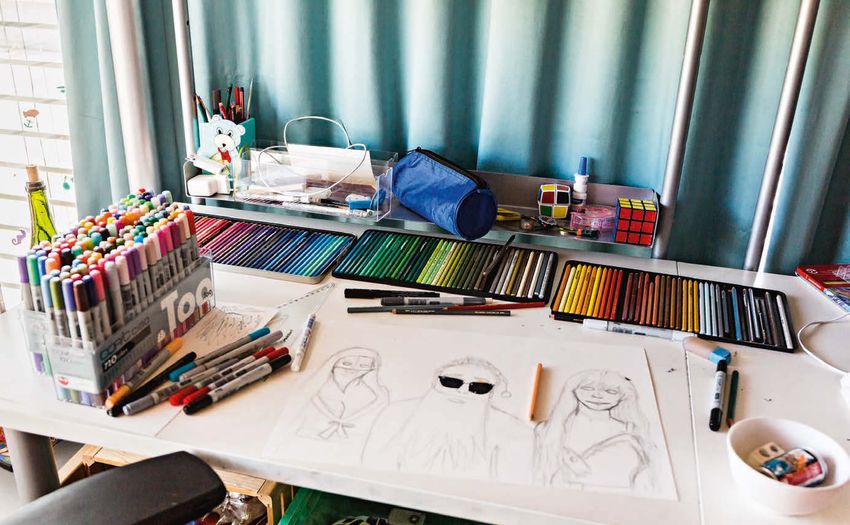
— Sondaggio Sondaggio —
Bráulio Porto e Renata Bitar
«I bambini
«Siamo brasiliani e viviamo in Svizzera dal 2013. Il tema del risparmio è impor tante
per noi. Dal momento che le pensioni statali brasiliane sono molto basse anni fa
abbiamo aper to un conto di previdenza privata. Siamo regolari nei versamenti e in
devono imparare
caso di mor te il denaro passa automaticamente ai nostri figli. Alla nostra bambina
di sei anni diamo una piccola paghetta che spesso utilizza per comperarsi qualcosa
al supermercato. Il più delle volte il suo denaro non basta e si inner vosisce, ma
ad aspettare»
impara una lezione impor tante e cioè che tutto ha un prezzo. Non ha ancora idea di
cosa significhi risparmiare ma di cer to più avanti affronteremo il tema.»
Fabrice Daguet
Mettere da parte una somma che possa facilitare il passaggio dei figli «Con i nostri figli parliamo molto poco di risparmio, trasmettiamo
nel mondo degli adulti è una questione importante per molti genitori. loro valori immateriali, il fatto che in quanto famiglia siamo una comunità
in cui ciascuno dà il proprio contributo. I nostri figli di 10 e 13 anni
Anche ai nonni piace fare ai nipoti regali in denaro da destinare al aiutano nei lavori domestici senza aspettarsi del denaro in cambio. Non
salvadanaio. Per le famiglie è anche importante insegnare ai propri ricevono nemmeno una paghetta: se hanno bisogno di qualcosa ce lo
comunicano. Cerchiamo di insegnare loro ad avere un rappor to consape-
figli ad avere un rapporto responsabile con il denaro, e la paghetta vole con i soldi: non tutte le cose che desideriamo ci sono necessarie.
Se i bambini ricevono dei soldi per il compleanno li incoraggiamo a non
in questo senso è considerata una valida palestra. spenderli tutti subito ma a riflettere bene su cosa li renderà felici
— Testo: Virginia Nolan Foto: Evan Ruetsch nel lungo periodo. Mio padre ha aper to un conto di risparmio per i nipoti.
Dobbiamo ancora capire per cosa utilizzeremo il denaro, decideremo
quando i figli saranno grandi.»
Alma Di Bari e Oronzo Crastolla
«Gestiamo un’attività turistica nel sud d’Italia. Il nostro auspicio è che le nostre
gemelle di dieci anni un giorno possano studiare all’estero. Abbiamo quindi Denise e Jacques Leibzig
aperto un conto di risparmio in cui effettuiamo versamenti regolari. Le nostre «Il risparmio è un tema a cui la nostra nipotina di nove anni si sta approcciando
figlie sanno bene che lavoriamo sodo per il loro futuro – e per la nostra vita. ora: mette la paghetta da par te per comperarsi un pony – il sogno tipico
Vogliamo anche insegnare loro a gestire il proprio denaro. Quando facciamo acquisti delle bambine. Lei e il fratello di sette anni non hanno grandi pretese. Vivono con
le bambine possono tenersi le monetine del resto, è la loro paghetta. I soldi i genitori in campagna. Quando andiamo a fare compere con loro non dimostrano
finiscono nel salvadanaio a cui attingono se desiderano acquistare qualcosa.» alcun desiderio di consumo. È un atteggiamento atipico in bambini di una generazio-
ne che, a nostro av viso, ha disimparato a risparmiare. Per molti bambini e
raga z zi il denaro è scontato, qualcosa di cui disporre senza dare nulla in cambio.»
Paola Stanić
«Le mie figlie hanno sei e nove anni. La grande riceve due franchi a
settimana, la piccola uno. Le loro paghette hanno una finalità educativa: Le prime conclusioni del sondaggio di «Aspetti finanziari»
imparare a gestire le proprie finanze. Se spendono tutta la paghetta
Per genitori e nonni risparmiare per figli e nipoti è impor tante. Il Conto di risparmio è la scelta d’elezione quando si trat-
già il primo giorno, poi non rimane loro nulla per il resto della settimana.
ta di mettere da par te averi che faciliteranno la transizione dei giovani della famiglia nella vita adulta. Alcuni bambini
A volte la più grande risparmia per comperare la sua rivista preferita.
mettono da par te anche una quota della propria paghetta, come emerge dal nostro sondaggio.
Io lavoro nell’ambito della consulenza sull’indebitamento e ogni giorno vedo
Insegnare ai figli a gestire in modo responsabile le finanze è un obiettivo educativo impor tante. I risultati sono in linea
a quali conseguenze va incontro chi non ha imparato a gestire le proprie
con quelli dello studio realizzato quest’anno da Credit Suisse e Pro Juventute e dedicato all’educa zione finanziaria in
finanze. Ecco perché questo è un tema che a casa ci sta a cuore. La spesa
generale e al ruolo concreto del denaro nella crescita dei figli. A par tecipare sono stati oltre 14 000 adulti svizzeri.
la faccio sempre con le mie figlie così imparano a farsi un’idea del costo
delle cose. Facciamo una lista e non comperiamo niente di extra. I bambini
Per saperne di più sullo studio sulla paghetta: credit-suisse.com/studiosullapaghetta
devono imparare ad aspettare, questa è la più importante lezione sul denaro.»
16 Aspetti finanziari Settembre 2017 Aspetti finanziari Settembre 2017 17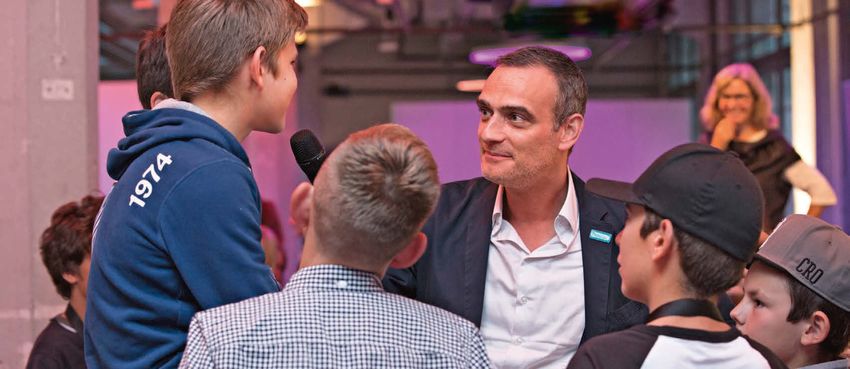
— Research

Prendere le redini della
propria previdenza
Stabilizzazione del sistema previdenziale svizzero per almeno
dieci anni. Ecco l’obiettivo della riforma della previdenza per la
vecchiaia 2020. Ma seppur andasse in porto, i problemi non
scomparirebbero. La nuova parola d’ordine: costruirsi da sé la
propria previdenza.                    — Testo: Fredy Gilgen Illustrazione: Paula Troxler

«Non vedremo mai un soldo di pensione.» Stando a diversi                  pressione la ridistribuzione si contrasta solo con una
sondaggi tre quarti dei giovani svizzeri pensa che da anziani non         riduzione delle presta zioni o l’innalzamento dell’età pensio-
potranno vivere della propria rendita. Niente soldi: né                   nabile» spiega Emilie Gachet, economista di Credit Suisse.
dall’AVS, né dalla cassa pensione. Sebbene la situazione di             — Tutti e tre i pilastri si confrontano invece con problemi
certo non sarà così tragica, è pur vero che diversi economisti            comuni: tassi estremamente bassi, mercati a zionari
e politici borghesi esternano grandi preoccupazioni. «Per molto           turbolenti e crisi finanziarie sempre più frequenti rendono
tempo il nostro sistema basato su tre pilastri è stato preso              complicato per gli investitori poter contare su un
da esempio in tutto il mondo. Ma la Svizzera ha perso terreno.            rendimento ragionevole.
Reagisce troppo lentamente alle sfide dell’invecchiamento
demografico» spiega Sara Carna zzi Weber, economista di                 Riforma della previdenza per la vecchiaia 2020
Credit Suisse. In effetti le assicurazioni sociali svizzere             Di alcuni di questi problemi se ne occupa la riforma su cui gli
stanno attraversando tutta una serie di difficoltà.                     svizzeri sono chiamati a votare il 24 settembre. Ma le casse
                                                                        pensioni non vogliono attendere oltre: oltre l’80 per cento degli
— Il primo pilastro, l’AVS, è minacciato dalla pressione                istituti di previdenza ha già stabilito o sta discutendo un’ulte-
  demografica: sempre meno giovani finanziano sempre più                riore riduzione dell’aliquota di conversione nella parte sovraobbli-
  anziani. Nel 2035 si prevede che per ogni pensionato                  gatoria. Ritengono ci sia dunque bisogno di maggiori misure
  ci saranno due lavoratori, oggi il rappor to è di 1 a 3,7.            anche in caso la riforma andasse in por to. Per l’economista
— Il problema del secondo pilastro è invece in primis la                Emilie Gachet di Credit Suisse la situa zione è chiara: «Se la
  longevità. Tra 30 anni la vita media si allungherà di 5 anni          durata della vita lavorativa rimane invariata mentre quella del
  per gli uomini e di 3,2 per le donne. Il costante aumento             pensionamento si allunga per l’aumento dell’aspettativa di
  dell’aspet tativa di vita ha costret to a un’ulteriore riduzione      vita, si crea uno squilibrio previdenziale. Le soluzioni sono pagare
  dell’aliquota di conversione, più rapida di quanto consenti-          di più, percepire rendite più basse o lavorare più a lungo».
  to dalla politica. Il ritardo nell’attuare l’adeguamento ha causato   A prescindere dalla riforma, i contraenti previdenziali hanno
  una massiccia ridistribuzione tra le genera zioni, come               però la possibilità di prendere in mano le redini della previden-
  emerge dal recente sondaggio sulle casse pensioni di Credit           za e fare qualcosa per migliorare la propria rendita. Indipen-
  Suisse. Nel 2015 i miliardi di franchi ridistribuiti dai lavoratori   dentemente dalle decisioni politiche. I fatti parlano chiaro: per
  assicurati presso le casse pensioni ai pensionati sono stati 5,3.     la maggior parte degli svizzeri i fondi destinati alla previdenza
  «Finché i rendimenti d’investimento rimarranno sotto                  sono di gran lunga la voce patrimoniale più consistente. La

18    Aspetti finanziari Settembre 2017                                                                                                        Aspetti finanziari Settembre 2017   19
— Research Research —
sensa zione è però di non aver alcun controllo su questo — La Legge sulla previdenza professionale (LPP) prevede
denaro una volta finito nel calderone di una gestione collettiva, altre restrizioni. Chi ha prelevato una par te del capitale CP
Possibili ancora centinaia di migliaia di riscatti
che sia quella dell’AVS o di una cassa pensione a ziendale. per la proprietà di abita zioni deve ad esempio rimborsare
I miliardi di franchi depositati presso gli istituti di previdenza del 2° pilastro sono oltre 800, ma potrebbero essere molti
A guardar bene però il margine di a zione su questi soldi è questa somma prima di poter effettuare versamenti
di più se gli assicurati effettuassero riscatti volontari di presta zioni della CP. Nel caso di Publica ad esempio, che con 63
maggiore di quanto la maggior par te dei contraenti non facoltativi. Anche un trasferimento all’estero o un divorzio
500 assicurati e 43 000 beneficiari è la prima cassa pensione svizzera, sarebbero possibili versamenti integrativi per 6,4
pensi, soprattutto nella par te sovraobbligatoria del 2° e 3° compor tano restrizioni giuridiche.
miliardi di franchi, circa 100 000 ad assicurato. I versamenti volontari nella cassa di previdenza della Confedera zione
pilastro. Fare qualcosa è possibile. Fin da subito. — Logicamente si consiglia di aderire solo a casse previden-
ammontano tuttavia a soli 77 milioni.
ziali che abbiano basi solide e presentino un grado di
Motivo di prudenza sono anche le finanze limitate delle economie domestiche. Secondo lo studio sulle CP di Credit Suisse
Riscatti volontari di prestazioni della CP: ne vale la pena coper tura pari o superiore al 100 per cento. Attenzione in
solo il benestante 20 per cento dei contraenti è in grado di alimentare bene tutti i tre pilastri. Nonostante ciò i versa-
Il modo più semplice per aumentare le rendite è ricorrere ai par ticolare se il grado di coper tura è inferiore al 90 per
menti previdenziali volontari, specie i riscatti di presta zioni della CP, sono vantaggiosi per tutti gli assicurati.
versamenti integrativi. «In un’epoca di tassi d’interesse cento: la cassa è a rischio deficit e deve essere risanata.
estremamente risicati e valuta zioni a zionarie e immobiliari
alte, i riscatti volontari di presta zioni della CP sono molto
convenienti» spiega Daniel Brechbühl, responsabile del team Fredy Gilgen è giornalista economico e titolare dell’agenzia di media
Pianificazione finanziaria di Credit Suisse. E ce lo dimostra FG a Berna. Gilgen pubblica tra gli altri sull’«Handelszeitung», la
con un esempio di calcolo (cfr. riquadro « Riscat to o investi- «Berner Zeitung», l’«Unternehmerzeitung» e la «NZZ am Sonntag». Pilastro 3a: meglio a volte del 2° pilastro
menti in titoli»). La sua conclusione: chi rinuncia al riscatto Dal 1989 al 2007 ha lavorato per la rivista economica «CASH».
Secondo il criterio di ripar tizione dei rischi i fondi previdenziali non devono essere investiti solo nel 2° pilastro ma, se
deve generare un rendimento da investimento di circa il 10 per
possibile, destinati ogni anno anche al 3°, accantonando così per un domani più fondi fiscalmente agevolati. Poiché il
cento per poter disporre dopo dieci anni dello stesso capi-
tasso dei conti di previdenza 3a è in media ancora sullo 0,3 per cento, le soluzioni in titoli 3a a elevata componente
tale di chi è ricorso ai versamenti integrativi. Un obiettivo del
a zionaria sono più vantaggiose. Tenere sotto controllo i costi è impor tante. I fondi indicizzati (ETF ) sono ad esempio più
tutto irrealistico. E non è solo la regolamenta zione fiscale a
convenienti. Negli ultimi cinque anni i migliori fondi previdenziali hanno registrato rendimenti di oltre il 30 per cento.
permettere ai pensionati di migliorare la propria rendita:
— i versamenti possono essere infatti detratti singolarmente
dal reddito imponibile;
— inoltre anche i proventi da interessi e dividendi di
Riscatti o investimenti in titoli
investimenti nella CP sono esenti dall’imposta sul reddito;
Le differenze in cifre
— infine, chi al momento del pensionamento opta per il
prelievo dell’(ulteriore) capitale della CP gode dell’aliquota
fiscale agevolata sulla rendita. Riscatti Totale riscatti di presta zioni della CP CHF 400 000
Valore impor ti di riscatto al pensionamento CHF 431 105
I versamenti sono par ticolarmente vantaggiosi se effettuati da
tre a dieci anni prima del pensionamento perché altrimenti Risparmi fiscali sui riscatti di presta zioni della CP CHF 146 560
prima si inizia più gli effetti del risparmio fiscale si diluiscono. Valore del risparmio fiscale al pensionamento
«Senza ombra di dubbio, i versamenti nella cassa pensione o
(investimento in titoli) + CHF 175 064
per la costituzione del pilastro 3a sono oppor tunità fiscalmente
interessanti per colmare le lacune previdenziali» afferma Onere fiscale in caso di prelievo – CHF 56 387
Sara Carna zzi Weber. Subtotale CHF 549 782
Investimenti in titoli Totale investimenti in titoli CHF 400 000
Il requisito: lacune nella copertura
Benissimo, riscat tiamo, diranno alcuni contraenti. E poi è Valore titoli al pensionamento – CHF 477 618
molto facile ef fet tuare il riscat to volontario, quasi come
versare nel pilastro 3a. Ma c’è anche qualche limita zione da
Conclusione Vantaggio dei riscatti di prestazioni della CP CHF 72 164
osser vare. Maggiori informazioni nello studio Credit Suisse
— Solo chi presenta una lacuna previdenziale o di coper tura «Sondaggio tra le casse pensione svizzere 2017 – Corrisponde a un rendimento del 18,04%
può effettuare versamenti nella CP. Tali lacune sono il Tassi d’interesse bassi ed evoluzione demografica
risultato ad esempio di un cambiamento di lavoro o di un quali sfide centrali» (maggio 2017, solo in tedesco Presupposti: coniugi svizzeri, 50 anni, confessione riformata, domiciliati a Thalwil (ZH)
soggiorno all’estero. Di norma è possibile stabilirne e francese) Reddito: CHF 350 000 (= reddito imponibile), quota di risparmio, CHF 50 000
l’entità consultando il certificato d’assicurazione, se il dato Fondi liberi: patrimonio in titoli: CHF 1 000 000, strategia d’investimento bilanciata
manca è necessario rivolgersi ai responsabili della CP. credit-suisse.com/pubblicazioni Cassa pensione: avere di vecchiaia CHF 800 000, lacuna di riscatto: CHF 400 000, pensionamento auspicato a 62 anni
20 Aspetti finanziari Settembre 2017 Aspetti finanziari Settembre 2017 21Rubrica finanziaria —
— Oliver Adler Data di nascita: 3 gennaio 1955, Zurigo. Forma zione: Master in Rela zioni interna zionali, Columbia Universit y
(New York, 1982); dot torato in Economia, Columbia Universit y (New York, 1989). Percorso professionale: Countr y Economist,
Società di Banca Svizzera (1978 – 80); consulente, Banca mondiale, Washington, D.C. (1985 – 86); economista, responsabile
Investment Information e responsabile Asset Allocation, UBS AG (New York e Zurigo, 19 89 –20 0 9); responsabile Economic
Research, Credit Suisse Wealth Management (Zurigo, dal 20 09).
1
Che cos’è l’inflazione? difficoltà di conduzione d’impresa. Perché po, gli sforzi di rilancio della congiuntura
Gli economisti la definiscono come il allora le banche centrali perseguono messi in atto dalle banche centrali,
processo per il quale i prezzi di un l’obiettivo di un tasso di inflazione sempre p. es. mediante il cosiddetto quantitative
ampio «paniere» di beni e servizi aumenta- leggermente positivo (in genere ca. easing, hanno avuto scarsi effetti sulla
no in un dato arco di tempo o di anni. il 2% annuo)? La prima ragione è che così tendenza deflazionistica. Una ripresa sostenu-
L’indicatore più conosciuto è il tasso di si diminuisce il rischio di una deflazione ta dell’economia mondiale dovrebbe
variazione dell’indice nazionale dei prezzi dannosa per l’economia: se il livello dei prezzi portare a un graduale aumento dell’inflazio-
al consumo che può essere anche negativo. scende costantemente, consumatori e ne. Fattori strutturali quali l’indipendenza
Quando i prezzi continuano a diminuire imprese posticipano gli acquisti in previsio- delle banche centrali, la prudenza dei
per un periodo di tempo prolungato ne di un abbassamento dei prezzi, indebo- consumatori e la concorrenza agguerrita
parliamo di deflazione. lendo così la congiuntura. Inoltre, poiché i sui prezzi in quasi tutti i mercati rendono
salari possono essere rivisti solo lievemen- tuttavia improbabile il prodursi di tassi di
2
Quali sono i principali fattori che te al ribasso, il costo del lavoro salirebbe inflazione elevati.
influenzano l’inflazione? rispetto ai prezzi (in rapida diminuzione) con
5
I prezzi aumentano in modo un conseguente aumento della disoccupa- C’è una relazione fra inflazione dei
continuativo solo se la domanda di beni e zione. Mantenere un’inflazione positiva prezzi dei valori patrimoniali e
servizi cresce più velocemente dell’offerta. di salari e prezzi consente di ridurre questo inflazione dei prezzi al consumo?
Affinché questo accada i consumatori e le rischio. La seconda ragione è che il La politica dei tassi bassi praticata dalle
aziende devono disporre di sempre più progresso tecnologico rende molti beni meno banche centrali ha reso più interessanti
«carburante» con cui alimentare i propri costosi, il che porta a una diminuzione i rendimenti di valori patrimoniali quali azioni
acquisti. L’unica istituzione che può del livello generale dei prezzi. Mantenere (dividendi) e immobili (affitti), stimolando-
mettere a disposizione tale carburante – il tasso medio di inflazione leggermente ne la domanda e aumentandone i prezzi. In
cioè il denaro – quasi senza alcuna positivo evita l’insorgere di una simile linea generale l’inflazione dei prezzi di
limitazione è la banca centrale. Ecco perché situazione. Infine vi è una terza ragione: questi valori aumenta il potere d’acquisto
il premio Nobel per l’economia Milton un’inflazione positiva riduce il valore di chi ne è titolare consentendo loro di
Friedman ha affermato che l’unico motore reale recando pertanto sollievo ai debitori. poter spendere di più. L’inflazione dei prezzi
dell’inflazione è l’aumento costante della Le crisi finanziarie sono così meno al consumo riduce invece il potere
massa monetaria. Un’inflazione elevatissima probabili. Insomma, una moderata inflazio- d’acquisto delle economie domestiche ma
(iperinflazione), come oggi p. es. in ne è un utile «lubrificante» per l’economia. in una certa misura dipende dall’infl azione
Venezuela, può insorgere quando la banca dei prezzi dei valori patrimoniali: se l’inflazio-
Inflazione: un bene 4
centrale perde la propria indipendenza Come mai nella maggior parte ne dei prezzi di questi valori consente alle
e viene costretta a mettere direttamente a dei paesi industrializzati famiglie di spendere di più (e se le aziende
disposizione dello stato masse di denaro l’inflazione è così bassa? incrementano gli investimenti in risposta
sempre più ingenti al fine di finanziarne le Il fatto che dalla crisi finanziaria l’inflazione al rialzo dei prezzi delle azioni), la
o un male?
spese, un fenomeno per cui Milton Friedman sia particolarmente contenuta è da domanda complessiva aumenta come
ha coniato il termine «helicopter money». ricondursi in primo luogo a fattori ciclici. anche il livello generale dei prezzi.
L’elevata disoccupazione, il grande
3
Perché la maggior parte delle indebitamento e in generale i timori per il
banche centrali non punta a una futuro (p. es. legati al finanziamento
È dall’inizio della crisi finanziaria globale che l’inflazione si totale stabilità dei prezzi? delle rendite di vecchiaia) hanno spinto le
mantiene particolarmente bassa. Ma che cos’è l’inflazione e da Un’inflazione elevata è negativa sia per i
consumatori, sia per le imprese: i primi
famiglie a risparmiare di più e le aziende
ad assumere un atteggiamento esitante negli
cosa dipende? Oliver Adler, capo-economista di Credit Suisse, perdono potere d’acquisto perché i salari investimenti. Di conseguenza la domanda
risponde a queste e altre domande. non vengono adeguati del tutto all’infla-
zione, mentre alle seconde l’evoluzione incer-
di beni e servizi è rimasta debole rispetto alla
capacità produttiva esercitando una
— Testo: Oliver Adler Foto: Thomas Buchwalder ta del livello generale dei prezzi crea pressione al ribasso sui prezzi. Nel contem-
Aspetti finanziari Settembre 2017 23Puoi anche leggere


