CENTRI COMMERCIALI TREND DI MERCATO E TRASFORMAZIONI IN ATTO - MILANO, 14 OTTOBRE 2016 RENO SRL - GIAN ENRICO BUSO - Confimprese
←
→
Trascrizione del contenuto della pagina
Se il tuo browser non visualizza correttamente la pagina, ti preghiamo di leggere il contenuto della pagina quaggiù
CENTRI COMMERCIALI
TREND DI MERCATO E TRASFORMAZIONI IN ATTO
             MILANO, 14 OTTOBRE 2016
           RENO SRL – GIAN ENRICO BUSO
AGENDA

Reno
Your retail partners

Retail properties
Statistiche strutturali

Scenari futuri
Tendenze emergenti e trasformazioni in atto

In copertina
Progetto Westfield Milano                                               ION Orchard Singapore

                        Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
                                                                                                          2
                                              @confimprese #RetailRealEstate
ION Orchard Singapore

      RENO
YOUR RETAIL PARTNER
RENO IN BREVE

                       30                     ANNI DI ESPERIENZA

                       20                     CONSULENTI

          OLTRE     1.000                     INSEGNE SEGUITE

          OLTRE     5.000                     PUNTI VENDITA APERTI

          OLTRE     1.500                     CENTRI COMMERCIALI MONITORATI

          OLTRE     4.600                     VIE COMMERCIALI MAPPATE

       Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
                                                                                         4
                             @confimprese #RetailRealEstate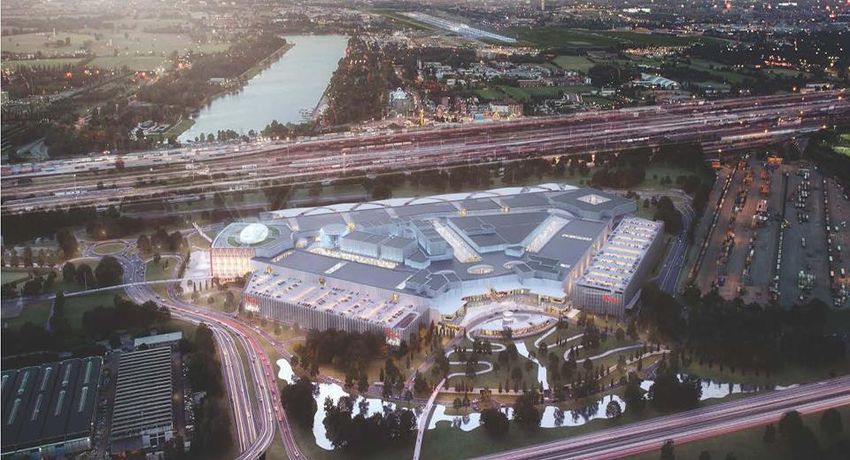
VISIONE E TARGET

RENO accompagna
retailer, produttori e
distributori in ogni fase del
ciclo di vita di un’insegna
                                                                                                  STRATEGIA &
>    Segue lo sviluppo di                SVILUPPO                                                 MANAGEMENT
     catene nazionali e
     internazionali con un
     supporto strategico e
     operativo.
>    Supporta coloro che
     sono interessati a
     inserirsi nel mercato
     retail o chi vuole
     implementare le
     proprie opportunità
     di crescita e/o le
     proprie performance.
>    Affianca investitori
     istituzionali o
     imprenditori che
     operano in ogni
                                                                                                        CORPORATE
     categoria                              VISION                                                      & FINANCE
     merceologica.
                                                                                                        SOLUTIONS
                Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
                                                                                                    5
                                      @confimprese #RetailRealEstate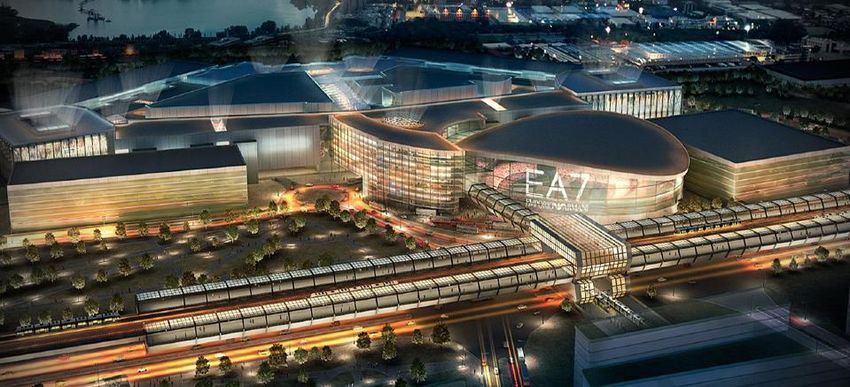
AREE DI INTERVENTO

                                           - Value proposition: prodotto, prezzo, personale, negozio, marketing
    START UP
                                           - Scenari di posizionamento
nuova formula retail
                                           - Implementazione punto vendita pilota

                                           - Implementazione della strategia di sviluppo
   SVILUPPO
                                           - Ricerca e selezione location per canale di interesse
    RETAIL
                                           - Gestione della trattativa sino all’accettazione

                                           - Strategia di partnership
 FRANCHISING                               - Ingegnerizzazione del progetto franchising
                                           - Ricerca affiliati e master

                                           - Mappatura delle opportunità commerciali retail e real estate
GEOMARKETING                               - Location strategy
                                           - Analisi di pedonalità e stima del fatturato potenziale

                                           - Ottimizzazione formula e category management
    STORE
  OPERATIONS                               - Visual merchandising e comunicazione di punto vendita
                                           - Selezione e formazione delle risorse umane

   FINANCIAL                               - Intermediazione tra fondi di private equity e retailer
   ADVISORY                                - Retail business due diligence
                                           - Merger & Acquisition

               Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
                                                                                                 6
                                     @confimprese #RetailRealEstate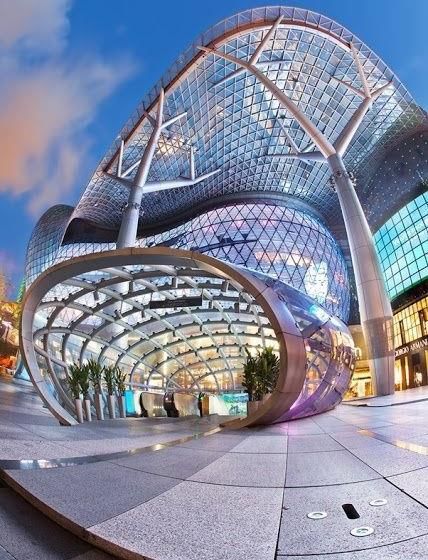
CLIENTI

          Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
                                                                                            7
                                @confimprese #RetailRealEstate
Jesolo Magica

RETAIL PROPERTIES
STATISTICHE STRUTTURALI
CENTRI COMMERCIALI – RATING ITALIA
Reno adatta i parametri dell’ICSC (International Council for Shopping Centers) al mercato italiano
Bacino d’utenza: area di attrazione della posizione
GLA (Gross Leasing Area): superficie lorda affittata
Punti vendita: ampiezza dell’offerta commerciale
Ancore: formule di destinazione a supporto del potere magnetico della struttura commerciale
Passaggi: visitatori annui stimati nella struttura

                   Bacino di
      R                                      mq                                              A
                  riferimento

     AAA            Super Regional                                                     Hypermarket &
                                              > 60.000               > 100             No Food Anchor       > 8,5 M
                                                                                           stores
      AA
                       Regional
                                           40.000 – 60.000          80 – 100                               5 – 8,5 M
      A                                                                                  Hypermarket
                   Large community
     BBB                                   20.000 – 40.000           25 – 80                               3,5 – 5 M
                        District                                                       Supermarket/Sup
      BB                                                                                   erstore
                                           5.000 – 20.000            15 – 25                               2,5 – 3,5 M
                         Local
      B
                                                                                        Convenience
                     Convenience               < 5.000                < 15                 store            < 2,5 M
      C

               Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
                                                                                                       9
                                     @confimprese #RetailRealEstate
CENTRI COMMERCIALI - CONSISTENZA
Consistenza dei centri commerciali per rating
# 943 centri
# 767 commerciali
centri commerciali aperti
di riferimento
locale
81%
NB. La consistenza dei centri commerciali è calcolata sui centri mappati nel database Reno che non copre in modo esaustivo i piccoli centri di
rilievo puramente convenience
• Il centro commerciale è il canale retail pianificato più capillarmente distribuito in Italia
1 centro ogni 64.000 abitanti
1 centro ogni 320 kmq
• Oltre l’80% dei centri commerciali italiani svolgono un ruolo di servizio ad un bacino puramente locale
Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
10
@confimprese #RetailRealEstateCENTRI COMMERCIALI – PRINCIPALI INDICATORI COMMERCIALI
BB BBB A AA AAA
ANNO 2015 2016 2015 2016 2015 2016 2015 2016 2015 2016
Centri Commerciali (#) 211 193 105 113 31 31 18 21 11 11
Passaggi annui medi (M) 1,9 2,6 4,1 4,1 5,5 5,9 6,8 6,9 11,4 11,1
GLA media (mq) 17.969 18.244 26.538 24.283 39.511 38.081 44.900 60.906 62.209 67.281
Parcheggi medi (#) 1.435 1.485 2.067 1.868 2.851 2.770 3.743 3.943 5.236 5.538
Punti Vendita (#) 38 39 56 52 83 83 104 102 145 138
Ancore (no Food) (#) 3 3 5 4 7 8 8 8 11 12
Ancora Food (mq) 5.557 5.492 6.937 6.632 8.518 8.109 9.970 8.336 11.255 10.991
Ancora Food (M€) 45,3 30,9 60,0 49,4 68,4 65,2 89,1 75,2 82,7 87,6
L’evoluzione dei parametri è frutto dei cambiamenti avvenuti nelle singole unità ma anche dell’intervento di
upgrade e downgrade dei centri commerciali. In generale:
CENTRI DI RIFERIMENTO LOCALE CENTRI DI RICHIAMO REGIONALE
Stabilità o riduzione delle superfici medie • Incremento dimensioni medie del centro (GLA)
Sostanziale invarianza dell’offerta commerciale • Riduzione superficie ancora food e relativo generale
Mantenimento superfici alimentari malgrado il sostanziale calo delle performance medie del food
calo delle performance • Riduzione del numero delle piccole superfici
• Incremento del numero delle ancore no food
SOSTANZIALE IMMOBILISMO AZIONE E REAZIONE
Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
11
@confimprese #RetailRealEstateCENTRI COMMERCIALI – BRAND POSITIONING
Brand
AAA AA A BBB BB B C Tot
position.
Centro Sicilia
TOP 8 3 1 12
Il Leone, Le Befane, Arese
HIGH 2 6 2 3 13
MEDIUM 1 8 12 9 2 32
LOW Fiumara 3 16 101 175 264 215 774
N.D. 1 16 36 59 112
tot 11 21 31 113 193 300 274 943
• In Italia, i brand del lusso non guardano al centro
commerciale come ad un possibile canale di
sviluppo, ma i brand “bridge” sono sempre più
interessati ai centri primari, purché il contesto sia
consono.
• Alcuni brand del “lusso accessibile” valutano i
centri commerciali in ragione del loro brand-mix
• Il cluster dei centri commerciali di fascia High e
Top è molto ridotta e, sorprendentemente, non
sempre coincide con la ricchezza dell’offerta e il
flusso di traffico del centro.
Louis Vuitton Store - shenzhen
Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
12
@confimprese #RetailRealEstateRETAIL PARK - CONSISTENZA
# 119 # 153 retail
Retail park di park aperti
riferimento locale
77%
NB. La consistenza dei retail park è calcolata sui centri mappati nel database Reno che non copre in modo esaustivo i piccoli centri di rilievo
puramente convenience
• Il concetto di retail park si sovrappone e spesso confonde con il concetto di Traffic Road: fenomeno per
cui alcune vie ad alto traffico veicolare assistono all’aggregazione spontanea di formule commerciali
specializzate non organizzate sotto forma di condominio il database Reno ne conta oltre 1.200
• Il retail park così come la traffic road assolvono all’esigenza crescente di un consumo mirato e
specializzato.
Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
13
@confimprese #RetailRealEstateFACTORY OUTLET CENTER - CONSISTENZA
Consistenza dei factory outlet center per rating
A
12
# 29 FOC
B
aperti
11
C*
6
NB. La consistenza dei retail park è calcolata sui centri mappati nel database Reno che non copre in modo esaustivo i piccoli centri di rilievo
puramente convenience
• Il Factory Outlet Center trova identità nella propria “rarità”, una presenza massiva di centri di questo non
è compatibile con la loro stessa natura
• Il canale è oggi presente in tutto il territorio italiano e presenta i connotati della saturazione del mercato
Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
14
@confimprese #RetailRealEstateWooden Orchid - Ruichang, Chin SCENARI FUTURI TRASFORMAZIONI IN ATTO
GERMI DEL CAMBIAMENTO
Il mondo cambia.
Gli agenti del
cambiamento sono
innumerevoli, ve ne
sono alcuni che
impattano sul sistema
retail a livello globale
e alcuni
specificamente
italiani.
Di seguito,
evidenziamo solo
alcuni degli agenti più
significativi nello
scenario attuale.

                                                                                                       Emporia – Malmo, Sweden

                Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
                                                                                                  16
                                      @confimprese #RetailRealEstate
AGENTE DI CAMBIAMENTO GLOBALE - TECNOLOGIA OMNICANALITA’
Lo sviluppo della tecnologia digitale ha prodotto un’accelerazione del cambiamento nelle logiche di acquisto.
Oltre all’estensione spaziale (accessibilità a fonti globali di acquisto) e temporale (7/24) delle fonti di acquisto
direttamente da casa o da mobile, si vanno ridefinendo al rialzo gli standard di servizio:
• Possibilità di scelta sostanzialmente infinita
• Comparabilità di prezzo sostanzialmente globale
• Last mile delivery
• Reso ed assistenza personalizzata
• Next day option
e, conseguentemente, crescono le aspettative della clientela.
Le entità fisiche che non arrivano a gestire l’Omnicanalità non riescono a competere sui medesimi standard.
In Italia, l’acquisto online vale quasi € 20 miliardi, cresce a doppia cifra dal 2010 e si sta progressivamente spostando
sulla cessione del prodotto a detrimento del retail fisico, fino ad oggi canale esclusivo.
Valore degli acquisti eCommerce da consumatori Tasso di penetrazione ecommerce nelle
Italiani (milioni €) vendite di categoria
Fonte: Osservatorio B2C Netcomm
30%
19.282
16%
16.502
14.374 +17% 9%
12.648 +15% 5% 5% 3%
11.002 +14% 0,30%
9.347 +15%
8.012
+18%
+17%
o
a
ria
to
to
i
ry
on
ic
m
en
en
ce
ito
at
zi
ris
ro
m
m
ra
rm
Ed
Tu
ia
da
G
cu
fo
gl
&
re
si
In
bi
As
Ar
od
Ab
Fo
2010 2011 2012 2013 2014 2015 2016
Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
17
@confimprese #RetailRealEstateAGENTE DI CAMBIAMENTO GLOBALE – CENTRALITÀ DEL CLIENTE
CAMBIO DEL SISTEMA VALORIALE DELLA
CLIENTELA.
Il cambiamento è accelerato dall’accesso
all’informazione
• Social
• Low cost globe trotting
Il cambiamento porta alla richiesta di:
+ consapevolezza della centralità del
cliente
+ servizio (risorsa peraltro scarsa nel
mercato italiano)
+ “engagement” da parte del fornitore sui
grandi temi (etica del consumo)
+ richiesta di coinvolgimento del cliente
Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
18
@confimprese #RetailRealEstateAGENTE DI CAMBIAMENTO SECONDARI - CENNI
CRISI DEL MODELLO DI BUSINESS GD
• Ruolo dei Category Killer: dal food discount
alle formule specializzate nei canali no core
(drugstore)
• Evoluzione dei formati Superstore
generalisti:
– Minori superfici massima redditività
– Gamme corte: focus su categorie core
e best seller
– Ruolo strategico della promozione
RIPRESA DELLE OPERAZIONI DI
ACQUISIZIONE IN AMBITO RETAIL DA
PARTE DI GRANDI FONDI MOBILIARI
• I movimenti di acquisto avvenuti a partire dal
2015 dopo la relativa stagnazione degli anni
di crisi, sta oggi accelerando la
moltiplicazione di alcune insegne primarie.
Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
19
@confimprese #RetailRealEstatePOSSIBILI STRATEGIE
STRATEGIE
CONSERVATIVA EVOLUTIVA
WoHA
Tokyu Plaza omotesando - Singapore
Haranjuku - Tokyo
Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
20
@confimprese #RetailRealEstatePOSSIBILI STRATEGIE - CONSERVATIVA
Strategia
Mantenimento dello status
quo attraverso variazioni no
core
Perimetro
Centri commerciali locali di
taglio convenience
Driver di intervento
• Focus sull’alimentare
(normalmente già tarato
su un format superstore)
• Merchandise mix di
servizio con integrazione
attività collaterali (centro
medico e similari)
• Focus su operatori locali
nelle categorie retail per
ridurre la concorrenza
digitale
• Sviluppo servizi di
vicinato alla clientela
resident
Clearwater’s countryside mall
Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
21
@confimprese #RetailRealEstatePOSSIBILI STRATEGIE – EVOLUTIVA
Recupero da parte delle proprietà commerciali dell’originario ruolo di incubatore di innovazione nel
retail attraverso due driver di sviluppo propri dell’esperienza fisica
SPECIALIZZAZIONE ESPERIENZA
Strategia Specializzazione merceologica e Strategia Centro commerciale come
consumo individualistico TOUCHING POINT: luogo in cui
sperimentare, toccare, condividere
Perimetro Retail park
Perimetro Centri commerciali primari
Edge Lane Retail Park - Liverpool IFC
Tokyu Plaza omotesando – Hong Kong
Haranjuku - Tokyo
Centri Commerciali: Trend di mercato e trasformazioni in atto – 14 ottobre 2016
22
@confimprese #RetailRealEstate“LA VITA È COME ANDARE IN BICICLETTA:
SE VUOI STARE IN EQUILIBRIO DEVI MUOVERTI”
ALBERT EINSTEIN
Westfield Milano
GRAZIE PER L’ATTENZIONE
Gian Enrico Buso – Reno Srl
g.buso@reno-it.comPuoi anche leggere


