Detrazioni fiscali e nuova comunicazione ENEA 50%
←
→
Trascrizione del contenuto della pagina
Se il tuo browser non visualizza correttamente la pagina, ti preghiamo di leggere il contenuto della pagina quaggiù
Detrazioni fiscali e nuova comunicazione ENEA 50%

Dott. Arch. Amalia Martelli
Dipartimento Efficienza Energetica –         Laboratorio   Supporto   Attività
Programmatiche per l'efficienza energetica

Le detrazioni fiscali per l’efficienza energetica 2019

Modena, Sede Centrale Lapam, 4 febbraio 2019
Le detrazioni fiscali per la riqualificazione energetica del
               patrimonio edilizio esistente
Le detrazioni fiscali del 50-65-70-75-80 e 85%

L’ENEA supporta il MiSE e il MEF nella gestione delle
detrazioni fiscali per la riqualificazione energetica del
patrimonio edilizio esistente sin dalla loro istituzione,
avvenuta con la legge n 296 del 2006 (legge Finanziaria
2007).
Queste detrazioni sono state via via prorogate negli anni.
La legge di Bilancio 2019 (Legge 30 dicembre 2018, n 145) ha
prorogato questi incentivi al 31 dicembre 2019.
Per interventi su parti comuni degli edifici condominiali la
Legge di Stabilità 2017 ha già prorogato questi incentivi al
31 dicembre 2021.
Le detrazioni fiscali del 50-65-70-75-80 e 85%: ne
                  parleremo così

•   Le caratteristiche della detrazione
•   Gli immobili interessati
•   I soggetti interessati
•   Gli interventi agevolati
•   La procedura per richiedere le detrazioni
•   Gli strumenti messi a disposizione dei tecnici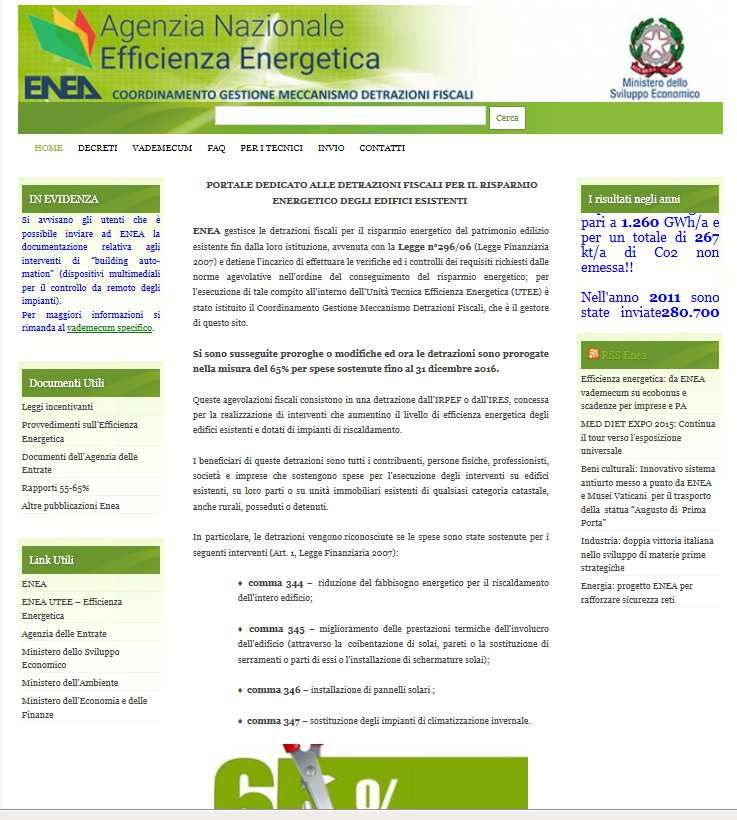
Caratteristiche della detrazione (1a parte)

• consiste in una detrazione dall’imposta lorda (IRPEF o
  IRES). Non si va quindi a credito d’imposta;
• il periodo della detrazione è 10 anni;
• il limite della detrazione (non il limite di spesa), va dai
  30.000 ai 100.000 euro (quest’ultimo nel caso di
  interventi che riguardano l’intero edificio);
Caratteristiche della detrazione (2a parte)

• per spese sostenute dal 1 gennaio 2017 al 31 dicembre
  2021, per interventi di riqualificazione energetica di
  parti comuni degli edifici condominiali che interessino
  l’involucro dell’edificio con un’incidenza superiore al
  25% della superficie disperdente lorda dell’edificio
  medesimo(*), le detrazioni sono calcolate su un
  ammontare complessivo delle spese non superiore a
  40.000 euro moltiplicato per il numero delle unità
  immobiliari che compongono il condominio.

(*) comma 2-quater dell’Art.14 del decreto-legge 4 giugno 2013, n°63,
convertito, con modificazioni, dalla legge n°90 del 2013
Caratteristiche della detrazione (3a parte)

• per spese sostenute dal 1 gennaio 2018 al 31 dicembre
  2021, per interventi su parti comuni di edifici
  condominiali ricadenti nelle zone sismiche 1, 2 e 3
  finalizzati congiuntamente alla riduzione del rischio
  sismico e alla riqualificazione energetica, le detrazioni
  sono calcolate su un ammontare complessivo delle
  spese non superiore a 136.000 euro moltiplicato per il
  numero delle unità immobiliari che compongono il
  condominio.

(*) comma 2-quater.1 dell’Art.14 del decreto-legge 4 giugno 2013, n°63,
convertito, con modificazioni, dalla legge n°90 del 2013
Gli immobili interessati

•immobili
   immobili di di qualsiasi categoria
               qualsiasi    categoria catastale;
                                       catastale; - immobili
                «         »
 • immobili esistenti , ossia accatastati, con richiesta di
   accatastamento e per i quali sono stati pagati i tributi
   dovuti;
 • immobili classificati unità collabente (F2), categoria riferita
   ai fabbricati totalmente o parzialmente inagibili e non
   produttivi di reddito conseguentemente ad eventi sismici
   (Risoluzione dell’AdE n°215/E del 12 agosto 2009);
 • immobili dotati di impianto di riscaldamento, requisito
   “essenziale” per tutti gli interventi agevolati (tranne che per
   l’installazione di pannelli solari per a.c.s., le schermature
   solari e per l’installazione di caldaie a biomassa ai sensi del
   comma 347)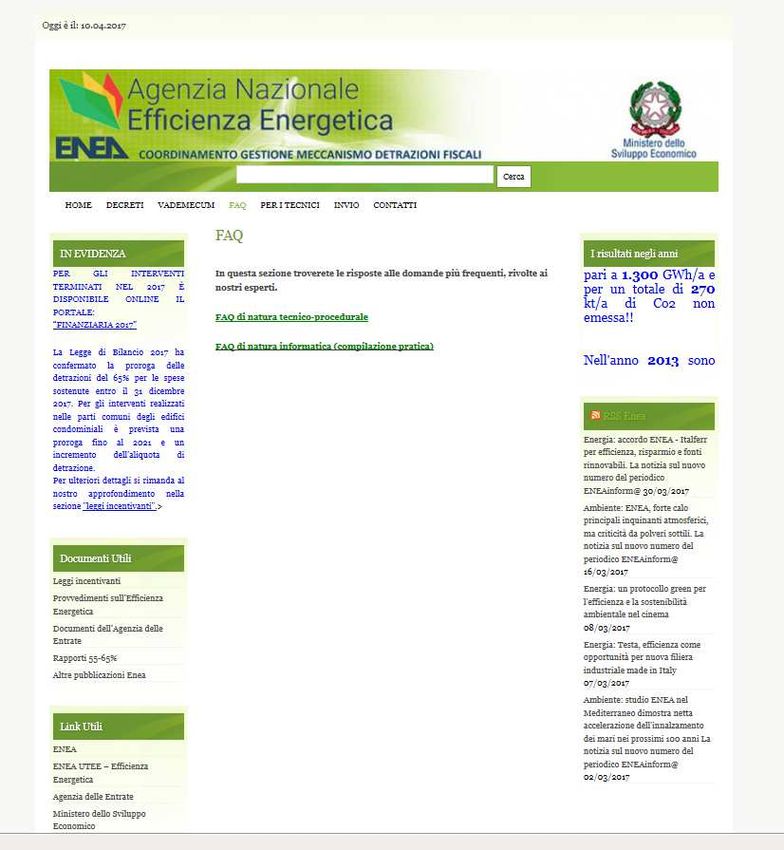
Chi può usufruirne (1a parte)

coloro che sostengono le spese di riqualificazione energetica e
che ne hanno «titolo», ossia coloro che:
• posseggono l’immobile;
• detengono l’immobile (tramite contratto di locazione,
  comodato d’uso, usufrutto);
• sono familiari conviventi del possessore o detentore
  (coniuge, componente dell’unione civile, parenti entro il terzo
  grado e affini entro il secondo grado), purchè l’immobile
  oggetto di riqualificazione non sia adibito all’esercizio della
  professione);
Chi può usufruirne (2a parte)

• il convivente   more   uxorio (*), non proprietario dell’immobile
               Per esempio, non possono
  oggetto degli      interventi
               usufruire          né titolare dile un contratto di
                           dell’agevolazione
  comodato; imprese di costruzione,
• si ha dirittoristrutturazione
                 all’agevolazioneedilizia
                                      anche equando il contribuente
  finanzia la vendita,
                realizzazione
                          per ledell’intervento
                                   spese sostenutedi riqualificazione
  energetica mediante      un contratto
               per interventi             di leasing. In tale ipotesi,
                                 d303/2008).
  la detrazione spetta al contribuente stesso (utilizzatore) e
  si calcola sul costo sostenuto dalla società di leasing.
  Pertanto, non assumono rilievo, ai fini della detrazione, i
  canoni di leasing addebitati all’utilizzatore.
(*)Risoluzione   dell’Agenzia delle Entrate n. 64/2016)
Chi può usufruirne (3a parte) • i titolari di reddito d’impresa, ma limitatamente ai fabbricati strumentali all’esercizio delle attività. «Per esempio, non possono usufruire dell’agevolazione le imprese di costruzione, ristrutturazione edilizia e vendita, per le spese sostenute per interventi di riqualificazione energetica su immobili “merce”(*)». Risoluzioni dell’Agenzia delle Entrate n. 340/2008 e n. 303/2008. (*)Guida dell’Agenzia delle Entrate, Le Agevolazioni fiscali per il risparmio energetico, dell’ottobre 2018)
Anche gli IACP

• "Le detrazioni di cui al presente articolo sono usufruibili anche
   dagli Istituti autonomi per le case popolari, comunque
   denominati, nonchè dagli enti aventi le stesse finalità sociali
   dei predetti istituti, istituiti nella forma di società che
   rispondono ai requisiti della legislazione europea in materia di
   house providing e che siano costituiti ed operanti alla data del
   31 dicembre 2013, per interventi di efficienza energetica
   realizzati su immobili di loro proprietà ovvero gestiti per
   conto dei comuni, adibiti ad edilizia residenziale pubblica,
   nonché dalle cooperative di abitazione a proprietà indivisa, per
   interventi realizzati su immobili dalle stesse posseduti e
   assegnati in godimento ai propri soci ".

(comma 2-septies Art.14 decreto-legge 4 giugno n°63, convertito con
modificazioni, dalla legge 3 agosto 2013, n°90, come modificato dalla Legge di
Bilancio 2018)
Anche gli IACP

"In  considerazione del rilevante ruolo sociale svolto dagli
enti in questione, la disposizione introduce un’importante
apertura nell’impianto normativo della detrazione in
esame, consentendone l’applicazione anche per gli
interventi riguardanti taluni immobili «patrimoniali»
concessi in locazione, a condizione che siano adibiti a
edilizia residenziale pubblica e siano di proprietà degli
Istituti autonomi in questione, comunque essi siano
denominati, i quali hanno come compito la gestione di tale
patrimonio"

Circolare dell’Agenzia delle Entrate n20/E del 18 maggio 2016
Anche i no tax area

               «Per  le spese sostenute per interventi di
               riqualificazione energetica di cui al
               presente articolo i soggetti che nell’anno
               precedente a quello di sostenimento delle
               spese … ricadono nella c.d. no tax area, in
               luogo della detrazione possono optare per
               la cessione del corrispondente credito ai
               fornitori» dei beni e dei servizi necessari
               alla realizzazione degli interventi, ad altri
               soggetti privati (persone fisiche, anche
               esercenti attività di lavoro autonomo o
               d’impresa, società ed enti), ad istituti di
               credito ed intermediari finanziari, con la
               facoltà di successiva cessione del credito.
               (comma 2-ter Art.14 decreto-legge 4 giugno n°63,
               convertito con modificazioni dalla legge 3 agosto 2013,
               n°90, come modificato dalla Legge di Bilancio 2018 e
               Provvedimento dell’Agenzia delle Entrate del 28 agosto
               2017 )
Dal 2018, la cessione del credito per i soggetti diversi
da coloro che ricadono nella c.d. no tax area
«Per le spese sostenute per interventi di
riqualificazione energetica di cui al
presente articolo, in luogo della
detrazione i soggetti beneficiari» ….
diversi dai soggetti che rientrano nella c.d
no tax area, «possono optare per la
cessione del corrispondente credito ai
fornitori che hanno effettuato gli
interventi ovvero ad altri soggetti privati,
con la facoltà di successiva cessione del
credito. Rimane esclusa la cessione ad
istituti di credito ed intermediari
finanziari.
(comma 2-sexies Art. 14 decreto-legge n°63,
convertito, con modificazioni, dalla legge 3 agosto
2013, n°90, alla luce della Legge di Bilancio 2018 e
del Provvedimento dell’Agenzia delle Entrate del 28
agosto 2017)Le novità inerenti la cessione del credito alla luce
della recente Circolare dell’AdE(*)
• la cessione del credito prevista dai commi 2-ter e 2-sexies
deve intendersi limitata ad una sola eventuale cessione
successiva a quella originaria;
• per altri soggetti privati, di cui al citato comma 2-sexies,
devono intendersi i soggetti diversi dai fornitori, semprechè
collegati al rapporto che ha dato origine alla detrazione.
(*)Circolare dell’AdE n°11/E del 18 maggio 2018La cessione del credito nel caso di lavori «privati»
Le novità inerenti la cessione del credito alla luce
        della recente Circolare dell’AdE(*)

la Circolare fornisce chiarimenti in merito all’ambito
applicativo della cessione del credito d’imposta anche alla
luce delle modifiche introdotte dalla legge di bilancio 2018,
«fermo restando che le modalità operative della cessione del

credito da ultimo introdotte, a partire dal corrente anno,
saranno disciplinate attraverso l’emanazione di un nuovo
Provvedimento».

(*)Circolare   dell’AdE n°11/E del 18 maggio 2018
La cessione del credito nel caso di lavori «privati» «Un’importante novità è stata introdotta dalla legge di bilancio 2018, che ha previsto la possibilità di cedere la detrazione anche nel caso di interventi di riqualificazione energetica effettuati sulla singola unità immobiliare (non solo, quindi, per quelli relativi alle parti comuni di edifici condominiali). Le modalità operative della cessione del credito relativamente agli interventi effettuati nel 2018 saranno disciplinate da un nuovo provvedimento». (*)Guida dell’Agenzia delle Entrate, Le Agevolazioni fiscali per il risparmio energetico, dell’ottobre 2018
Gli interventi già agevolati

• interventi di riqualificazione energetica
   (Art.1, comma 344 della Legge finanziaria 2007)
    limite di detrazione: 100.000 euro;

• interventi sull’involucro di edifici
 (Art.1, comma 345 della Legge finanziaria 2007)
    limite di detrazione: 60.000 euro (riferito alla singola u.i.);

• interventi di installazione pannelli solari per a.c.s.
   (Art.1, comma 346 della Legge finanziaria 2007)
    limite di detrazione: 60.000 euro (riferito alla singola u.i.);

• interventi di sostituzione di impianti di climatizzazione invernale e di
scaldacqua tradizionali con scaldacqua a pompa di calore per a.c.s.
  (Art.1, comma 347 della Legge finanziaria 2007)
    limite di detrazione: 30.000 euro (riferito alla singola u.i.);
Gli interventi nel tempo agevolati
• schermature solari
limite di detrazione: 60.000 euro (riferito alla singola u.i)
(Comma 47, Art.1 Legge di Stabilità 2015);
• installazione di caldaie a biomassa
limite di detrazione: 30.000 euro (riferito alla singola u.i.)
(Comma 47, Art.1 Legge di Stabilità 2015);
• dispositivi multimediali
(Comma 88, Art. 1 legge di Stabilità 2016)Gli interventi agevolati al 2019 con le relative aliquote
di detrazioneGli interventi agevolati per spese sostenute dal
1 gennaio 2018
Caldaie a
condensazione Requisiti tecnici che l’intervento deve assicurare
efficienza almeno pari alla contestuale installazione di
classe A di prodotto prevista sistemi di termoregolazione
dal regolamento delegato (UE) evoluti, appartenenti alle classi
n°
°811/2013 della della comunicazione della entità della
Commissione, del 18 febbraio Commissione 2014/C 207/02:
2013 • V - termostato d’ambiente detrazione
modulante;
• VI - centralina di
termoregolazione e
sensore ambientale;
• VIII - controllo della
temperatura a sensori
multipli
NO
• 50%
• • 65%Gli interventi agevolati per spese sostenute dal
1 gennaio 2018
I nuovi impianti Requisiti tecnici che l’intervento deve assicurare entità della
agevolati detrazione
impianti dotati di
apparecchi ibridi, • devono essere assemblati in fabbrica ed
costituiti da pompa espressamente concepiti dal fabbricante per
65%
di calore integrata funzionare in abbinamento tra loro
con caldaia a
condensazione
sostituzione di • gli interventi devono condurre ad un risparmio di
impianti con micro- energia primaria (PES), come definito all’allegato III del 65%
cogeneratori decreto del Ministro dello Sviluppo Economico 4 agosto fino ad un valore
2011, pari almeno al 20% massimo della
detrazione di
100.000 euroI nuovi interventi di tipo condominiale
(detrazioni del 70-75-80 e 85%)Le spese per interventi di tipo condominiale agevolate
dal 1 gennaio 2017 al 31 dicembre 2021
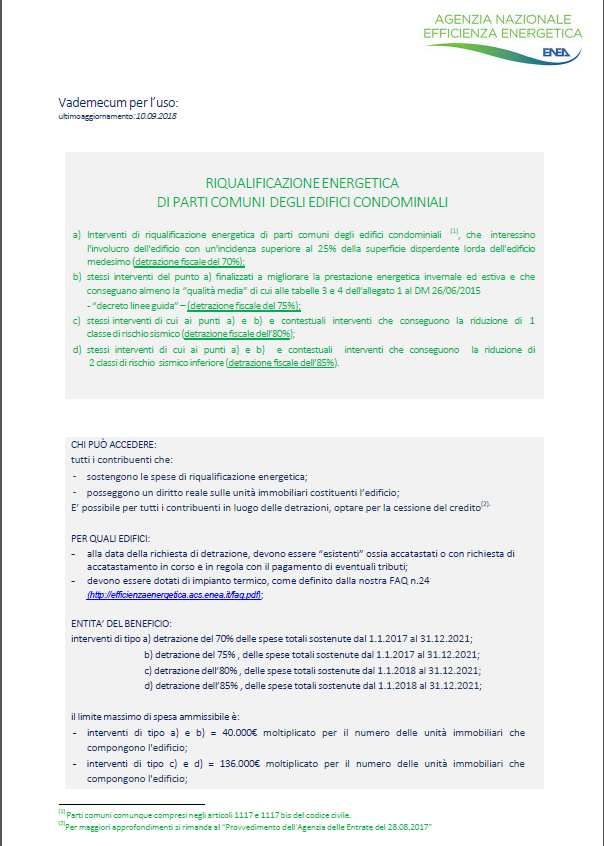
• spese per interventi di riqualificazione energetica di parti comuni degli
edifici condominiali che interessino l’involucro dell’edificio con
un’incidenza superiore al 25% della superficie disperdente lorda
dell’edificio medesimo
(comma 2-quater Art.14 decreto-legge 4 giugno 2013, n°63, convertito
con modificazioni, dalla legge 3 agosto 2013, n°90)
entità di detrazione: 70%. limite di spesa: le detrazioni sono calcolate su un
ammontare complessivo delle spese non superiore a 40.000 euro moltiplicato per il
numero delle unità immobiliari che compongono il condominio;
• spese per interventi di riqualificazione energetica relativi alle parti
comuni di edifici condominiali finalizzati a migliorare la prestazione
energetica invernale ed estiva e che conseguano almeno la qualità media
di cui al decreto del Ministro dello Sviluppo Economico 26 giugno 2015
(comma 2-quater Art.14 decreto-legge 4 giugno 2013, n°63, convertito
con modificazioni, dalla legge 3 agosto 2013, n°90)
entità di detrazione: 75%. limite di spesa: le detrazioni sono calcolate su un
ammontare complessivo delle spese non superiore a 40.000 euro moltiplicato per il
numero delle unità immobiliari che compongono il condominioQuando si parla di qualità media…
Prestazione energetica invernale dell’involucro:
1*EpH,nd,limite (2019/21)< EpH,nd ≤ 1,7*EpH,nd,limite (2019/21) MEDIA
Indice di prest. termica utile per il riscaldamento (kWh/m2) dell’edificio
di riferimento, ipotizzando che in esso siano installati elementi edilizi
che rispettino i requisiti minimi di legge in vigore dal 2019/2021
Prestazione energetica estiva dell’involucro:
Asol,est/ Asup utile≤ 0,03 YIE > 0,14
MEDIA
Asol,est/ Asup utile> 0,03 YIE ≤ 0,14
Area solare equivalente Trasmittanza termica periodica
estiva per unità di superficie utile (UNI EN ISO 13786/2008)
(da Tab 3 e Tab 4 Allegato 1 Linee Guida Nazionali)Le spese per interventi su parti comuni di edifici condominiali
ricadenti nelle zone sismiche 1, 2 e 3 agevolate dal 1 gennaio 2018
• spese relative agli interventi su parti comuni di edifici condominiali
ricadenti nelle zone sismiche 1, 2 e 3 finalizzati congiuntamente alla
riduzione del rischio sismico e alla riqualificazione energetica
(comma 2-quater.1 Art.14 decreto-legge 4 giugno 2013, n°63,
convertito con modificazioni, dalla legge 3 agosto 2013, n°90)
entità di detrazione: 80%, nel caso di riduzione di una classe sismica. 85% nel caso
di riduzione di due o più classi sismiche. limite di spesa: le detrazioni sono calcolate
su un ammontare delle spese non superiore a 136.000 euro moltiplicato per il
numero delle unità immobiliari di ciascun edificioIl vademecum parti comuni condominiali
• parti comuni condominiali
(detrazioni del 70 e 75 per
cento);
ALTRE OPERE • serramenti ed infissi;
AGEVOLABILI: • caldaie a condensazione;
• opere provvisionali • collettori solari;
ed accessorie • pompe di calore;
strettamente • caldaie a biomassa (comma
funzionali alla 344);
realizzazione degli • coibentazione strutture;
interventi di cui al • riqualificazione globale;
punto 1a dell’Art.3 • caldaie a biomassa (comma
del «decreto edifici» 347);
(ad esempio, • schermature solari;
ponteggi, nuove • building automation;
soglie o davanzali, • sistemi ibridi;
rifacimento • microcogeneratori
intonaci….)
GESTIRELe procedure
Istruzioni per l’uso:
la procedura e gli strumenti messi a disposizione dei
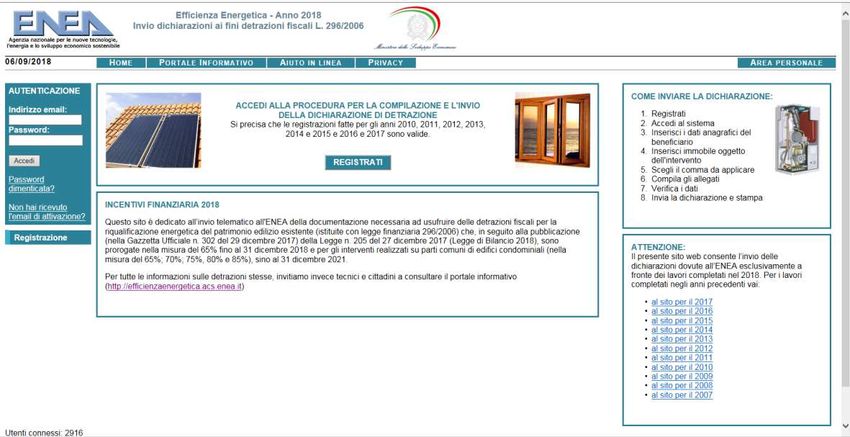
tecniciLa documentazione deve essere trasmessa ad ENEA….
per lavori conclusi nel 2018:
entro 90 gg dal termine dei lavori (per non incorrere in
sanzioni), attraverso il sito:
https://finanziaria2018.enea.itIl sito di trasmissione
https://finanziaria2018.enea.it
GESTIRELe procedure
La procedura per richiedere le detrazioni fiscali del
70-75-80 e 85%Interventi condominiali su parti comuni:
3. Seleziona l’interventoInterventi su parti comuni di edifici condominiali che assicurano la
qualità media: verifica delle condizioni di ammissibilitàInterventi su parti comuni di edifici condominiali ricadenti nelle zone
sismiche 1, 2 e 3: verifica delle condizioni di ammissibilitàLe procedure
Gli strumenti messi a disposizione degli utentiIl sito d’informazione www.acs.enea.it
GESTIRELe faq
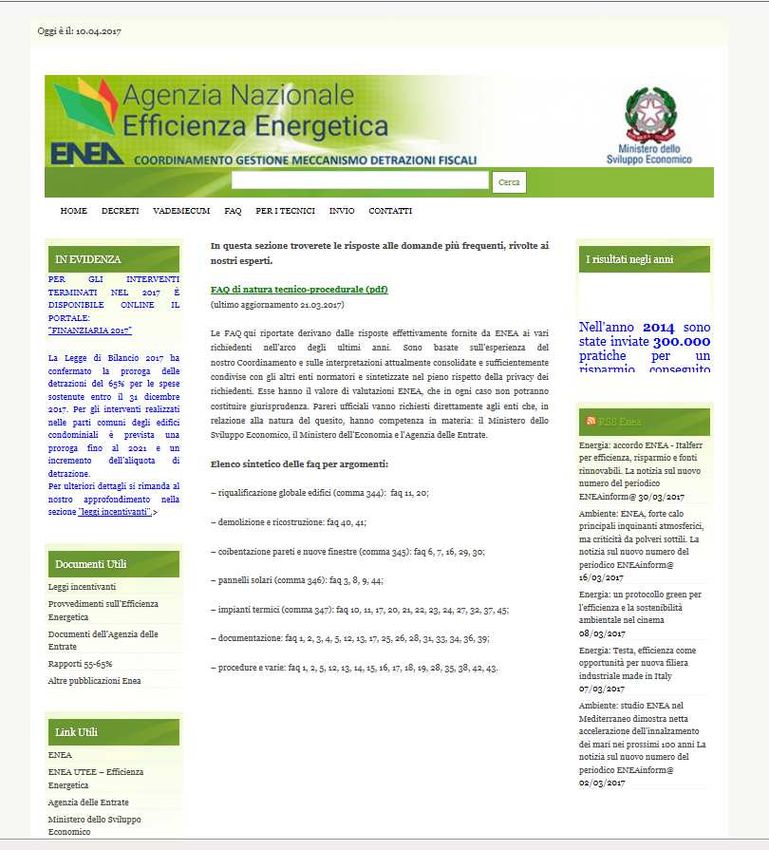
• faq di natura
tecnico-
procedurale;
• faq di natura
informatica
(compilazione
pratica)
GESTIRELe faq di natura tecnico-procedurale
47 faq
GESTIREPer i tecnici
• Calcoli semplificati del
risparmio annuo di
energia primaria
conseguibile con gli
interventi incentivati;
• Esempi per il calcolo
della trasmittanza
termica degli elementi;
• ………
GESTIREInvia un quesito per avere assistenza tecnico-procedurale
gdl.effener@enea.it
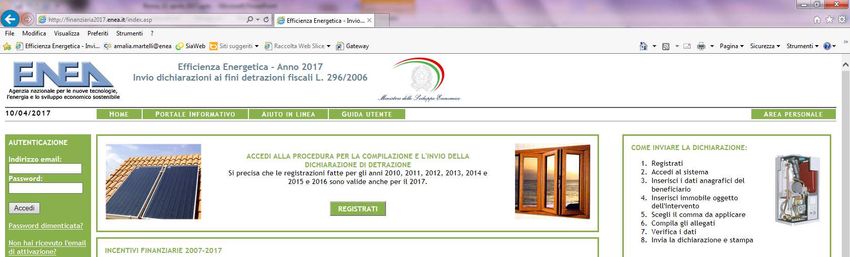
GESTIREI siti di trasmissione consentono di:
• inviare ad ENEA le richieste di detrazione;
• al link «area personale», consultare le richieste di
detrazione già trasmesse e di ristamparsi in modalità
self service allegati e mail di ricevuta con relativo CPID;
• al link «aiuto in linea» richiedere ad ENEA assistenza
informatica (per difficoltà di navigazione attraverso i siti
di trasmissione, richiesta di copie di documentazione già
trasmessa, o certificazioni dell’avvenuto invio di una
richiesta ad ENEA)
GESTIREL’area personale
Le azioni consentite all’interno dell’area personale

                                • visualizza;
                                • mail di notifica;
                                • annulla la
                                  dichiarazione;
                                • modifica la
                                  dichiarazione
Bilancio degli ultimi quattro anni della misura(*)
anni 2014-2017
• numero totale di richieste pervenute: circa 1.400.000
(di queste, circa 420.000 pervenute nel 2017);
• investimenti attivati: più di 13 mld di euro
(di cui circa 3,7 mld nel 2017)
• risparmi totali conseguiti: circa 4.688 GWh/anno
(1.301 GWh/a nel 2017)
(*) Rapporto Annuale 2018 Detrazioni fiscali Executive Summary giugno2018Bilancio degli ultimi quattro anni della misura(*) Numero di interventi eseguiti per tipologia, anni 2014-2017 (*) Rapporto Annuale 2018 Detrazioni fiscali del 65%, giugno 2018
Bilancio degli ultimi quattro anni della misura(*)

Investimenti attivati per tipologia (Meuro), anni 2014-2017

(*) Rapporto Annuale 2018 Detrazioni fiscali del 65%, giugno 2018
Bilancio degli ultimi quattro anni della misura(*)

          Risparmi conseguiti per tipologia (GWh/a),
                      anni 2014-2017

(*)Rapporto Annuale 2018 Detrazioni fiscali del 65%, giugno 2018
Grazie!!!! amalia.martelli@enea.it
Puoi anche leggere


