REDDITO E PENSIONE DI CITTADINANZA - Ebook gratuito - Autore: Rita Martin - Fisco7
←
→
Trascrizione del contenuto della pagina
Se il tuo browser non visualizza correttamente la pagina, ti preghiamo di leggere il contenuto della pagina quaggiù
Ebook gratuito

REDDITO E PENSIONE
DI CITTADINANZA

 Autore: Rita Martin
Sommario
Premessa ........................................................................................................................................................... 2
Reddito e pensione di cittadinanza .................................................................................................................. 2
Beneficiari e requisiti per l’accesso .................................................................................................................. 2
Il beneficio economico ...................................................................................................................................... 4
   Interruzione del beneficio e penalizzazioni ................................................................................................. 5
Come richiedere il beneficio ............................................................................................................................. 6
La carta RdC/PdC............................................................................................................................................... 6
Variazioni del nucleo o del reddito .................................................................................................................. 7
   Variazioni relative alla composizione del nucleo familiare ......................................................................... 7
   Variazione delle condizioni occupazionali o patrimoniali ........................................................................... 7
   RdC/PdC com – Ridotto ................................................................................................................................ 8
   RdC/PdC com – Esteso .................................................................................................................................. 9
Patti per il lavoro e per l’inclusione sociale ................................................................................................... 10
Sanzioni ........................................................................................................................................................... 12
Incentivi all’assunzione................................................................................................................................... 13
Casi particolari ................................................................................................................................................ 14
Tabelle riassuntive .......................................................................................................................................... 15
Esempi di calcolo............................................................................................................................................. 17
   Calcolo del reddito familiare ...................................................................................................................... 17
   Calcolo del patrimonio mobiliare ............................................................................................................... 20
   Calcolo del patrimonio immobiliare........................................................................................................... 21
Leggi e documenti di riferimento ................................................................................................................... 22

                                                                                                                                                                     1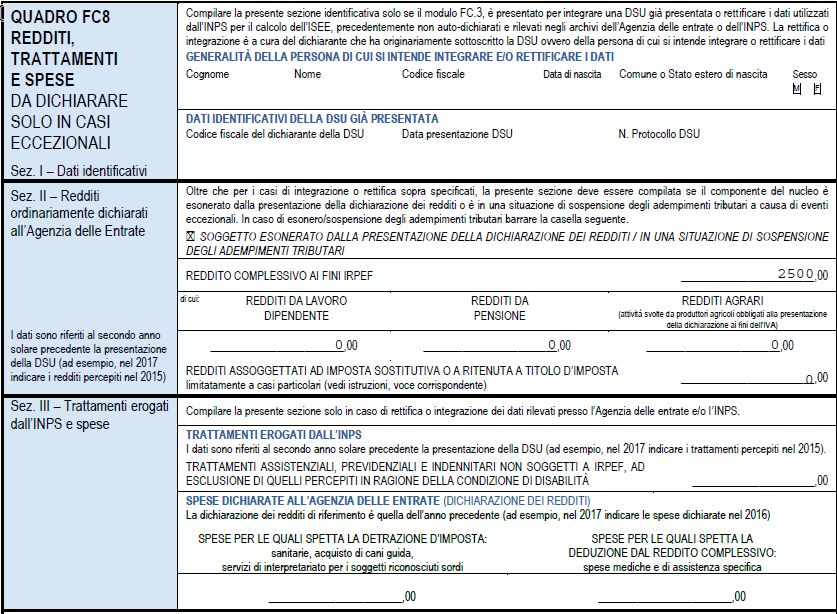
Premessa
La Legge n. 145/2018, c.d. Legge di bilancio 2019, ha istituito al comma 255
dell’art.1 presso il Ministero del lavoro e delle politiche sociali, il Fondo per il
Reddito di cittadinanza, avente lo scopo di contrastare la povertà, la
disuguaglianza e l’esclusione sociale, a garanzia del diritto al lavoro, della
libera scelta del lavoro, nonché il diritto all’informazione, all’istruzione, alla
formazione e alla cultura attraverso politiche volte a sostegno economico e
all’inserimento sociale dei soggetti a rischio di emarginazione nella società e
nel mondo del lavoro.
Il successivo Decreto Legge n. 4/2019 è stato emanato per stabilire quali
sono le disposizioni urgenti in materia sia di Reddito di cittadinanza (RdC), sia
di Pensione di cittadinanza (PdC), andandone quindi a stabilire quali sono i
soggetti beneficiari, la tipologia e l’importo del beneficio erogato, le modalità di
richiesta e di riconoscimento, le sanzioni e l’incentivo alle imprese.
Il Decreto ha subito variazioni in sede di conversione nella Legge 26 del 28
marzo 2019. Nel presente documento i dati sono aggiornati a quest’ultima
versione.
Reddito e pensione di cittadinanza
Entrambi sono stati istituiti con il D.L. 4/2019, all’art.1; oltre a quanto
descritto in riferimento al RdC, la Pensione di cittadinanza, inizialmente non
prevista dalla Legge di bilancio 2019, si ha nel caso di nuclei familiari composti
esclusivamente da uno o più componenti di età pari o superiore a 67 anni.
In caso di nuclei già beneficiari del RdC, la PdC decorre dal mese successivo a
quello di compimento del sessantasettesimo anno di età del componente più
giovane del nucleo.
Per la sola PdC, questa può essere concessa anche nel caso in cui uno o più
componenti del nucleo abbiano un’età pari o superiore a 67 anni e che
convivano esclusivamente con una o più persone in condizione di disabilità
grave o di non autosufficienza.
Beneficiari e requisiti per l’accesso
All’art.2 del D.L. 4/2019 sono stabiliti i beneficiari del RdC, che devono
possedere cumulativamente i seguenti requisiti, in riferimento a:
a) cittadinanza, residenza e soggiorno;
b) reddito e patrimonio;
c) godimento dei beni durevoli.
In riferimento al criterio a), il beneficiario richiedente il RdC per il proprio
nucleo deve cumulativamente essere:
in possesso della cittadinanza italiana o di Paesi facenti parte
dell’Unione europea, ovvero suo familiare, come indicato all’art.2 c.1 lett.
b) del D.Lgs. 30/2007, che sia titolare del diritto di soggiorno o di
soggiorno permanente, ovvero cittadino di Paesi terzi in possesso del
permesso di soggiorno Ue per soggiornanti a lungo periodo.
2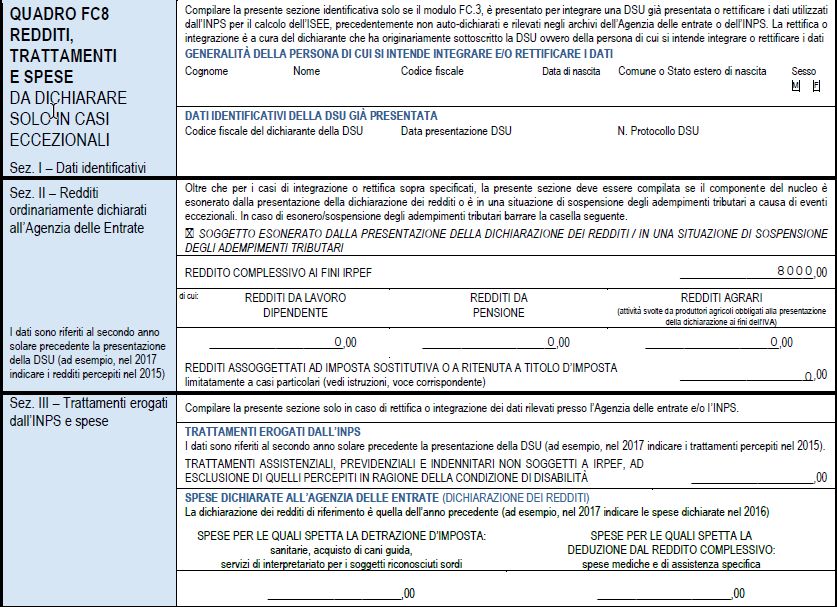
Sono considerati familiari nell’art.2 c.1 lett. b) del D.Lgs. 30/2007:
1) il coniuge;
2) il partner che abbia contratto con il cittadino dell'Unione un'unione
registrata sulla base della legislazione di uno Stato membro, qualora
la legislazione dello Stato membro ospitante equipari l'unione
registrata al matrimonio e nel rispetto delle condizioni previste dalla
pertinente legislazione dello Stato membro ospitante;
3) i discendenti diretti di età inferiore a 21 anni o a carico e quelli del
coniuge o partner di cui alla lettera b);
4) gli ascendenti diretti a carico e quelli del coniuge o partner di cui alla
lettera b); c) "Stato membro ospitante": lo Stato membro nel quale il
cittadino dell'Unione si reca al fine di esercitare il diritto di libera
circolazione o di soggiorno.
residente in Italia da almeno 10 anni, di cui gli ultimi 2 in modo
continuativo, considerati al momento della presentazione della richiesta
e per tutta la durata dell’erogazione del beneficio.
In riferimento al criterio b), il nucleo familiare deve possedere:
un valore ISEE inferiore a euro 9.360; in presenza di minori nel
nucleo va presentato l’ISEE minorenni; può essere accettato anche l’ISEE
corrente;
un valore del patrimonio immobiliare in Italia e all’estero, così
come riferito ai fini ISEE, non superiore a euro 30.000, con esclusione
dell’abitazione principale;
un valore del patrimonio mobiliare, sempre come definito ai fini ISEE,
non superiore a euro 6.000, aumentato di euro 2.000 per ogni
componente il nucleo successivo al primo, fino al massimo di euro
10.000; il limite viene ulteriormente aumentato di altri euro 1.000 per
ogni figlio successivo al secondo. In caso di presenza di componenti il
nucleo con disabilità, sempre come definita ai fini ISEE, i massimali sono
ulteriormente aumentati di euro 5.000; detto limite è aumentato a euro
7.500 per ogni componente con disabilità grave o non autosufficiente;
un valore del reddito familiare inferiore a euro 6.000 annui
moltiplicato per il corrispondente parametro della scala di
equivalenza, così descritta al comma 4:
o pari a 1 per il primo componente del nucleo;
o con un incremento di 0,4 per ogni ulteriore componente maggiore
di età, di 0,2 per ogni componente minore di età e fino a un
massimo di 2,1, ovvero di 2,2 nel caso in cui nel nucleo siano
presenti componenti in condizione di disabilità grave o di non
autosufficienza.
La soglia reddituale di euro 6.000 è aumentata a euro 9.360 se il nucleo
risiede in un immobile concesso in locazione, rilevabile dalla dichiarazione ISEE
presentata, e a euro 7.560 in caso di PdC.
3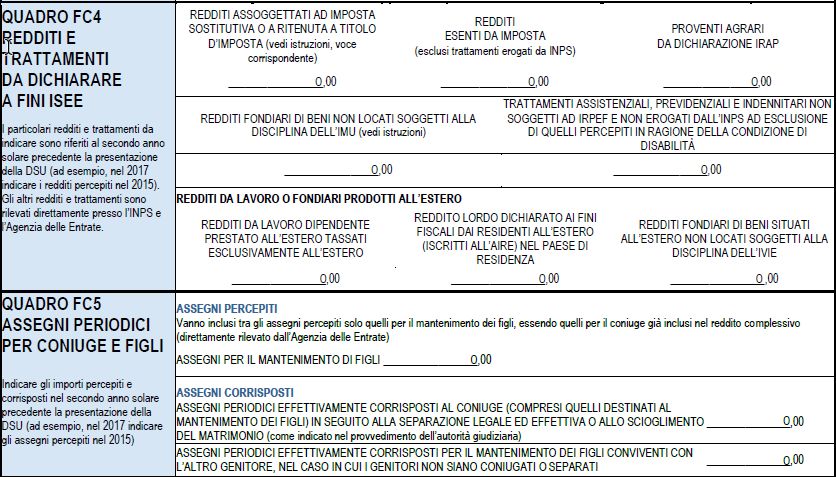
In riferimento al criterio c) è stabilito che il componente del nucleo:
non deve essere intestatario a qualunque titolo di autoveicoli
immatricolati la prima volta nei 6 mesi antecedenti la richiesta, ovvero di
alcun autoveicolo di cilindrata superiore a 1.600 cc. o di motoveicoli di
cilindrata superiore a 250 cc., immatricolati la prima volta nei 2 anni
antecedenti la richiesta, con esclusione dei veicoli per disabili;
non deve essere intestatario a qualunque titolo di navi/imbarcazioni
da diporto.
Non deve esserci altresì, per il richiedente il beneficio, alcuna misura cautelare
personale, anche a seguito di convalida di arresto o di fermo, né alcuna
condanna definitiva intervenuta nei 10 anni antecedenti la richiesta per i delitti
previsti dall’art.7 c.3.
Sempre all’art.2 c.3 è stabilito inoltre che non può accedere al beneficio nei
12 mesi successivi alla data di dimissione, il componente dei nuclei
familiari disoccupato a seguito di dimissioni volontarie, fatte salve
quelle per giusta causa.
Il comma 1-bis stabilisce inoltre che i cittadini di Stati non UE devono
produrre apposita certificazione rilasciata dalla competente autorità
dello Stato, tradotta in italiano e legalizzata dall'autorità consolare
italiana per comprovare la composizione del nucleo familiare e per la
verifica dei requisiti reddituali e patrimoniali richiesti per la
presentazione del RdC.
Con la specifica al comma 1-ter: non è necessaria tale certificazione per i
cittadini aventi lo status di rifugiato politico, se le convenzioni internazionali
dispongono diversamente e nei casi in cui il soggetto sia cittadino di un Paese
ove sia oggettivamente impossibile recuperare tale documentazione (l'elenco di
tali Paesi verrà definito entro 3 mesi dall'entrata in vigore della Legge di
conversione del DL 4/2019).
In merito al nucleo familiare, si deve far riferimento a quanto disposto
ai fini ISEE dall’art.3 del DPCM n. 159/2013.
Con il D.L.4/2019, convertito con la Legge 25/2019:
i coniugi residenti nella stessa abitazione fanno parte del medesimo
nucleo anche se separati legalmente o divorziati. Se la separazione o il
divorzio sono avvenuti dopo il 1° settembre 2018, il cambio di residenza
deve essere certificato da apposito verbale della polizia locale;
il figlio maggiorenne non convivente con i genitori di età superiore a 26
anni, se fiscalmente a carico ai fini Irpef degli stessi, non è coniugato e
senza figli, fa parte del nucleo dei genitori.
Il beneficio economico
Modalità di calcolo, durata e decorrenza sono disciplinati dall’art.3 del
D.L.4/2019; il beneficio economico è costituito da 18 mensilità, erogate
mensilmente tramite una carta elettronica, e di importo variabile in base al
numero dei componenti del nucleo.
4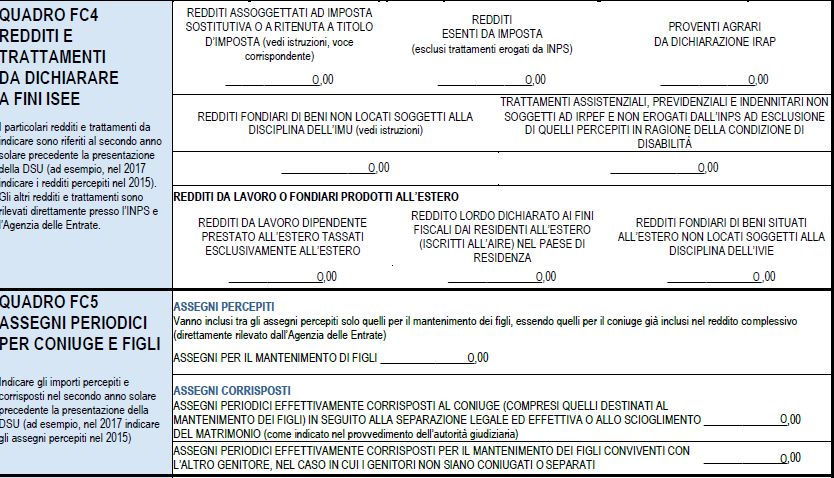
Nello specifico, il beneficio è composto da:
una componente che integra il reddito del nucleo fino a euro 6.000,
moltiplicati per la relativa scala di equivalenza. In caso di PdC l’importo è
aumentato a euro 7.560;
una componete ad integrazione del reddito dei nuclei residenti in
abitazioni in locazione, pari all’ammontare del canone annuo previsto nel
contratto dichiarato ai fini ISEE e fino al massimo di euro 3.360 annui
(massimo euro 280 mensili). In caso di PdC l’importo massimo per il
canone di locazione è di euro 1.800 annui (massimo euro 150).
In alternativa all’integrazione prevista per il canone di locazione, in
caso quindi di abitazione di proprietà, è possibile usufruire della componente
ad integrazione del reddito pari a un massimo di euro 1.800 (euro 150 mensili)
per far fronte al pagamento dell’eventuale rata di mutuo.
Il beneficio relativo al RdC non potrà comunque essere superiore
all’importo massimo di euro 9.360 annui (euro 780 mensili),
moltiplicato per il parametro della scala di equivalenza di riferimento e
ridotto per il valore del reddito familiare e non inferiore a euro 480
annui.
L’importo percepito, riconosciuto per un periodo massimo di 18 mesi, è
esente da Irpef e decorre dal mese successivo a quello della richiesta.
Il RdC può essere rinnovato, previa sospensione dell’erogazione per almeno un
mese prima del rinnovo; tale condizione non sussiste in caso di PdC.
Il comma 7 dell’art.3 del D.L. 4/2019 stabilisce che viene derogata al Ministero
del lavoro e delle politiche sociali, di concerto con il Ministero dell’economia e
delle finanze, da adottarsi entro sei mesi dall’entrata in vigore del D.L. citato,
la definizione delle modalità di erogazione del RdC, suddiviso per ogni singolo
componente maggiorenne del nucleo, a decorrere dall’affidamento del servizio
di gestione della Carta RdC.
Interruzione del beneficio e penalizzazioni
L’erogazione dell’importo può essere interrotta:
se dipende da ragioni diverse dall’applicazione di sanzioni; in tal caso il
beneficio può essere nuovamente richiesto per un periodo non superiore
al residuo non goduto;
se dipende da un maggiore reddito che derivi da una variazione della
condizione lavorativa del soggetto e se è decorso almeno un anno nella
nuova condizione, la nuova richiesta equivale a nuova richiesta.
Dal mese successivo alla data di entrata in vigore del D.L. 4/2019
l’importo percepito e non speso o non prelevato è sottratto nella
mensilità successiva, nella misura del 20% di quanto erogato.
Ogni semestre è effettuata la verifica dell’importo percepito e speso;
tale somma viene decurtata dalla disponibilità nella Carta RdC.
5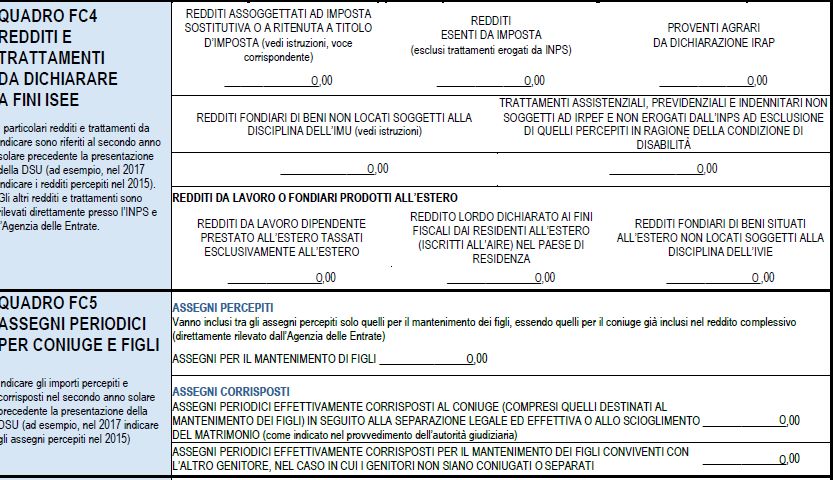
Come richiedere il beneficio
Innanzitutto va presentata Dichiarazione Sostitutiva Unica (DSU) ai fini
ISEE; l’INPS assocerà quindi l’ISEE presentata alla richiesta di RdC o PdC.
La domanda specifica può essere presentata:
a un CAF, che trasmetterà la richiesta direttamente all’ente in modalità
telematica;
a un Patronato;
a un Ufficio postale, in modalità cartacea, da ogni giorno 6 del mese, a
partire dal 6 marzo. Poste Italiane inseriscono direttamente la richiesta
sul portale del Ministero del Lavoro;
on line, direttamente dal sito www.redditodicittadinanza.gov.it, con le
credenziali SPID.
Nella fase iniziale i CAF dovevano trasmettere all’INPS le richieste entro il 15
aprile e l’INPS ne avrebbe comunicato l’esito dal 25 aprile al 3 maggio;
successivamente tutti i soggetti trasmettono le richieste all’INPS entro
dieci giorni dal ricevimento delle stesse.
Nella domanda va inserito il numero di cellulare o la casella di posta elettronica
del richiedente; l’INPS invierà comunicazione di accoglimento o di rifiuto
direttamente a tali recapiti.
Se la domanda è accolta, Poste Italiane invia una seconda comunicazione per
concordare il ritiro della Carta RdC e il Pin di riferimento. La carta sarà
intestata al soggetto richiedente il beneficio.
Una volta che la richiesta è accettata, ogni componente il nucleo deve
obbligatoriamente rendere la Dichiarazione di Immediata Disponibilità
al lavoro (DID).
Le verifiche per l’accoglimento della richiesta sono svolte direttamente
dall’INPS che ha tempo 5 giorni per controllare:
le informazioni contenute nella richiesta;
il possesso dei requisiti, sulla base delle informazioni presenti nei propri
archivi, acquisendo direttamente i dati dall’anagrafe tributaria, dal Pra e
da tutte le altre amministrazioni pubbliche coinvolte.
Sono invece i Comuni che devono comunicare all’INPS, previo controllo presso
le proprie anagrafi, la verifica dei requisiti di residenza e soggiorno.
La carta RdC/PdC
Come stabilito nell’art.5 comma 6 del D.L. in esame, l’importo è erogato
tramite il rilascio di un Carta RdC.
Il successivo comma 6 del predetto articolo indica che con la Carta è possibile:
effettuare alcune spese di beni di consumo;
pagare utenze;
prelevare mensilmente importi in contanti per un massimo di euro 100
moltiplicato per la scala di equivalenza di riferimento;
effettuare un solo bonifico mensile per il pagamento del canone di
locazione, se il nucleo abita in affitto;
effettuare un solo bonifico mensile per il pagamento della rata del
mutuo, se l’abitazione di proprietà è appunto gravata dal mutuo.
6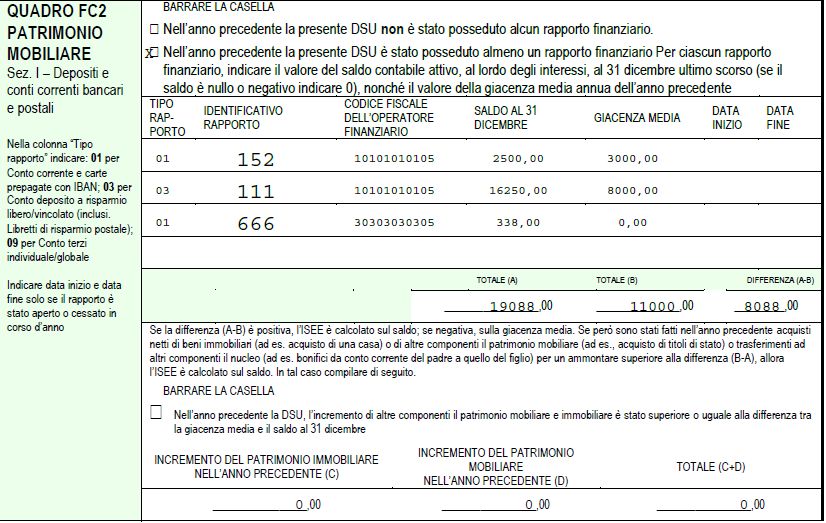
NON è possibile utilizzare l’importo per giochi che prevedono vincite in denaro.
Le movimentazioni della Carta RdC sono messe a disposizione per le verifiche
necessarie tramite il Ministero dell’economia e delle finanze.
La PdC potrà essere erogata anche in modalità diversa, mediante gli
strumenti in uso normalmente per l’erogazione delle pensioni.
Variazioni del nucleo o del reddito
In caso di variazioni sia in riferimento alla composizione del nucleo familiare,
sia in riferimento alla condizione occupazionale di uno o più componenti il
nucleo, è fatto obbligo di inviarne comunicazione tempestiva.
Variazioni relative alla composizione del nucleo familiare
In questo caso va presentata nuova DSU aggiornata e nuova successiva
richiesta di RdC/PdC, entro il termine di 2 mesi dalla variazione, pena la
decadenza del beneficio.
Qualora la variazione avvenga a seguito di nascita o decesso di uno dei
componenti il nucleo, va ripresentata la sola DSU.
Variazione delle condizioni occupazionali o patrimoniali
In questo caso viene rideterminato il beneficio economico, mediante la
presentazione del RdC/PdC– Com Ridotto o del RdC/PdC – Com Esteso;
a) se si viene a instaurare un nuovo rapporto di lavoro subordinato, il
maggior reddito, ai fini della determinazione del beneficio da erogarsi,
viene considerato nella misura dell’80% dal mese successivo in cui
avviene la variazione; la comunicazione va inviata all’INPS mediante la
presentazione del c.d. RdC/PdC – Com Ridotto entro 30 giorni
dall’avvenuta variazione;
b) anche nel caso in cui si avvii un’attività di lavoro autonomo o di impresa,
sempre a pena di decadenza del beneficio, questa va comunicata all’INPS
entro 30 giorni dall’inizio dell’attività. Il reddito in questo caso è
individuato secondo il principio di cassa come differenza tra i ricavi e i
compensi percepiti e le spese sostenute relative al trimestre precedente,
da comunicarsi in aggiornamento entro il giorno quindici del trimestre
successivo.
All’art. 3 del D.L. 4/2019 comma 11 è precisato, inoltre, che il soggetto
beneficiario ha l’obbligo di comunicare all’INPS, entro 15 giorni, ogni variazione
patrimoniale che comporti la perdita dei requisiti reddituali richiesti.
Pena la revoca del beneficio, quindi, ogni variazione del patrimonio che comporta
la perdita dei requisiti relativi al:
patrimonio immobiliare e quelle relative al possesso di beni
durevoli devono essere comunicate entro 15 giorni;
patrimonio mobiliare deve essere comunicata entro il 31 gennaio per l'anno
precedente, ove non già compresa nella DSU. Se la variazione dipende da
somme acquisite per donazione, successione o vincite, deve essere
comunicata entro 15 giorni dall'acquisizione.
Sempre pena la decadenza dal beneficio, se il nucleo familiare subisce delle
variazioni rispetto al nucleo risultante dall'Attestazione ISEE in corso di validità è
7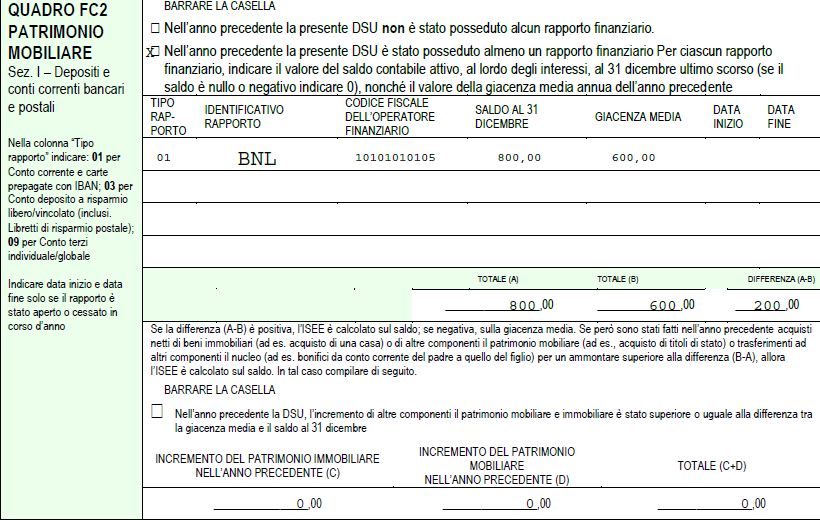
necessario ripresentare la DSU aggiornata entro 2 mesi dalla variazione. Se la
variazione non è dovuta a nascite o a decessi, è necessario compilare anche
una nuova domanda di RdC/PdC, in quanto la prestazione decade d'ufficio dal
mese successivo a quello di presentazione della DSU aggiornata.
RdC/PdC com – Ridotto
Il Modello RdC/PdC - Com Ridotto deve essere compilato al momento di
presentazione della domanda di RdC/PdC per comunicare lo svolgimento
di attività di lavoro subordinato, autonomo o d'impresa avviate PRIMA
della presentazione della domanda di RdC/PdC da parte dei componenti
del nucleo familiare (il cui reddito non è confluito nella dichiarazione ISEE in
quanto esso fa riferimento ai redditi anno 2017 e non considera gli eventuali
redditi percepiti successivamente).
Il Modello RdC/PdC - Com Ridotto deve pertanto essere presentato nel caso di:
DSU presentata dal 1° gennaio al 31 agosto 2019 per le attività
lavorative iniziate dopo il 1° gennaio 2017 e in corso alla data di
presentazione della domanda;
DSU presentata dal 1° settembre al 31 dicembre 2019 per le attività
lavorative iniziate a partire dal 1° gennaio 2018 e in corso alla data di
presentazione della domanda.
Attenzione: per il soggetto in Naspi non deve essere compilato il modello RdC
Com Ridotto in quanto la percezione della disoccupazione non è considerata come
inizio di un'attività lavorativa.
Il Modello RdC/PdC - Com Ridotto non può essere presentato tramite le Poste e
può essere contestuale alla presentazione della domanda di RdC/PdC (compilando
il quadro E con il numero dei componenti che hanno iniziato attività lavorativa
durante il periodo di riferimento dell'ISEE o successivamente ad esso). Se il
richiedente ha presentato la domanda di RdC/PdC tramite le Poste, dovrà recarsi
presso un CAF/Patronato per compilare il modello RdC/PdC - Com Ridotto entro 30
giorni dalla domanda, esibendo il protocollo INPS della domanda RdC/PdC e il
codice fiscale del richiedente il beneficio.
Per le attività di lavoro autonomo o d'impresa, il modello RdC/PdC - Com Ridotto
deve essere presentato per comunicare l'attività svolta e il reddito percepito del
trimestre; gli eventuali redditi dei successivi trimestri vanno comunicati sempre
tramite questo modello entro il giorno 15 del mese successivo al termine di ogni
trimestre solare (es. entro il 15 aprile va comunicata la situazione del primo
trimestre gennaio-marzo).
Quali redditi rientrano nel Modello RdC/PdC - Com Ridotto?
Per il lavoro dipendente deve essere comunicato il reddito lordo dell'anno solare
di svolgimento dell'attività lavorativa che l'INPS potrà recuperare solo dal mese di
aprile con il rilascio delle CU: finché non verrà rilasciata la CU aggiornata, i redditi
andranno autodichiarati dal richiedente. L'importo è calcolato moltiplicando la
retribuzione mensile per il numero di mesi in cui si prevede di lavorare,
effettuando così una stima del reddito che si presume di percepire. Tale maggior
8
reddito concorrerà alla determinazione del beneficio RdC/PdC nella misura
dell'80% dal mese successivo a quello di variazione.
Per il lavoro autonomo o d'impresa, il reddito è dato dalla differenza tra i
ricavi/compensi percepiti e le spese sostenute per l'esercizio dell'attività, relativi al
trimestre solare precedente a quello in corso all'atto della domanda. Tale maggior
reddito concorrerà alla determinazione del beneficio a partire dalla terza mensilità
successiva a quella di variazione (per le prime due mensilità il beneficio resta
invariato), e successivamente verrà aggiornato ogni trimestre avendo a
riferimento il trimestre precedente.
NON devono essere dichiarati i redditi da tirocinio, da attività socialmente utili, da
servizio civile, da contratto di prestazione occasionale e libretto famiglia (Circolare
INPS n. 43 del 20 marzo 2019).
I dati contenuti nel Modello RdC/PdC - Com Ridotto saranno utilizzati al fine di
aggiornare il valore degli indicatori economici del reddito familiare, ai fini del diritto
al beneficio e della definizione dell'ammontare del medesimo.
RdC/PdC com – Esteso
Il Modello RdC/PdC - Com Esteso deve essere presentato per comunicare lo
svolgimento di attività di lavoro subordinato, autonomo o
d'impresa avviate DOPO la presentazione della domanda di RdC/PdC, di
alcune particolari variazioni del nucleo avvenute dopo la presentazione
della domanda e di qualsiasi variazione del patrimonio immobiliare e/o di
possesso di beni durevoli intervenuta dopo rispetto a quella comunicata nella
dichiarazione ISEE che comporti il venir meno dei requisiti.
Per compilare questo modello il beneficio del RdC/PdC deve quindi essere già in
corso di erogazione.
Il Modello RdC/PdC - Com Esteso deve essere presentato entro 30 giorni
dall'evento a pena di decadenza dal beneficio, ossia:
in caso di avvio di attività di lavoro dipendente, autonomo o
d'impresa individuale o di partecipazione durante la fruizione del
RdC/PdC: dovrà essere indicato il reddito previsto per l'anno solare di
avvio dell'attività.
Solo per il lavoro autonomo o d'impresa, la comunicazione va rinnovata
entro il giorno 15 del trimestre successivo (es. entro il 15 aprile per il
trimestre gennaio-marzo), indicando il reddito percepito nel trimestre.
Per il lavoro dipendente deve essere comunicato il reddito lordo dell'anno
solare di svolgimento dell'attività lavorativa che l'INPS potrà recuperare solo
dal mese di aprile 2019 con il rilascio delle CU: finché non verrà rilasciata la
CU aggiornata, i redditi andranno autodichiarati dal richiedente. L'importo è
calcolato moltiplicando la retribuzione mensile per il numero di mesi in cui si
prevede di lavorare. Tale maggior reddito concorrerà alla determinazione del
beneficio RdC/PdC nella misura dell'80% dal mese successivo a quello di
variazione.
Per il lavoro autonomo o d'impresa, il reddito è dato dalla differenza tra i
ricavi/compensi percepiti e le spese sostenute per l'esercizio dell'attività,
relativi al trimestre solare in cui è stata avviata l'attività. Tale maggior
reddito concorrerà alla determinazione del beneficio a partire dalla terza
mensilità successiva a quella di variazione (per le prime 2 mensilità il
9beneficio resta invariato), e successivamente verrà aggiornato ogni
trimestre solare avendo a riferimento il trimestre precedente.
Non devono essere dichiarati i redditi da tirocinio, da attività socialmente
utili e da lavoro accessorio;
se l'attività lavorativa già comunicata si protrae nel corso
dell'anno solare successivo: entro il mese di gennaio deve essere
dichiarato il reddito presunto per l'anno solare successivo (es. se in sede
di domanda presentata a settembre 2019 è stata dichiarata l'attività di
lavoro dipendente che si protrae nel 2020, si deve compilare il modello
RdC/PdC - Com Esteso entro il mese di gennaio 2020);
in caso di componenti nel nucleo che dopo la presentazione della
domanda RdC/PdC:
o risultano in stato detentivo o ricoverati in istituti di cura di lunga
degenza o in altre strutture residenziali a totale carico dello Stato o
di altra pubblica amministrazione;
o hanno cessato lo stato detentivo o di ricovero;
in caso di dimissioni volontarie dal lavoro, ad eccezione di quelle
per giusta causa, di uno o più componenti del nucleo;
in caso di variazione del patrimonio immobiliare e dei beni
durevoli intervenuta dopo il periodo considerato nella dichiarazione
ISEE in corso di validità che comporti il venir meno dei requisiti per la
richiesta del RdC/PdC. Tali variazioni vanno comunicate entro 15 giorni
dal loro verificarsi.
Patti per il lavoro e per l’inclusione sociale
Condizioni necessarie, in capo ai soggetti maggiorenni componenti del nucleo,
per usufruire del RdC sono la Dichiarazione di Immediata Disponibilità al
lavoro e la sottoscrizione del Patto per il lavoro ovvero del Patto per
l’inclusione sociale.
Trattasi sostanzialmente di un percorso personalizzato di accompagnamento
all’inserimento lavorativo e all’inclusione sociale, che prevede attività al
servizio della comunità, di riqualificazione professionale, di completamento
degli studi.
Tali dichiarazioni, inclusa la D.I.D. non devono essere rese da:
componenti il nucleo minorenni;
componenti il nucleo già occupati o frequentanti un regolare corso di
studi o di formazione;
soggetti titolari di pensione diretta o che siano di età pari o superiore a
65 anni;
componenti con disabilità, definita ai sensi della L. 68/1999, qualora non
sia previsto il collocamento mirato. I componenti con disabilità possono
manifestare la loro disponibilità al lavoro ed essere destinatari di offerte
di lavoro alle condizioni e con le tutele previste dalla Legge n. 68 del 12
marzo 1999;
componenti con carichi di cura (c.d. Caregiver) se nel nucleo familiare vi
sono bambini di età inferiore a 3 anni o familiari con disabilità grave o
non autosufficienza, come definita a fini ISEE: la valutazione di tale
esclusione è a cura del centro per l'impiego;
10SCOPRI IL NUOVO SOFTWARE 730 ONLINE! RISPARMIA TEMPO E DENARO! • Compilazione guidata del modello 730 • Importazione e confronto dati da precompilato • Verifiche audit per evitare errori e sanzioni • Assistenza e formazione gratuite • Conservazione sostitutiva gratuita degli allegati • Archivi centralizzati e nessun backup necessario
su valutazione dei centri per l'impiego, possono essere esonerati i
lavoratori con reddito da lavoro dipendente o autonomo aventi
un'imposta lorda pari o inferiore alle detrazioni da lavoro di cui all'art. 13
DPR 917/1986 e coloro che frequentano corsi di formazione, oltre a
ulteriori fattispecie identificate in sede di Conferenza unificata di cui
all'art 18 D.Lgs. 281/1997.
Rimane comunque possibile per il soggetto disabile la possibilità di richiedere
l’adesione a un percorso personalizzato di accompagnamento all’inserimento
lavorativo e all’inclusione sociale. Può inoltre manifestare la disponibilità al
lavoro ed essere destinatario di offerte di lavoro.
Pertanto, se non esonerati e non esclusi dagli obblighi, i percettori del RdC
devono stipulare presso i centri per l’impiego il c.d. Patto per il lavoro che li
impegna ad accettare almeno una di tre offerte di lavoro congrue. In caso di
rinnovo del beneficio, deve essere accettata, a pena di decadenza dal
beneficio, la prima offerta utile di lavoro congrua.
Sono ritenute congrue le offerte di lavoro che presentano le seguenti
caratteristiche:
nei primi 12 mesi è congrua un’offerta entro i 100 chilometri di distanza
dalla residenza del beneficiario o raggiungibile con i mezzi pubblici entro
massimo 100 minuti, in caso di prima offerta; entro 250 chilometri di
distanza per la seconda offerta, ovvero ovunque collocata nel territorio
nazionale in caso di terza offerta;
trascorsi i primi 12 mesi di fruizione del beneficio, è ritenuta congrua se
entro 250 chilometri di distanza per la prima e la seconda offerta ovvero
ovunque collocata nel territorio nazionale in caso di terza offerta;
in caso di rinnovo del beneficio, è ritenuta congrua un’offerta ovunque
collocata nel territorio nazionale;
nel solo caso in cui nel nucleo siano presenti soggetti disabili, così come
definiti ai fini ISEE, l’offerta è congrua se non eccede la distanza di 100
chilometri dalla residenza del beneficiario;
nel solo caso in cui nel nucleo siano presenti minori, anche se di genitori
legalmente separati, l’offerta è congrua se non eccede la distanza di 250
chilometri dalla residenza del beneficiario. Tale circostanza è attuabile nei
primi 24 mesi dall’inizio del beneficio, anche in caso di rinnovo dello
stesso.
Il comma 9-bis dell’art.4 specifica all’art.25 c.1 lett. d) del D.Lgs. 150/2015
che i beneficiari del RdC dovranno accettare la proposta di lavoro solo
se la retribuzione supera del 10% il limite massimo del beneficio
fruibile; in tale modo il reddito da lavoro dovrà essere almeno di euro
858 mensili.
I soggetti che richiedono i benefici, maggiorenni di età superiore a 26 anni e
non titolati di un patto per l’inclusione sociale valido, entro 30 giorni dal
riconoscimento sono convocati dai servizi comunali per il contrasto alla
povertà.
Nel caso in cui non vi siano le condizioni per la sottoscrizione del patto per il
lavoro, come sopra specificato, i beneficiari devono sottoscrivere un patto per
l’inclusione sociale con i centri per l’impiego e i servizi sociali e territoriali
competenti.
11In questo caso il soggetto è obbligato a dare la propria disponibilità ai progetti
del Comune per un massimo di 8 ore settimanali, aumentabili fino a un
massimo di 16 con il consenso delle parti.
Come indicato nell’art.6 del D.L. in esame, sono istituite 2 piattaforme nelle
quali Comuni e centri per l’impiego comunicano irregolarità e anomalie
riscontrate, rispettivamente presso l’ANPAL e presso il Ministero del lavoro e
delle politiche sociali.
Sanzioni
Come indicato all’art.7, le sanzioni previste sono di carattere penale e di
revoca del beneficio.
1- Sanzioni penali
a) È prevista la reclusione da 2 a 6 anni per chi rende o utilizza dichiarazioni
o documenti falsi o attestanti cose non vere, ovvero ometta informazioni
dovute, con lo scopo di ottenere il beneficio;
b) è prevista la reclusione da 1 a 3 anni per chi omette la comunicazione di
variazione del reddito o del patrimonio come da normativa vigente.
Chi subisce la condanna in via definitiva per i reati di cui sopra, per truffa
aggravata per il conseguimento di erogazioni pubbliche (art. 640-bis cp),
per associazioni con finalità di terrorismo anche internazionale o di eversione
dell'ordine democratico (art. 270-bis cp), per attentato per finalità
terroristiche o di eversione (art. 280 cp), per sequestro di persona a scopo di
terrorismo o di eversione (art. 289-bis cp), per associazioni di tipo mafioso
anche straniere (art. 416-bis cp), per scambio elettorale politico-mafioso (art.
416-ter cp) e per strage (art. 422 cp) è prevista la revoca immediata da parte
dell'INPS del beneficio con efficacia retroattiva e l'obbligo per il beneficiario di
restituire quanto indebitamente percepito, con impossibilità di richiedere il
beneficio prima dei 10 anni dalla condanna.
2- Revoca del beneficio
La revoca – non retroattiva – viene inflitta quando uno dei membri del
nucleo:
o non effettui la Dichiarazione di Immediata Disponibilità al lavoro;
o non sottoscriva il Patto per il lavoro ovvero il Patto per l’inclusione
sociale;
o non partecipi senza giustificato motivo alle iniziative di carattere
formativo o di riqualificazione;
o non aderisca ai progetti del Comune, se istituiti;
o rifiuti 3 offerte di lavoro congrue, ovvero rifiuti un’offerta congrua in
caso di rinnovo del beneficio;
o non comunichi le variazioni reddituali o patrimoniali o effettui
comunicazioni mendaci allo scopo di ottenere il beneficio previsto;
o non presenti DSU aggiornata, in caso di variazione del nucleo
familiare;
o sia trovato occupato in attività lavorativa dipendente, co.co.co o
autonoma o d’impresa, in caso di ispezioni, e non l’abbia comunicato;
o abbia percepito un RdC in misura superiore al dovuto, presentando
DSU mendace.
123- Riduzioni all’importo percepito
o Mancata presentazione anche di un solo membro del nucleo alle
convocazioni dei centri per l’impiego e dei servizi competenti dei
Comuni, senza giustificato motivo;
o mancata presentazione senza giustificato motivo alle iniziative di
orientamento;
o mancato rispetto degli impegni previsti nel Patto per l’inclusione
sociale in riferimento ai corsi di istruzione e formazione da parte del
componente minorenne, o agli impegni di prevenzione e cura per la
tutela della salute.
4- Sospensione dell'erogazione del beneficio
o In caso di beneficiario o richiedente sottoposto a misura cautelare,
anche a seguito della convalida di arresto o del fermo;
o in caso di condannato con sentenza non definitiva per i delitti di cui
all'art. 7 comma 3;
o in caso di beneficiario o richiedente dichiarato latitante o che si è
sottratto volontariamente all'esecuzione della pena.
I provvedimenti di sospensione sono adottati con effetto non retroattivo dal
giudice che ha emesso la misura cautelare, che ha emesso la sentenza di
condanna non definitiva, che dichiarato la latitanza o dal giudice dell'esecuzione
che ha emesso l'ordine di esecuzione della pena.
I provvedimenti di sospensione vengono comunicati entro 15 giorni
dall'autorità giudiziaria all'INPS.
La revoca della sospensione è ammessa se vengono meno le condizioni che
l'hanno determinata. La revoca è disposta dallo stesso giudice che l'ha disposta.
Per ottenere nuovamente l'erogazione del beneficio, l'interessato dovrà presentare
domanda all'INPS allegando il provvedimento di revoca della sospensione, e il
diritto al ripristino dell'erogazione decorre dalla data di presentazione della
domanda, senza avere effetto retroattivo sugli importi maturati nel periodo di
sospensione.
Nei casi sopra citati può essere richiesto nuovamente il beneficio dopo
18 mesi dalla revoca o decadenza, ovvero dopo 6 mesi in caso di
minorenni presenti nel nucleo.
L’irrogazione e il recupero delle sanzioni non penali previste è in capo all’INPS
che riversa gli importi allo Stato per la riassegnazione al Fondo per il Reddito di
Cittadinanza.
Responsabili invece delle verifiche e dei controlli anagrafici sono i Comuni.
Incentivi all’assunzione
All’art.8 del D.L. 4/2019 sono introdotti gli incentivi all’assunzione di seguito
elencati in capo ai datori di lavoro privati, anche in caso di contratti di
apprendistato:
esonero dal versamento contributivo per un periodo minimo di 5
mesi e massimo pari alla differenza tra i 18 mesi e il periodo di fruizione
del beneficio, con aggiunta di una ulteriore mensilità in caso di
assunzione di donne o di soggetti svantaggiati, a favore dei datori di
13lavoro che assumono a tempo pieno e indeterminato un lavoratore
percettore del RdC;
incentivo pari al 50% del beneficio spettante al lavoratore, per un
minimo di 6 mesi e un massimo pari alla differenza tra i 18 mesi e il
periodo di fruizione, a favore sia del datore di lavoro sia del soggetto che
ha erogato la formazione;
se entro i primi 12 mesi di fruizione del RdC viene avviata attività di
impresa, professionale o una società cooperativa, può essere erogato un
importo pari a 6 mesi di indennità, nel limite massimo di euro 780
mensili.
Nei primi due casi, l’agevolazione è concessa se:
a. l’assunzione sia a tempo indeterminato;
b. si realizzi un incremento occupazionale netto del numero dei dipendenti a
tempo indeterminato;
c. sia rispettato il regime de minimis;
d. siano rispettati i principi generali per il riconoscimento dei benefici
contributivi;
e. siano rispettati gli obblighi per il collocamento delle persone disabili.
In caso di licenziamento effettuato nei 36 mesi successivi
all’assunzione, salva la giusta causa, il datore di lavoro è tenuto alla
restituzione dell’incentivo fruito, maggiorato delle sanzioni per il
tardivo versamento dei contributi.
Casi particolari
1. Il reddito di cittadinanza (RdC) risulta compatibile con il reddito di
inclusione (ReI)?
No. La modifica è contenuta nell’art.11 del D.L. 4/2019 che ha apportato
variazioni al D.Lgs. 147/2017 istituente il ReI.
Si specifica che la domanda ReI non potrà più essere richiesta dal mese di
marzo 2019 e che non sarà più riconosciuta dal 1° aprile 2019.
I soggetti cui il ReI è stato riconosciuto prima di tale data continueranno a
ricevere l’erogazione prevista, fatta salva la facoltà di presentare domanda per
il RdC.
Ne consegue che dal 1° aprile 2019 è quasi totalmente abrogato il Capo II del
D.Lgs. 147/2017 - ne rimangono in vigore, seppure con modifiche sostanziali
gli artt. 5, 6, 7 e 10. Rimangono in vigore anche il Capo III, dedicato al
riordino delle prestazioni assistenziali finalizzate al contrasto alla povertà, e il
Capo IV, dedicato al rafforzamento del coordinamento degli interventi in
materia di servizi sociali.
2. È possibile inviare richiesta di RdC in presenza di NASpI e DISCOLL?
Sì. L’art. 2 al comma 8 stabilisce che il RdC è compatibile con il godimento
della NASpI e della DISCOLL o di qualsiasi altro strumento di sostegno al
reddito per la disoccupazione involontaria.
Per il riconoscimento, il reddito percepito dalla NASpI rileva come previsto dalla
normativa ISEE.
143. Cos’è l’assegno di ricollocazione?
Trattasi di un assegno erogato ai soggetti disoccupati percettori della NASpI
per più di 4 mesi e ai lavoratori coinvolti negli Accordi di ricollocazione
rientranti negli ambiti e profili a rischio di esubero, previsti dall’Accordo stesso.
Trattasi di un importo esente da Irpef e contribuzione previdenziale, stabilito in
base al profilo personale di occupabilità e spendibile nei centri per l’impiego o
presso i soggetti privati accreditati, per ottenere un servizio di assistenza nella
ricerca di un’occupazione. Ha una durata di 6 mesi e deve essere richiesto dal
soggetto disoccupato entro 2 mesi dalla data di rilascio dell’assegno di
disoccupazione, a pena di decadenza dello status di disoccupato e della
prestazione relativa.
4. L’assegno di ricollocazione è compatibile con il RdC?
A seguito dell’entrata in vigore del D.L. 4/2019 dal portale ANPAL, dal quale
potevano essere inviate le richieste per il reddito di ricollocazione, è stata
disabilitata tale possibilità.
Tale circostanza avviene a seguito di quanto indicato nell’art.9 comma 7 del
D.L. 4/2019 che dispone la sospensione fino al 31 dicembre 2021 dell’assegno
di ricollocazione. Gli assegni già emessi continueranno ad avere efficacia fino al
termine di assistenza previsto; per maggiori informazioni il contribuente potrà
contattare il numero unico del lavoro 800.00.00.39 o inviare una mail a
info@anpal.gov.it
Tabelle riassuntive
1- Parametri della scala di equivalenza
1 per il primo componente il nucleo familiare
+ 0,4 per ogni altro componente il nucleo maggiorenne
+ 0,2 per ogni altro componente il nucleo minorenne
2,1 indicatore massimo
2,2 indicatore massimo in caso di soggetti gravemente disabili o non
autosufficienti
2- Importi erogabili
Reddito di cittadinanza una componente fino al massimo di euro 6.000
massimo 9.360 moltiplicata per il parametro della scala di
importo minimo 480 equivalenza
una componente in caso di locazione fino al
massimo di euro 3.360; euro 1.800 in caso di
mutuo per casa di proprietà
Pensione di cittadinanza una componente fino al massimo di euro 7.560
massimo 9.360 moltiplicata per il parametro della scala di
importo minimo 480 equivalenza
una componente in caso di locazione/mutuo fino
al massimo di euro 1.800
15a) Come si calcola il reddito del nucleo familiare
FC8 reddito complessivo ai fini Irpef
più FC4 reddito assoggettato a ritenuta a titolo d’imposta o a imposta
sostitutiva
più FC4 tutti gli altri redditi indicati, ad eccezione dei trattamenti
assistenziali, previdenziali, indennitari non soggetti a Irpef e non
erogati dall’INPS
più FC5 assegni percepiti per il mantenimento dei figli
più reddito figurativo del patrimonio mobiliare del nucleo
meno FC8 trattamenti erogati dall’INPS
b) Come si ottiene il patrimonio mobiliare del nucleo familiare
Soglia in euro componenti il nucleo
6.000 un solo componente
8.000 due componenti
10.000 tre o più componenti
+ 1.000 per ogni figlio a partire dal terzo
+ 5.000 per ogni componente con disabilità
ovvero 7.500 per ogni componente in condizioni di disabilità grave o
di non autosufficienza come definita a fini ISEE
c) Come si ottiene il patrimonio immobiliare del nucleo familiare
valore ai fini Imu diverso dalla casa di abitazione in riferimento alla
quota posseduta come da ISEE
meno la quota capitale residua del mutuo dell’immobile diverso dalla
casa di abitazione come da ISEE
più altri immobili indicati nell’ISEE al valore ai fini Imu della quota
posseduta
16Esempi di calcolo
Calcolo del reddito familiare
Per il calcolo del reddito familiare del RdC/PdC si deve far riferimento all’art.4
c.2 del DPCM 159/2013; il reddito viene determinato sottraendo eventuali
trattamenti assistenziali inclusi nell’ISEE e aggiungendo i trattamenti
assistenziali in corso di godimento da parte dei componenti il nucleo familiare,
fatta eccezione per le prestazioni non sottoposte alla prova dei mezzi. Non
rilevano, nel valore dei trattamenti assistenziali, le erogazioni riferite ad
arretrati, le eventuali riduzioni nella compartecipazione al costo di servizi e le
esenzioni/agevolazioni per il pagamento di tributi, le erogazioni a fronte di
rendicontazione di spese sostenute e le erogazioni in forma di buoni servizio
(art.2 c. 6 del D.L. 4/2019, così come modificato dalla Legge 26/2019).
Il nucleo deve possedere un valore del reddito inferiore a euro 6.000 annui per
l’RdC, aumentato a euro 7.560 per la PdC e deve essere moltiplicato per il
corrispondente parametro della scala di equivalenza ai fini RdC/PdC. L’importo
è aumentato a euro 9.360 nel caso in cui il nucleo familiare risieda in
abitazione concessa in locazione.
Una volta presentata la DSU e ricevuta l’attestazione, ai fini del calcolo per
l’accesso al beneficio, il reddito familiare deve essere calcolato secondo i
parametri indicati nella tabella a).
Esempio
Si consideri un nucleo familiare composto da padre, madre e figlio
maggiorenne, che abitano in immobile concesso in locazione.
Il reddito familiare ai fini del RdC deve essere inferiore a euro 16.848, cioè
euro 9.360 (limite massimo in caso di locazione) x 1,8 (scala di equivalenza
pari a 1 per il dichiarante + 0,4 per ogni altro componente maggiorenne).
L’ISEE del nucleo è così composta:
1718
Il reddito del nucleo è pari a euro 10.123,64, calcolato in base alla somma dei
redditi indicati in FC8 (2.500+8.000) + reddito figurativo del patrimonio
mobiliare (11,64) – 388 (trattamenti erogati dall’INPS)
Il reddito calcolato è inferiore alla soglia di euro 16.848; in questo
caso il nucleo potrà richiedere il RdC.

                                                                             19
Calcolo del patrimonio mobiliare
Per accedere al RdC/PdC il patrimonio mobiliare calcolato in base a quanto
stabilito dall’art.2 c. 1, lett. b) n. 3) del D.L. 4/2019, così come modificato
dalla Legge 26/2019), così come indicato nella tabella b).
Esempio
Si consideri un nucleo familiare composto da padre e figlio maggiorenne
gravemente disabile.
In FC2 della dichiarazione ISEE sono presenti i seguenti dati:
20Ai fini RdC, il nucleo deve possedere un patrimonio mobiliare inferiore a euro
15.500, composto da euro 8.000 (per due componenti) + euro 7.500 (per il
componente gravemente disabile).
Sommando i dati presenti nella DSU, il patrimonio mobiliare è pari a euro
11.611, calcolato in base alla somma dei dati presenti in FC2 (11.000 + 600 +
11).
Essendo inferiore alla soglia di riferimento, il nucleo può richiedere il
RdC.
Calcolo del patrimonio immobiliare
Per accedere al RdC/PdC il nucleo deve possedere un valore del patrimonio
immobiliare in Italia e all’estero, così come riferito ai fini ISEE, non superiore a
euro 30.000, con esclusione dell’abitazione principale, come definito in tabella
c); (art.2 c. 1, lett. b) n.2 del D.L. 4/2019, così come modificato dalla Legge
26/2019).
21Esempio
Un nucleo familiare presenta in DSU la seguente situazione del patrimonio
immobiliare.
La somma del patrimonio è data da 970+1.012+5.544+33.432-12.000 ed è
pari a euro 28.958.
L’importo calcolato è inferiore alla soglia ammessa di euro 30.000 e
pertanto il nucleo può richiedere il RdC.
Leggi e documenti di riferimento
Decreto Legge n. 4 del 28 gennaio 2019 a seguito delle modifiche
introdotte dalla Legge di conversione
Manuale INPS per il Reddito di Cittadinanza e la Pensione di Cittadinanza
sito del Ministero del Lavoro e delle Politiche Sociali
DPCM 159/2013
Modello INPS
Modello RdC/PdC-Com
Modello RdC/PdC-Com Esteso
Circolare INPS n. 43 del 20 marzo 2019
22Puoi anche leggere


