Intelligent Distribution Programmare gli investimenti 2021-2023 con il nuovo piano Transizione 4.0 - Guida alle agevolazioni fiscali secondo il ...
←
→
Trascrizione del contenuto della pagina
Se il tuo browser non visualizza correttamente la pagina, ti preghiamo di leggere il contenuto della pagina quaggiù
—
Intelligent Distribution
Programmare gli investimenti
2021-2023 con il nuovo piano
Transizione 4.0
Guida alle agevolazioni fiscali
secondo il modello Industria 4.0
3

—
Sommario

004          La Digital Strategy di ABB

005          Il piano Transizione 4.0

006          Nuova durata delle misure

007 – 010	Le nuove regole e i benefici

011 	Esempi di calcolo bonus fiscale

012 – 015    Esempio di bene agevolabile
             in ottica Industria 4.0

016 – 017    Esempio di un impianto con
             distribuzione elettrica
             interconnessa

018 – 019    Esempi di architetture

020 – 021    ABB Italia: come funziona
             una fabbrica 4.0

022          Le quattro componenti
             principali dell’Abb AbilityTM MOM

023 	        Le altre agevolazioni

024 – 025    Ulteriori casi applicativi

026          FAQ Piano transizione 4.0
4              E V O L U Z I O N E D I I P E R E S U P E R A M M O R TA M E N T O N E L L A L E G G E D I B I L A N C I O 2 0 2 0

—
La Digital Strategy di ABB
Nel 2016 ABB ha avviato un complesso e articolato processo di trasformazione
digitale annunciando l’introduzione di ABB Ability™ quale offerta integrata di tutte le
soluzioni digitali, per supportare i clienti nel percorso di trasformazione digitale e per
guidarli nella quarta rivoluzione industriale.

               L’offerta ABB Ability™ spazia attraverso i settori                          Più fiducia nel digitale, anche nella prospettiva
               industriali, energetici, dei trasporti e                                    del post emergenza
               infrastrutturali e si estende dal singolo                                   L’esigenza di avere un distanziamento sociale
               componente per la raccolta dati fino al cloud,                              anche in fabbrica ha posto alle aziende il problema
               attraverso prodotti, sistemi, e servizi. Oggi sono                          di doversi riorganizzare, riconfigurare la propria
               più di 200 le soluzioni industriali già disponibili,                        capacità produttiva e la forza lavoro, di pensare
               oltre ad una piattaforma di sviluppo aperta a                               allo “smart working” anche per attività più
               disposizione dell’ecosistema che include i nostri                           operative, attraverso soluzioni digitali in grado di
               clienti, partner e fornitori.                                               garantire una gestione da remoto.
                                                                                           Le tecnologie digitali possono concretamente
               Il contesto attuale                                                         aiutare le imprese in questo tipo di
               Guardando oltre l’emergenza sanitaria Covid-19,                             riconfigurazione, aiutando il passaggio tra la
               dall’esperienza che si sta vivendo possiamo trarre                          vecchia concezione di fabbrica e quella di fabbrica
               degli insegnamenti molto importanti.                                        digitale che diventa il luogo del futuro, un posto
               Viviamo in un momento in cui le operazioni                                  all’interno del quale si incontrano tecnologie e
               essenziali delle infrastrutture critiche sono                               competenze per lo sviluppo di nuovi prodotti e
               fondamentali. La continuità di servizio è il cuore                          processi.
               di queste operazioni ed il digitale ha mostrato                             Ed è a tal proposito che tutte le opportunità
               concretamente tutta la sua potenzialità in termini                          introdotte dal piano Transizione 4.0 del Ministero
               di capacità di adottare strategie produttive                                dello Sviluppo Economico possono supportare la
               differenti per intercettare nuovi bisogni,                                  transizione verso tecnologie digitali.
               garantire il monitoraggio e forme di operatività
               da remoto e per la diagnostica in applicazioni
               critiche (come ad esempio quelle sanitarie o le
               infrastrutture della rete elettrica) ma anche ha
               consolidato l’impegno per cercare nuove forme di
               collaborazione all’interno delle imprese e tra
               diverse imprese a livello di filiera.
5

—
Il piano Transizione 4.0

       Il piano Transizione 4.0 (Ex industria 4.0) è stato                      Le informazioni ottenute consentono di
       prorogato e rafforzato nella legge di bilancio 2021                      monitorare ed ottimizzare le attività e di
       (L.178/2020) con due obiettivi fondamentali:                             incrementare di conseguenza la produttività
                                                                                generale.
       • Stimolare gli investimenti privati
       • Dare stabilità e certezze alle imprese con                             Diviene infatti possibile:
         misure che hanno effetto dal 16 novembre                               • Prevedere guasti e malfunzionamenti;
         2020 al 30 giugno 2023                                                 • Monitorare da remoto le attività;
       • Rendere più semplice e rapida la fruizione dei                         • Aumentare efficienza della produzione;
         benefici fiscali                                                       • Incrementare la flessibilità dei lotti di
                                                                                  prodotto;
       Iniziato a partire dalla legge di Bilancio del 2017, il                  • Garantire prodotti con una qualità sempre
       piano mantiene da sempre l'obiettivo di                                    più elevata.
       incentivare e sostenere la transizione
       dell'industria, della sanità, dell’agricoltura e del                     Il nuovo piano Transizione 4.0 prevede una serie
       commercio ai moderni paradigmi dell’industria                            di incentivi fiscali basati sulla concessione di un
       4.0. Con questo termine si identifica una                                credito di imposta* variabile in funzione dell’anno
       "fabbrica intelligente" che modifica i tradizionali                      di effettuazione dell’investimento e
       processi, prodotti e modelli di business,                                all’ammontare complessivo dello stesso.
       inserendo nell’equazione di produzione i dati                            Tramontano quindi le discipline di iper e
       come elemento essenziale. L'evoluzione                                   superammortamento per tutti gli investimenti in
       tecnologica e l'introduzione di nuove applicazioni                       beni 4.0 effettuati dal 01/01/2020.
       e funzionalità, permettono di creare un sistema di                       Dal 16 Novembre 2020 aumenta anche la
       interconnessione tra gli oggetti industriali                             semplicità e fruibilità degli incentivi fiscali che
       consentendo una interazione uomo - macchina                              prevedono, tra l’altro, che la fruizione dei crediti
       estremamente evoluta.                                                    sia ridotta a 3 anni in luogo dei 5 previsti dalla
       La Quarta Rivoluzione Industriale sta                                    precedente normativa.
       trasformando la produzione, la gestione ed i                             Lo scopo del presente documento è di illustrare le
       servizi.                                                                 principali caratteristiche della normativa e i
                                                                                prodotti che possono beneficiare dei nuovi
       Le nuove tecnologie digitali interconnesse,                              incentivi.
       attraverso le misure prodotte da una pluralità di
       sensori, rendono possibile la gestione di oggetti
       e processi, offrendo un costante flusso di dati che
       consente di prendere la giusta decisione in tempo
       reale.

       *Al momento della pubblicazione della presente brochure il governo sta approvando la possibilità di cedere
       il credito di imposta a terzi così come già avviene per l’incentivo del 110% in edilizia (Ecobonus).
6              INCENTIVI INDUSTRIA 4.0 ANNO 2020

—
Nuova durata delle Misure
Dal 16 Novembre 2020 e fino al 31 dicembre 2022 (ovvero fino al 30 giugno 2023 nel
caso in cui entro il 31/12/2022 il relativo ordine risulti accettato dal venditore e sia
avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di
acquisizione) è confermato l’incentivo del credito d’imposta per gli investimenti in
beni strumentali nuovi.

               La fruizione del beneficio è ammessa                        E’ stato introdotto un piano di rimodulazione
               esclusivamente tramite compensazione in F24 ed              delle aliquote sul triennio di validità del piano
               avviene in 3 quote annuali di pari importo                  secondo la seguente tabella:
               (in ragione delle precedenti 5) che decorrono dal
               periodo di imposta relativo a quello di
               interconnessione del bene 4.0.

               —
               Tabella 1: Aliquote Piano Transizione 4.0

                Tipologia di beni             Ordine e acconto entro il   Investimenti dal             Investimenti dal
                                              16/11/2020                  16/11/2020 al 31/12/2021     01/01/2022 con ordine e
                                                                          con ordine e acconto entro   acconto entro
                                                                          il 31/12/2021                il 31/12/2022

                                              ML€            Credito      ML€            Credito       ML€           Credito
                                                             imposta                     imposta                     imposta
                Iperammortamento beni
7

—
Le nuove regole e i benefici

       —                                                     —
       Quali beni sono agevolabili                           Tali dispositivi devono essere

       Beni strumentali nuovi ad elevata tecnologia per      Interconnessi, ovvero in grado di scambiare
       l'Industria 4.0, destinati a strutture produttive     informazioni in modo BI-Direzionale con sistemi
       situate nel territorio Italiano e tecnicamente        interni (sistema gestionale, sistemi di
       identificati nell’ Allegato A della Legge:            pianificazione, sistemi di progettazione e
                                                             sviluppo del prodotto, monitoraggio, anche in
       • Beni strumentali: 13 categorie di macchine e        remoto, e controllo, altre macchine dello
         impianti il cui funzionamento è controllato da      stabilimento, ecc.) e/o esterni (clienti, fornitori,
         sistemi computerizzati o gestito tramite            partner nella progettazione e sviluppo
         sensori e azionamenti. Dispositivi,                 collaborativo, altri siti di produzione, supply
         strumentazione e componentistica intelligente       chain, ecc.) per mezzo di un collegamento basato
         per l’integrazione, sensorizzazione e/o             su specifiche documentate, disponibili
         interconnessione e controllo automatico dei         pubblicamente e internazionalmente riconosciute
         processi utilizzati anche nell’ammodernamento       (esempi: TCP-IP, HTTP, MQTT, ecc.).
         nel revamping di sistemi di produzione
         esistenti;                                          Identificati univocamente mediante l’utilizzo di
       • Sistemi per l’assicurazione della qualità e della   standard di indirizzamento internazionalmente
         sostenibilità, tra i quali spiccano i componenti,   riconosciuti come gli indirizzi IP.
         sistemi e soluzioni intelligenti per la gestione,
         l’utilizzo efficiente e il monitoraggio dei
         consumi energetici. Si tratta di soluzioni che
         interagiscono a livello di macchine e
         componenti del sistema produttivo e basate
         sulla combinazione di sensori, sistemi di
         controllo e di elaborazione/ simulazione
         connessi e in grado di gestire il consumo della
         risorsa energetica, recuperando o rilasciando
         energia in base allo stato del processo e delle
         macchine, ottimizzando la distribuzione di
         energia elettrica e minimizzando eventuali
         sovraccarichi;
       • Dispositivi per l’interazione uomo macchina e
         per il miglioramento dell’ergonomia e della
         sicurezza del posto di lavoro in logica «4.0».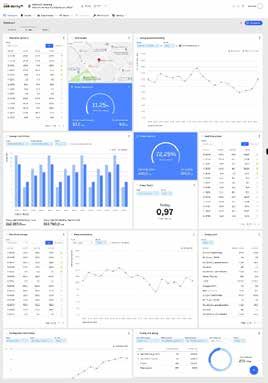
8      E V O L U Z I O N E D I I P E R E S U P E R A M M O R TA M E N T O N E L L A L E G G E D I B I L A N C I O 2 0 2 0

—
Le regole del credito d'imposta

       —                                                                           • beni gratuitamente devolvibili delle imprese
                                                                                     operanti in concessione e a tariffa nei settori
       Chi accede al beneficio                                                       dell’energia, dell’acqua, dei trasporti, delle
                                                                                     infrastrutture, delle poste, delle
       Tutte le imprese residenti nel territorio italiano,                           telecomunicazioni, della raccolta e depurazione
       incluse le stabili organizzazioni di soggetti non                             delle acque di scarico e della raccolta e
       residenti, indipendentemente dalla forma                                      smaltimento rifiuti.
       giuridica, dalla dimensione aziendale, dal settore                          Le fatture e i documenti relativi all’acquisizione
       economico e dal regime fiscale di determinazione                            dei beni agevolati devono contenere una dicitura
       del reddito.                                                                specifica recante il riferimento alla disposizione
       Sono esclusi i liberi professionisti, le imprese in                         agevolativa, quale ad esempio per gli investimenti
       stato di liquidazione volontaria, fallimento,                               effettuati nel 2021 “Bene per il quale è
       liquidazione coatta amministrativa, concordato                              riconosciuto il credito d’imposta ex art. 1, commi
       preventivo senza continuità aziendale.                                      da 1051 a 1063, Legge n. 178/2020”

                                                                                   Le tecnologie abilitanti sono molteplici e
                                                                                   riconducibili in tre principali ambiti:

                                                                                   • Disponibilità di dati digitali e analitica dei Big
                                                                                     Data: l’elaborazione e l’analisi di quantità
                                                                                     enormi di dati a costi sempre più bassi
                                                                                     (sensoristica a basso costo e Cloud computing)
       —                                                                             permette decisioni e previsioni migliori su
                                                                                     produzione e consumi basate anche sull’utilizzo
       Condizioni per fruire
                                                                                     di strumenti di virtualizzazione del processo
       dell’agevolazione                                                             produttivo, prototipazione rapida e intelligenza
                                                                                     artificiale;
                                                                                   • Robotica e automazione avanzata: nuove
       I beni agevolabili devono essere iscritti a bilancio
                                                                                     possibilità di interazione complessa uomo-
       come impianti o macchinari.
                                                                                     macchina permettono una riduzione degli
       È esclusa l’agevolazione in caso di:
                                                                                     errori, dei tempi e dei costi e un miglioramento
                                                                                     della sicurezza dei processi anche attraverso la
       • fabbricati e costruzioni
                                                                                     nuova manifattura additiva;
       • beni compresi nell’art.164 c1 Tuir (veicoli e mezzi
                                                                                   • Connettività spinta: l’intera catena del valore è
         di trasporto)
                                                                                     interconnessa attraverso dispositivi e
       • beni strumentali con aliquota d’ammortamento
                                                                                     sensoristica intelligente (INTERNET OF THINGS)
         inferiore al 6,5%
                                                                                     utilizzando reti di connessione di nuova
       • beni espressamente identificati nell’allegato 3
                                                                                     generazione.
         della legge di stabilità 2016 (condutture,
         materiale rotabile, ecc.)
9

—
Modalità di accesso

Il credito di imposta potrà essere utilizzato in                           L’eventuale perizia/attestazione di conformità
compensazione col modello F24. I soggetti                                  può essere acquisita in due fasi separate e
beneficiari devono quindi ripartire il credito di                          successive: la prima basata sulla verifica dei
imposta maturato nelle previste quote annuali di                           requisiti tecnici del bene e la seconda alla verifica
pari importo, da utilizzare a scomputo dei                                 dell’avvenuta interconnessione.
versamenti dovuti da effettuarsi mediante il                               Nel caso in cui il bene entri in funzione, senza
modello F24 (quindi ad esempio IVA, contributi                             ancora essere interconnesso, l’impresa può
previdenziali, ritenute IRPEF dei dipendenti, ecc.).                       godere del credito di imposta del 10% per il solo
L’utilizzo in compensazione dei crediti d’imposta                          anno 2021 (6% da 01/01/2022) fino all’esercizio
di natura agevolativa, da indicare nel quadro RU                           precedente a quello in cui si realizza
della dichiarazione dei redditi (sono stati                                l’interconnessione 01.
pubblicati dalla Ag. Entrate gli appositi codici
tributo), non è soggetto all’obbligo di preventiva                         È opportuno che sia comunque presente presso il
presentazione della dichiarazione dei redditi da                           beneficiario un’analisi tecnica che:
cui emergono i crediti stessi                                              • Descriva i beni dimostrandone l’inclusione nelle
Per i beni il cui valore è superiore a 300.000 € è                           categorie definite dalla norma;
necessaria una perizia tecnica asseverata                                  • Precisi i costi del bene e dei suoi accessori;
rilasciata da un ingegnere o da un perito                                  • Verifichi i requisiti di interconnessione
industriale iscritto ai rispettivi albi o un attestato                       illustrandone le modalità.
di conformità rilasciato da un ente di
certificazione. Per i beni con valore unitario
inferiore a 300.000 € è sufficiente una
dichiarazione del legale Rappresentante.

La dichiarazione del legale rappresentante e
l’eventuale perizia devono essere acquisite entro
il periodo di imposta in cui il bene entra in
funzione, ovvero, se successivo, entro il periodo
di imposta in cui il bene è interconnesso al
sistema aziendale destione della produzione o
alla rete di fornitura.

Quando si realizzerà interconnessione, dal credito di imposta al 40% dovrà essere detratto quanto già usufruito con il credito al 6%
10     INCENTIVI INDUSTRIA 4.0 ANNO 2020

—
Le regole del credito d'imposta

       —
       Software

       L’aliquota del credito di imposta per investimenti     Il credito d’imposta riguarda software “stand
       in beni immateriali indicati nell’Allegato B della     alone” ossia non necessario al funzionamento del
       legge 232/2016 passa dal 15%i al 20% del costo di      bene materiale, in quanto i software adibiti a tale
       acquisizione.                                          scopo sono considerati parte integrante del
       Il beneficio viene riconosciuto fino ad un             macchinario e quindi godono del credito di
       massimo di costi ammissibili pari a 1 Milione €.       imposta legato ai beni materiali compresi
       Rientrano in tale categoria i software, i sistemi IT   nell’allegato A.
       e le attività di system integration, le piattaforme
       e le applicazioni o soluzioni in cloud computing       Permane la condizione che:
       (per la quota imputabile per competenza) i             • Tali prodotti siano strettamente legati ai
       sistemi di gestione della supply chain finalizzata       processi aziendali connessi al concetto di
       al drop shipping nell’e-commerce, i servizi digitali     industria 4.0
       per la fruizione immersiva, interattiva e              • Tali prodotti siano interconnessi al sistema
       partecipativa (ricostruzioni 3D, realtà aumentata),      aziendale di gestione della produzione o alla
       le piattaforme e le applicazioni per la gestione e       rete di fornitura
       coordinamento della logistica con elevate
       caratteristiche di integrazione delle attività di      I software possono essere agevolati anche se
       servizio.                                              acquistati a titolo di licenza d’uso, sempre che
       Confermata la possibilità di godere dell’incentivo     iscrivibili in bilancio tra le immobilizzazioni
       indipendentemente dal fatto di aver già                immateriali.
       effettuato un investimento in beni materiali 4.0.
       I software possono essere agevolati anche se
       acquistati a titolo di licenza d’uso sempre che
       iscrivibili in bilancio tra le immobilizzazioni
       immateriali.
11
—
Esempi di calcolo bonus fiscale
Confronto su ipotesi di investimenti effettuati fino al 15/11/2020 e
quindi con credito di imposta del 40% confrontati con investimento
effettuato dal 16/11/2020 fino al 31/12/2021 e con investimenti
effettuati dal 1/1/2022
—
Tabella 2: Variazione % credito di imposta 2020-2022
Ordine e Acconto entro il Investimenti dal 16/11/2020 Investimenti dal
16/11/2020 al 31/12/2021 con ordine e 01/01/2022 con ordine e
acconto entro il 31/12/2021 acconto entro il 31/12/2022
Beneficio Credito Beneficio Credito Beneficio Credito
Totale investimenti beni imposta imposta imposta
materiali in allegato A
€ 300.000 € 120.000 40% € 150.000 50% € 120.000 40%
€ 3.200.000 € 1.140.000 20% € 1.460.000 30% € 1.140.000 20%
€ 13.500.000 € 2.500.000 2,5 ML* 40% € 3.850.000 2,5 ML* 50% € 3.500.000 2,5 ML* 40%
7,5 ML* 20% 7,5 ML* 30% 7,5 ML* 20%
3,5 ML* 0% 3,5 ML* 10% 3,5 ML* 0%
€ 28.500.000 € 2.500.000 2,5 ML* 40% € 4.500.000 2,5 ML* 50% € 3.500.000 2,5 ML* 40%
7,5 ML* 20% 7,5 ML* 30% 7,5 ML* 20%
18,5 ML* 0% 10 ML* 10% 10 ML* 10%
8,5 ML* 0% 8,5 ML* 0%
Totale investimenti beni
materiali non in allegato A
€ 300.000 € 18.000 6% € 30.000 10% € 18.000 6%
€ 2.200.000 € 120.000 0% € 200.000 0% € 120.000 0%
Fino a 2ML€ beneficio 6%, Fino a 2ML€ beneficio 10%, Fino a 2ML€ beneficio 6%,
oltre 0% oltre 0% oltre 0%
Beni immateriali
in allegato B
€ 300.000 € 45.000 15 € 60.000 20% € 60.000 20%
€ 950.000 € 105.000 0% € 190.000 20% € 190.000 20%
€ 1.250.000 € 105.000 0% € 200.000 0% € 200.000 0%
Fino a 0,7ML€ beneficio 15%, Fino a 1ML€ beneficio 20%, Fino a 1ML€ beneficio 20%,
oltre 0% oltre 0% oltre 0%
In corrispondenza del superamento delle diverse soglie di aliquota, la parte eccedente deve essere
imputata all’aliquota successiva fino al raggiungimento del massimale previsto per la stessa. Lo stesso
dicasi per le ulteriori soglie di aliquota e così fino al raggiungimento dell’ammontare complessivo degli
investimenti nella singola annualità.12 INCENTIVI INDUSTRIA 4.0 ANNO 2020
—
Esempio di bene agevolabile in ottica
Industria 4.0
ABB AbilityTM Energy and Asset Manager
I nuovi dispositivi ABB che implementano ABB spirito Industria 4.0 tramite le API.
Ability™ Energy and Asset Manager, rispondono Oltre all'interconnessione consentita dagli
ai paradigmi della normativa agevolativa e innovativi prodotti ABB, condizione necessaria
consentono all’acquirente finale i vantaggi fiscali per l’agevolazione è l'interazione dei sistemi
derivanti dal credito d’imposta. intelligenti con le macchine ed i componenti del
Ciò in quanto, grazie alle loro caratteristiche sistema produttivo dell'impresa. In questo modo
innovative nella raccolta ed elaborazione di il sistema produttivo potrà godere dei vantaggi
grandezze elettriche significative rese disponibili derivanti dalla rete di distribuzione intelligente
su Cloud e alle logiche integrate a bordo dei creata per la gestione dell'energia elettrica. Il
dispositivi intelligenti ABB (es. power controller), beneficio fiscale potrà essere esteso anche ad
tali sistemi consentono una gestione ottimizzata ulteriori nuovi componenti collegati (quadro,
dell’energia elettrica e, come tali, possono sensori, multimetri, ecc.) dalla cabina MT- BT fino
ascriversi alla specifica voce della normativa: alla distribuzione terminale di bassa tensione,
Circolare n.4/E del 30.3.17: Punto 12. Sistemi per purché parti integranti ed essenziali del sistema
l’assicurazione della qualità e della sostenibilità: intelligente di gestione dell'energia elettrica.
componenti, sistemi e soluzioni intelligenti per la
gestione, l’utilizzo efficiente e il monitoraggio dei L’ottenimento di tali benefici è tuttavia soggetto
consumi energetici. al rispetto di una serie di condizioni legate alle
modalità di utilizzo dei prodotti ABB all’interno
Grazie ad una semplice interfaccia web app, ABB dei sistemi produttivi specifici, in coerenza con le
Ability™ Energy and Asset Manager è disponibile tematiche Industria 4.0. La verifica di tali
in qualsiasi momento e da qualsiasi luogo tramite condizioni è demandata ad analisi tecniche e
smartphone, tablet o PC ed è stata sviluppata in relazioni dedicate, condotte da figure
collaborazione con Microsoft per garantire gli professionali preposte, come previsto dalla
standard più elevati in termini di cyber security e normativa.
affidabilità. La piattaforma supporta tutti i
dispositivi cardine dell’intelligenza di un quadro
elettrico e permette di massimizzare l’efficacia
delle attività di gestione dell’energia e
manutenzione consentendo di conoscere in
tempo reale lo stato di salute dei dispositivi e le
performance energetiche secondo ISO 50001, e di
interconnettere l’impianto a sistemi terzi in pieno13
ABB AbilityTM Energy and Asset Manager è un tool per la gestione
energetica per tutte le tipologie di siti, dai più piccoli ai più grandi,
inclusi quelli con caratteristiche specifiche
(Building, Data center…).
È anche uno strumento di gestione degli asset per monitorare condizioni e performance del sistema
elettrico dalla bassa alla media tensione.
— —
ABB AbilityTM Energy Manager ABB AbilityTM Asset Manager14 INCENTIVI INDUSTRIA 4.0 ANNO 2020
—
ABB AbilityTM Energy Manager
ABB AbilityTM Energy Manager offre tre funzioni principali:
Monitoraggio Analisi dei dati
Grazie all’aiuto di dashboard e widget Attraverso la funzione “Analisi dei dati”, si creano
preconfigurati è possibile monitorare le report automatici utilizzabili per prendere
performance del sito, supervisionare il sistema decisioni di business, allocare i costi alle singole
elettrico e allocare i costi. linee, stimare i consumi dei vari reparti/utenze,
ABB AbilityTM Energy Manager offre la possibilità facendo un benchmark nei vari periodi dell’anno o
di capire in tempo reale i consumi energetici e tra i vari dipartimenti della propria azienda/siti
identificare le aree di miglioramento, con un produttivi.
incremento di circa il 20% in efficienza I dispositivi sono anche organizzabili in gruppi
energetica, payback period stimato in un paio di che richiamano specifici centri di costo, in modo
anni. da avere una visualizzazione chiara e immediata
Sono tantissimi i widget disponibili in EAM, tra dei consumi e individuare quelli anomali.
questi: correnti, tensioni, potenze in tempo reale,
sia per i singoli dispositivi che per il gruppo,
consumi storici con la possibilità di confrontare
diversi gruppi tra loro. Widget dedicati al
monitoraggio della potenza richiesta e di quella
generata in modo da valutare ad esempio il Eventi
contributo delle rinnovabili rispetto a quanto
stiamo consumando.
La piattaforma rende disponibile inoltre la Impostare allarmi e inviare notifiche al personale
funzione “Esplora” che mette a disposizione una chiave istantaneamente via SMS o email, e attuare
vista 2D/3D che ricrea un gemello digitale da remoto una strategia efficace per ottenere
dell’impianto e fornisce informazioni sulla risparmi energetici in modo semplice.
connettività dei dispositivi in maniera semplice e
immediata, attraverso tag dinamici.15
—
ABB AbilityTM Asset Manager
ABB AbilityTM Asset Manager definisce un nuovo standard di
riferimento in quanto a semplicità e flessibilità nella gestione
della performance degli asset.
Consente di vedere e ottimizzare il comporta- Lo stato di salute del prodotto viene identificato
mento dell’apparecchiatura del sito in qualsiasi basandosi su un’analisi che considera diversi
momento e in qualsiasi luogo grazie a un’interfac- parametri:
cia grafica intuitiva, assicurando una maggiore • Età dell'interruttore (data di produzione e in-
affidabilità e disponibilità, e riducendo al minimo stallazione)
gli interventi di manutenzione non pianificati. • Usura dei contatti
• Numero di interventi per protezione
È possibile visualizzare su schermate di immedi- • Manovre manuali
ata comprensione lo stato degli interruttori per- • Condizioni ambientali (umidità, vibrazioni, tem-
mettendo di monitorare lo stato degli stessi e peratura)
ricevere avvisi preimpostati. • Attività di manutenzione svolta
Il software di ABB restituisce inoltre una rappre- Grazie a tutte queste informazioni è possibile
sentazione grafica dello stato di salute degli in- quindi attivare l’analisi predittiva che consente di
terruttori connessi alla piattaforma. effettuare le manutenzioni in base all’utilizzo
Per ogni dispositivo viene visualizzata una curva, dell’interruttore e cioè solo quando realmente
su una scala colorata, che rappresenta le con- richieste con un notevole risparmio sui costi oper-
dizioni di salute dell’interruttore in percentuale ativi e di gestione dell’impianto.
(100% installazione da nuovo, interruttore perfet-
tamente efficiente) monitorandolo dal momento
dell’installazione.16 INCENTIVI INDUSTRIA 4.0 ANNO 2020
—
Esempio di un impianto con
distribuzione elettrica interconnessa
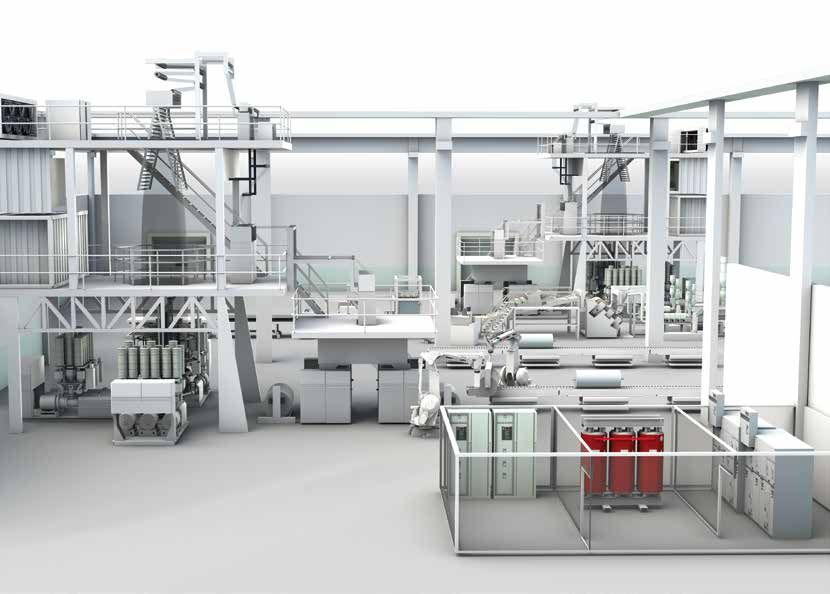
Con il seguente esempio riportiamo come sia possibile realizzare un sistema
di distribuzione elettrica interconnesso, in linea con i requisiti di Industria 4.0.
I componenti intelligenti di tutta la distribuzione elettrica sono integrabili
nella piattaforma Cloud consentendo l’interconnessione di tutto il “sistema”
fino alla distribuzione di bassa tensione. All’interno del piano Industria 4.0
rientrano altre tipologie di strumentazioni (macchinari, robot ecc) che
normalmente si trovano all’interno di un processo industriale, tuttavia, non
essendo questi dispositivi oggetto del presente documento, nell'esempio
verranno considerati gli aspetti inerenti alla “sola” distribuzione elettrica.
—
Schema di principio del Sistema ABB
Quadro elettrico
di bassa tensione
Linea produttiva 1 Linea produttiva 2
Linee di produzione Industria 4.017
*Per maggiori dettagli ABB è in grado di offrire un sistema completo ed La raccolta e l'elaborazione di informazioni e dati
si rimanda ai rispettivi
cataloghi tecnici di
interconnesso di distribuzione elettrica dal punto disponibili consentono una gestione efficiente
prodotto. di consegna fino alle linee produttive i cui della distribuzione elettrica, poiché, come
componenti principali sono*: indicato in precedenza, è possibile monitorare,
Quadri di distribuzione MNS, System pro E power ottimizzare e gestire il sistema elettrico
ed apparecchiature di bassa tensione: tra cui in- interconnesso. La piattaforma consente inoltre un
terruttori scatolati SACE Tmax XT, Tmax T, inter- monitoraggio dei dati di consumo energetico
ruttori aperti Emax 2, interruttori modulari Sys- proveniente da altre grandezze non elettriche
tem pro M compact e tutti gli strumenti di misura: come acqua, vapore, gas, ecc.
CMS700, EQ meters, M4M. Il sistema è per sua natura facilmente scalabile e
capillare: il dettaglio sui consumi energetici può
Al cuore del sistema digitale ABB Ability™ Energy arrivare a discriminare gli assorbimenti delle
and Asset Manager si accede mediante un singole macchine operatrici all’interno
gateway esterno ABB AbilityTM Edge Industrial dell’impianto industriale garantendo anche una
gateway. precisa suddivisione dei costi energetici per linea
di prodotto. Tutto ciò grazie alla possibilità di
In alternativa il modulo a cartuccia Ekip Com Hub monitorare anche le grandezze elettriche degli
per interruttori aperti Emax 2, scatolati Tmax XT e interruttori modulari o di singoli conduttori,
unità multifunzionale di protezione e misura Ekip tramite il CMS700 o InSiteProM.
UP permette la connessione al cloud per la sola
parte ABB AbilityTM Energy Manager.18 INCENTIVI INDUSTRIA 4.0 ANNO 2020
—
Esempi di architetture
Soluzione integrata
Architettura che offre sia l’interconnessione con sistemi SCADA, BMS, piattaforme personalizzate di
terze parti che riduzione dei consumi grazie alla funzione power controller, requisiti indispensabili per
accedere al credito di imposta nel caso di linee produttive NON industria 4.0.
Accesso a rete
Internet
API
CLOUD
Piattaforme, BMS, SCADA Piattaforma Cloud
personalizzati o esistenti ABB Ability™ Energy
di terze parti. Logiche di and Asset Manager
comando su rete locale.
Ekip Com Hub è instal-
labile: su Emax2, Ekip
UP, TruOne, Tmax XT
La funzione Power controller
permette l’ottimizzazione
e la riduzione dei picchi
di consumo mediante il
distacco o la regolazione
ModbusTCP/IP
dei carichi non prioritari
Il Bus utilizzato può essere il
Modbus TCP/IP o Modbus RTU
TCP/IP RTU TCP/IP o RTU TCP/IP o RTU TCP/IP o RTU RTU TCP/IP o RTU RTU
Questa soluzione rientra potenzialmente al punto 12 “Sistemi per l’assicurazione della qualità e della sostenibilità” della
L. 232/2016 alla ottava voce “Componenti, sistemi e soluzioni intelligenti per la gestione, l’utilizzo efficiente ed il
monitoraggio dei consumi energetici e idrici e per la riduzione delle emissioni”.
Quindi, fatte salve le opportune verifiche in campo presso il cliente finale, la soluzione risulta idonea al godimento del
benefico del credito imposta al 50%. Nel caso l’investimento risulti complessivamente superiore ai 300.000€ si ricorda
che risulta necessaria la perizia tecnica asseverata.19
Soluzione esterna
Esempio di architettura idonea per l’ottenimento del credito di imposta, nel caso di linea produttiva 4.0
(proporzionale alla parte di linea ad essa connessa). Per una linea produttiva 4.0, nel caso di macchinari
e quadri nuovi, decade infatti l’obbligo di interconnessione e riduzione dei consumi, essendo tale bene
un onere accessorio del bene 4.0.
Accesso a rete
Internet
Piattaforma Cloud
ABB Ability™ Energy
CLOUD and Asset Manager
ABB AbilityTM Edge Industrial gateway
è un gateway esterno con wifi, modem
3G e possibilità di storage locale, è
in alternativa ad Ekip Com Hub
ModbusTCP/IP
Piattaforme, BMS, SCADA personalizzati
o esistenti di terze parti.
Logiche di comando su rete locale
Il Bus utilizzato può essere
il Modbus TCP/IP o Modbus RTU
TCP/IP RTU TCP/IP o RTU TCP/IP o RTU TCP/IP o RTU RTU TCP/IP TCP/IP o RTU
Questa soluzione risulta agevolabile come “onere accessorio” del bene 4.0 che va ad asservire.
Non è necessaria alcuna perizia aggiuntiva oltre a quella del bene oggetto di agevolazione.
Anche i singoli elementi risultano agevolabili come oneri accessori e non unicamente l’intera soluzione.
Beni e soluzione in linea di massima godono del credito imposta.20 INCENTIVI INDUSTRIA 4.0 ANNO 2020
—
ABB Italia: come funziona una fabbrica 4.0
ABB Italia è riconosciuta come Lighthouse
nel progetto Transizione 4.0 del MISE
ABB Italia è stata riconosciuta Lighthouse Plant, sistemi e servizi digitali e di industria
per il suo impegno digitale nell’ambito del Piano manifatturiera, ABB realizza la propria
Transizione 4.0. L’identificazione dei quattro trasformazione digitale partendo proprio dalle
Lighthouse Plant all’interno del Piano lanciato dal sue fabbriche, e vede in ciò una caratteristica
MISE, ha lo scopo di innovare il sistema unica sul territorio, che la rende sempre piu’
produttivo italiano agevolando l’uso delle competitiva.
tecnologie digitali più avanzate. Questo L’attenzione verso il processo di digitalizzazione
riconoscimento testimonia l’impegno di ABB non si ferma all’introduzione e all’inserimento nel
come forza trainante del processo di innovazione mondo del business di tecnologie che fino a
nel mondo digitale qualche tempo fa erano impensabili, ma si rivolge
Il progetto Lighthouse prevede un intervento, all’elemento umano, con l’impegno a coniugare i
con investimenti rilevanti in processi, competenze nuovissimi trend dell’industria e del mercato con
e tecnologie, sui tre siti ABB di Dalmine lo sviluppo di competenze sempre più mirate e
(Bergamo), Frosinone e Santa Palomba (Roma) favorendone una continua crescita.
dove si producono interruttori di Media e Bassa
Tensione. Questi siti sono Centri di Eccellenza per Integrazione completa grazie al software
lo Smart Manufacturing e svolgono anche il ruolo ABB Ability™ MOM
di dimostratori reali delle più innovative soluzioni Il software MoM, evoluzione del più conosciuto
legate al concetto di trasformazione digitale in Mes, è un sistema di gestione della fabbrica
cui innovazione, Internet of Things, sistemi intelligente che permette di pianificare le attività,
interconnessi e virtual factory sono e sempre di tracciare componenti e prodotti, gestire la
più saranno elementi chiave per mantenere qualità e il magazzino, il tutto da una postazione
competitività e leadership. Il programma di centralizzata ed in ottica lean production.
investimenti e i progetti di ricerca porteranno, nel Si può quindi avere visibilità completa su tutti i
breve-medio termine, alla realizzazione di una processi e la facoltà di incidere real time sul loro
produzione industriale ancor piu’ automatizzata e andamento.
interconnessa nonché alla costruzione di una
Supply Chain dinamica e collaborativa.
Interpretando il duplice ruolo di fornitrice di21
Il MoM diventa quindi un fattore abilitante per le impossibili sulla scorta del solo occhio umano.
nuove tecnologie: un esempio concreto è lo Sono veloci e intelligenti: non serve istruirli sulla
stabilimento di ABB a Dalmine (Bergamo), dove posizione degli oggetti, secondo schemi
grazie al software sono stati implementati carrelli meccanici e ripetitivi. Fanno fronte alle nuove
a guida laser e robot per il controllo di qualità sfide poste dai sistemi di produzione industriale:
dotati di visione integrata e scanner. consentono di risparmiare tempo e di evitare
Sono state cancellate molte movimentazioni, e scarti e sprechi.
quelle rimaste sono state automatizzate. Quanto
al controllo di qualità, ci pensano robot dotati di In ABB anche chi lavora sulla qualità e sulla
visione integrata e scanner, congegni sofisticati pianificazione lavora in modalità smart working
in grado di localizzare gli oggetti. Verificano che grazie al MoM, che peraltro consente di
tutti i componenti siano al loro posto – che siano riconfigurare il set up delle linee di produzione in
quelli giusti e che siano stati montati ad arte. modo preciso e rapido.
Svolgono attività di misurazione e allineamento
ERP /Business
Systems
ABB AbilityTM
Manufacturing Operations Management
Process Manufacturing Production Production
Intelligence Execution Intelligence Optimization
Connectivity Data Common User Reporting
Storage Service Experience
PLC/SCADA/DCS22 INCENTIVI INDUSTRIA 4.0 ANNO 2020
—
Le quattro componenti principali
dell’ABB AbilityTM MOM
1. I l “process intelligence”, che raccoglie tutti i 3. L
a “production intelligence”, che serve per
dati di processo per migliorarne l’efficienza. contestualizzare i dati operativi e trarne degli
approfondimenti sulla qualità e sulle
2. Il Mes, che resta il cuore del sistema. prestazioni necessari al miglioramento
continuo della produzione.
Grazie al Mes si può, ad esempio:
• Gestire gli ordini di produzione, anche grazie ad 4. L
a “production optimization”, che utilizza
una integrazione bidirezionale con il l’ERP particolari algoritmi per ottimizzare le
(software di gestione che integra tutti i operazioni, con controllo di processo e
processi di business, come vendite acquisti pianificazione avanzati.
gestione magazzino e contabilità).
• Fare il controllo di qualità Questi moduli possono essere integrati
• Garantire la tracciabilità dei materiali: singolarmente, in base alle esigenze del cliente,
l’identificazione e il checking di quelli utilizzati o che non è costretto ad acquistare funzionalità
prodotti. non necessarie.
• Gestire il magazzino ABB Ability MOM è quindi sistema molto flessibile
• Effettuare la maintenance delle e alleggerito, sia a livello di architettura, sia a
apparecchiature. Le richieste di manutenzione livello economico.
possono essere emesse dall’operatore di linea
in base all’osservazione della macchina o sulla Qualunque quadro e dispositivo elettrico
scorta di una pianificazione preventiva. direttamente connesso ad un impianto di
produzione in ottica Industria 4.0 come quello
della fabbrica di media tensione ABB di Dalmine
ha diritto ai benefici fiscali senza ulteriori analisi.23
—
Le altre agevolazioni
Cumulabili tra loro e con
il credito d'imposta
• Nuova legge Sabatini
Contributo conto interessi per l’acquisto di beni strumentali nuovi per PMI, maggiorazione del 30%
(3,57%) per Investimenti Industria 4.0
http://www.sviluppoeconomico.gov.it/index.php/it/incentivi/impresa/beni-strumentali-nuova-
sabatini
• Credito imposta per R&S, Innovazione Tecnologica, Design e Ideazione Estetica, Formazione
Misure a scaglioni e con massimali variabili, fruibili da tutte le imprese
http://www.sviluppoeconomico.gov.it/index.php/it/incentivi/impresa/credito-d-imposta-r-s
• Bonus Sud
Legge n. 208 del 2015 – Credito di imposta per i soggetti che acquistano beni strumentali nuovi
facenti parte di un progetto di investimento iniziale e destinati a strutture produttive ubicate nelle
zone assistite delle regioni Campania, Puglia, Basilicata, Calabria, Sicilia, Molise, Sardegna e Abruzzo,
e anche gli investimenti nei comuni del Sisma Centro Italia.
• Patent Box
Riduzione imposte per redditi da proprietà intellettuale
http://www.sviluppoeconomico.gov.it/index.php/it/incentivi/impresa/patent-box
• Start-up e PMI innovative
Detrazioni fiscali per investimenti in capitale di rischio
http://www.sviluppoeconomico.gov.it/index.php/it/per-l-impresa/innovazione2
• Fondo di garanzia per le PMI
Concessione di una garanzia pubblica fino a un massimo dell’80% del finanziamento
http://www.sviluppoeconomico.gov.it/index.php/it/incentivi/impresa/fondo-di-garanzia-per-le-
pmi
• Nuove imprese a tasso zero, smart & start e digital transformation
Contributo fino al 50% delle spese effettuate per investimenti nelle tecnologie abilitanti individuate nel
piano Impresa 4.0.
Art. 29 del D.L. 30 Aprile 224 INCENTIVI INDUSTRIA 4.0 ANNO 2020
—
Ulteriori casi applicativi
Caso 1: sostituzione del solo
quadro elettrico
Il cliente è una azienda produttrice di resine, che intende sostituire il quadro elettrico esistente con uno
di ultima generazione conforme agli standard di Intelligent Distribution di ABB.
La linea esistente di produzione non viene toccata e non è I4.0, il cliente vuole rifare solo la parte di
distribuzione elettrica.
Il quadro di bassa tensione è composto da interruttori intelligenti dotati di misura che a sua volta
comunicano sia con SCADA (che il cliente ha già in sito) che con ABB AbilityTM Energy and Asset Manager
per la parte di monitoraggio energetico.
Il cliente chiede di certificare l’intero quadro come conforme I 4.0 per l’ottenimento dei benefici legati
al credito d’imposta legati al Piano Transizione 4.0.
Risposta dell’ente certificatore
Il cliente riesce ad ottenere esito favorevole della perizia per il quadro di bassa tensione facendolo
rientrare nei “Sistemi per l’assicurazione della qualità e della sostenibilità”: ulteriori chiarimenti in
materia di “componenti, sistemi e soluzioni intelligenti per la gestione, l’utilizzo efficiente e il
monitoraggio dei consumi energetici e idrici e per la riduzione delle emissioni” (allegato A secondo
gruppo-punto 8)”.
La motivazione tecnica risiede nel fatto che i dati raccolti da ABB AbilityTM Energy Manager sono resi
disponibili tramite API (Application Program Interface) ad uno SCADA (Supervisory Control And Data
Acquisition) di produzione, il quale grazie alla lettura di questi dati (e.g.consumi energetici) riesce a
mettere a punto delle logiche di intervento e a rendere possibile l’implementazione della bidirezionalità
dei dati, realizzando in questo modo l’interconnessione e il controllo automatico dei carichi in maniera
efficiente, il tutto in pieno spirito I4.0.25
—
Ulteriori casi applicativi
Caso 2: acquisto nuova linea
di produzione i4.0
Il cliente (settore farmaceutico) sta sostituendo la linea di produzione esistente con una nuova
dichiarata conforme ad I4.0.
Con l’occasione vorrebbe anche sostituire il quadro elettrico esistente e beneficiare delle agevolazioni
del Piano Transizione 4.0 non solo per la nuova linea di produzione ma anche per la parte del quadro
elettrico.
Risposta dell’ente certificatore
Il cliente ha due modalità per accedere all’incentivo:
• Realizzare un quadro elettrico che rientri all’interno dell’allegato A “Sistemi per l’assicurazione della
qualità e della sostenibilità” della L. 232/2016, quindi che sia interconnesso al sistema gestionale di
fabbrica ed in grado di implementare logiche automatiche per il risparmio energetico (es funzionalità
Power controller integrato negli Emax2), caso già trattato nei paragrafi precedenti
Oppure
• Far rientrare il quadro come bene accessorio dell’investimento I4.0 ma a tal proposito è utile specifi-
care quanto sotto.
Ai sensi del chiarimento MISE del 23/05/2018 gli elementi impiantistici di servizio indispensabili di
nuova realizzazione devono essere ad esclusivo uso della macchina o dell’impianto asservito,
consentendo, in concreto una corretta e precisa individuazione e determinazione dei costi sostenuti
per essi. L’inserimento in produzione di una nuova macchina o di un nuovo impianto o porzione di
impianto potrebbe comportare un maggior fabbisogno che le infrastrutture impiantistiche di servizio
già esistenti nel sito produttivo non sono in grado di soddisfare, rendendo necessaria un’integrazione
o (più frequentemente) una sostituzione di alcune componenti impiantistiche (ad esempio appunto la
nuova linea elettrica di alimentazione di un impianto con derivazione da power center esistente e il
trasformatore MT-BT in cabina di trasformazione). In queste ipotesi, si ritiene possibile ammettere al
beneficio dell’iper ammortamento solo i costi di pertinenza sostenuti per soddisfare il necessario
fabbisogno della nuova macchina o impianto agevolabili. Per cui, nel caso di sostituzione di componenti
destinati ad alimentare servizi anche di macchine e impianti preesistenti o nuovi ma non
iperammortizzabili, occorrerà individuare correttamente la quota del costo sostenuto per la
sostituzione/integrazione del componente proporzionalmente riferibile all’investimento che beneficia
dell’iper ammortamento in ragione della percentuale di “servizio” a esso fornito, rispetto al servizio
totale disponibile.
Si precisa, inoltre, che in tali situazioni, la perizia giurata o l’attestazione di conformità o la
dichiarazione del legale rappresentante, nonché l’analisi tecnica, dovranno contenere anche la verifica
della necessità dell’integrazione o della sostituzione effettuata in relazione all’impianto di servizio e
l’indicazione della procedura di calcolo seguita per la determinazione della quota di costo
proporzionalmente riferibile agli investimenti iper ammortizzabili.26 INCENTIVI INDUSTRIA 4.0 ANNO 2020
—
FAQ Piano transizione 4.0
Rientrano in Industria 4.0 solo i beni interconnessi strettamente legati all’attività produttiva o anche
ad esempio la parte del quadro che va ad alimentare i quadretti per la gestione delle luci, aria
condizionata etc.?
Risposta dell’ente certificatore
Fa fede il chiarimento dell’agenzia entrate del 23/05/2019 capitolo 5. Dalla lettura si può capire come
solo la parte strettamente connessa alla produzione può rientrare come onere accessorio del bene
materiale oggetto di perizia. I costi relativi agli impianti generali non sono ammessi, così come non è
ammissibile il quadro elettrico da solo ma unicamente se legato all’investimento del bene 4.0 che va ad
alimentare.
E’ sufficiente dimostrare di essere interconnessi per accedere al credito d’imposta o questa
interconnessione deve dare evidenza di fornire benefici legati al risparmio energetico o altro?
Risposta dell’ente certificatore
Se il bene oggetto di valutazione rientra nella prima categoria dell’Allegato A della legge 232/2016 e
quindi “beni strumentali il cui funzionamento è controllato da sistemi computerizzati….” deve
soddisfare 5+2/3 requisiti, qualora invece il bene rientri nella seconda categoria dell’Allegato A della
legge 232/2016 e quindi “Sistemi per l’assicurazione della Qualità e della sostenibilità” deve soddisfare
unicamente il requisito dell’interconnessione.
Se un cliente acquista dei beni I 4.0 per uno stesso impianto produttivo, diverse linee, l’investimento
va considerato nel suo totale o posso scinderli in maniera da avere un beneficio ulteriore?
Es. Ho acquistato 2 macchinari nel 2021 per una spesa totale di 3Mln€ (1,5mln ciascuno).
Posso chiedere il credito d’imposta separatamente, quindi del 50% per ciascuna macchina del valore
di 1,5mln di Euro oppure essendo lo stesso anno fiscale, stesso stabilimento, l’investimento si
somma e quindi ho diritto al 50% fino a 2,5 mln e 30% per i restanti 0,5 mln?
Allo stesso tempo se decido di investire anno per anno, in modo da non sforare mai il tetto dei 2,5
mln Euro (o in accordo con quanto vale nell’anno fiscale specifico), posso sempre ottenere il massimo
del credito d’imposta o i vari investimenti negli anni si sommano?
Risposta dell’ente certificatore
Il conto separato per anni vale solo per i singoli investimenti. I dettagli dei benefici fiscali sono oggetto
di trattazione a pag.9, tabella 2, di questa brochure.
Se un sistema è in grado di inviare email o sms di allarme, a fronte della lettura di un dato energetico,
è sufficiente per garantire la bidirezionalità ed interconnessione richieste dal Piano Transizione 4.0?
Risposta dell’ente certificatore
Un sms/email non può intendersi come interconnessione e non sono sufficienti a garantire il requisito
previsto dal Piano Transizione 4.0.27
—
Electrification Business
ABB S.p.A.

Servizio Clienti ABB SACE
Per ricevere informazioni sui prodotti
di Bassa Tensione:
Numero Verde 800.55.1166
attivo tutti i giorni da lunedì al sabato
dalle ore 9.00 alle ore 19.00.

Per tutte le informazioni legate a
ordini di vendita e consegne di prodotti
di Bassa Tensione:
Customer Support 02 2415 2415
attivo dal unedì al venerdì
dalle ore 8.00 alle ore 18.00.

abb.it/lowvoltage

                                                                9AKK107992A4900 - 07/2021

Ulteriori informazioni
Questo documento è informativo e non sostituisce le
prescrizioni delle normative CEI relative ai luoghi medici né
le prescrizioni di legge relative alla realizzazione degli
impianti elettrici. Ci riserviamo il diritto di apportare
variazioni tecniche o di modificare il contenuto di questo
documento senza preavviso.

© Copyright 2021 ABB. All rights reserved.
Specifications subject to change without notice.
Puoi anche leggere


