IVIE e IVAFE Il monitoraggio fiscale: Il quadro RW - Alessio Vagnarelli Prospettive di riforma del monitoraggio fiscale e - ODCEC Roma
←
→
Trascrizione del contenuto della pagina
Se il tuo browser non visualizza correttamente la pagina, ti preghiamo di leggere il contenuto della pagina quaggiù
Il monitoraggio fiscale: Il quadro RW
            IVIE e IVAFE

  Prospettive di riforma del monitoraggio fiscale e
           compatibilità con il diritto UE

                Alessio Vagnarelli

                                                          Roma, 7 maggio 2019

            COMMISSIONE “IMPOSTE DIRETTE ALTRI REDDITI”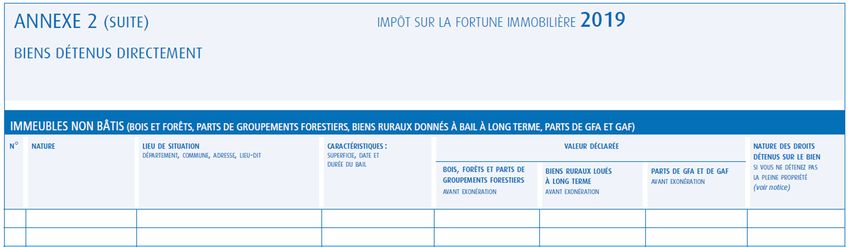
Commissione Europea procedura di pre-contenzioso (EU Pilot 1711/11)
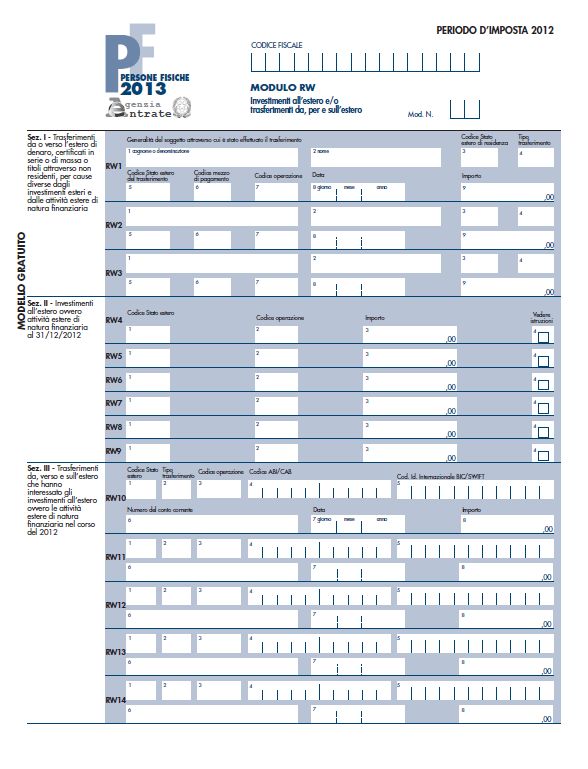
Relazione tecnica alla Legge n. 97 del 2013.
«In particolare, la Commissione chiede di indicare le ragioni di interesse generale che
giustificherebbero – in presenza di strumenti meno onerosi per i contribuenti (quali lo scambio
di informazioni e l’assistenza reciproca in materia fiscale) – l’obbligo di compilare il modello RW
ovvero di dichiarare capitale (finanziario, immobiliare e mobiliare) e attività detenuti in un
altro Stato dell’UE o dello Spazio economico europeo (SEE). Inoltre, la Commissione osserva che
l’inosservanza degli obblighi dichiarativi previsti dall’art. 4 del medesimo D.L. 167/1990 con
riferimento ai trasferimenti e investimenti effettuati da, verso e all’estero prevede una sanzione
non correlata all’effettiva esistenza di redditi non dichiarati, e non applicabile a soggetti residenti
che effettuano analoghi investimenti in Italia. In questo quadro, la Commissione chiede alle
autorità italiane di indicare quali ragioni giustifichino l’applicazione in caso del mancato rispetto
dell’obbligo dichiarativo (e a prescindere dalla sottrazione o meno di redditi imponibili ai fini delle
imposte sul reddito in Italia) di un regime sanzionatorio (fino al 50% dei valori degli investimenti e
delle transazioni finanziarie non dichiarate e confisca di beni di corrispondente valore detenuti in
Italia) discriminatorio rispetto alle conseguenze amministrative derivanti dalla violazione di
obblighi dichiarativi relativi a redditi derivanti da attività e investimenti effettuati esclusivamente i
Italia».
Legge n. 97 del 6 Agosto 2013

1. Eliminazione Sez. I e III del Modulo RW;

2. Riduzione delle sanzioni dal 3% al 15% (dal 6% al 30% per Black List) anziché dal 10% al 50%. (e
    eliminazione confisca per equivalente). Sanzione fissa di € 258 per presentazione entro 90gg;

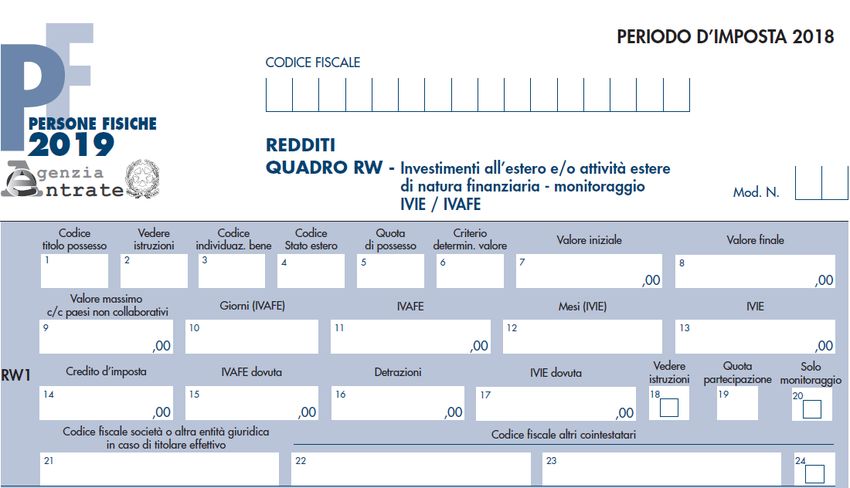
3. Accorpamento liquidazione delle imposte patrimoniali (IVIE e IVAFE) in RW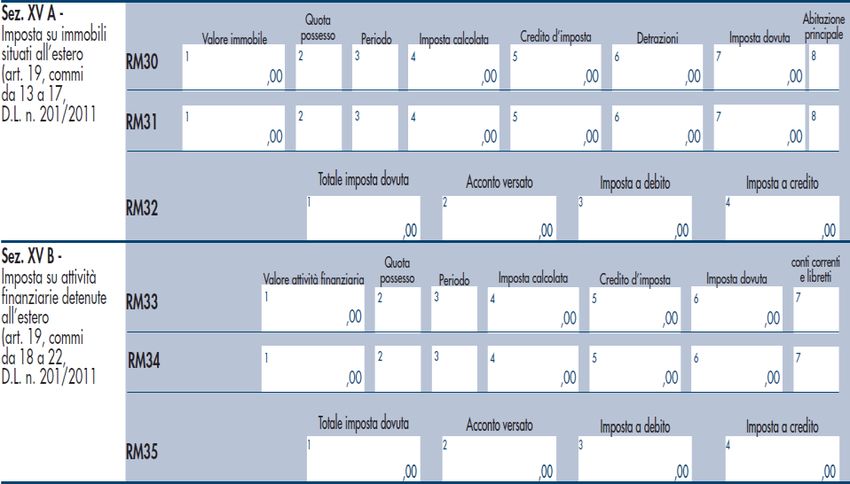
Trattato sul Funzionamento Unione Europea - TFUE

CAPO 4
CAPITALI E PAGAMENTI
Articolo 63
(ex articolo 56 del TCE)
1. Nell’ambito delle disposizioni previste dal presente capo sono vietate tutte le restrizioni ai
movimenti di capitali tra Stati membri, nonché tra Stati membri e paesi terzi.
2. Nell’ambito delle disposizioni previste dal presente capo sono vietate tutte le restrizioni sui
pagamenti tra Stati membri, nonché tra Stati membri e paesi terzi.
Trattato sul Funzionamento Unione Europea - TFUE

Articolo 65
(ex articolo 58 del TCE)
1. Le disposizioni dell'articolo 63 non pregiudicano il diritto degli Stati membri:
a) di applicare le pertinenti disposizioni della loro legislazione tributaria in cui si opera una
distinzione tra i contribuenti che non si trovano nella medesima situazione per quanto riguarda il
loro luogo di residenza o il luogo di collocamento del loro capitale;
b) di prendere tutte le misure necessarie per impedire le violazioni della legislazione e delle
regolamentazioni nazionali, in particolare nel settore fiscale e in quello della vigilanza prudenziale
sulle istituzioni finanziarie, o di stabilire procedure per la dichiarazione dei movimenti di capitali a
scopo di informazione amministrativa o statistica, o di adottare misure giustificate da motivi di
ordine pubblico o di pubblica sicurezza.
2. Le disposizioni del presente capo non pregiudicano l'applicabilità di restrizioni in materia di
diritto di stabilimento compatibili con i trattati.
Trattato sul Funzionamento Unione Europea - TFUE

Segue Articolo 65

2. Le disposizioni del presente capo non pregiudicano l'applicabilità di restrizioni in materia di
diritto di stabilimento compatibili con i trattati.
3. Le misure e le procedure di cui ai paragrafi 1 e 2 non devono costituire un mezzo di
discriminazione arbitraria, né una restrizione dissimulata al libero movimento dei capitali e dei
pagamenti di cui all'articolo 63.
4. In assenza di misure in applicazione dell'articolo 64, paragrafo 3, la Commissione o, in
mancanza di una decisione della Commissione entro un periodo di tre mesi dalla richiesta dello
Stato membro interessato, il Consiglio può adottare una decisione che conferma che le misure
fiscali restrittive adottate da uno Stato membro riguardo ad uno o più paesi terzi devono essere
considerate compatibili con i trattati nella misura in cui sono giustificate da uno degli obiettivi
dell'Unione e compatibili con il buon funzionamento del mercato interno. Il Consiglio delibera
all'unanimità su richiesta di uno Stato membro.
Corte di Giustizia UE

Sentenza C-190/17, Lu Zheng/Ministerio de Economía y Competitividad del 31 maggio 2018

Sulla libera circolazione dei capitali
36      L’articolo 65, paragrafo 1, lettera b), TFUE dispone che l’articolo 63 TFUE, il quale, secondo
giurisprudenza costante, vieta in maniera generale le restrizioni ai movimenti di capitali tra gli Stati
membri (sentenza del 6 marzo 2018, SEGRO e Horváth, C-52/16 e C-113/16, EU:C:2018:157, punto
61 e giurisprudenza ivi citata), non pregiudica il diritto degli Stati membri, in particolare, di stabilire
procedure per la dichiarazione dei movimenti di capitali a scopo di informazione amministrativa o
statistica, o di adottare misure giustificate da motivi di ordine pubblico o di pubblica sicurezza.
37       A tale titolo, normative nazionali restrittive della libera circolazione dei capitali possono
essere giustificate dai motivi contemplati nell’articolo 65 TFUE, a condizione che rispettino il
principio di proporzionalità che impone che esse siano idonee a garantire la realizzazione
dell’obiettivo legittimamente perseguito e che non vadano oltre quanto necessario per il suo
raggiungimento (v., in tal senso, sentenza del 6 marzo 2018, SEGRO e Horváth, C-52/16 e C-113/16,
EU:C:2018:157, punti 76 e 77 e giurisprudenza ivi citata).
Corte di Giustizia UE
Procedimenti riuniti C-155/08 e C- 157/2008
Sanzioni – Art. 5 del DL 167/1990
2. La violazione dell'obbligo di dichiarazione previsto nell'articolo 4, comma 1, è punita con la sanzione
amministrativa pecuniaria dal 3 al 15 per cento dell'ammontare degli importi non dichiarati. La violazione di
cui al periodo precedente relativa alla detenzione di investimenti all'estero ovvero di attività estere di natura
finanziaria negli Stati o territori a regime fiscale privilegiato di cui al decreto del Ministro delle finanze 4
maggio 1999, pubblicato nella Gazzetta Ufficiale n. 107 del 10 maggio 1999, e al decreto del Ministro
dell'economia e delle finanze 21 novembre 2001, pubblicato nella Gazzetta Ufficiale n. 273 del 23 novembre
2001, è punita con la sanzione amministrativa pecuniaria dal 6 al 30 per cento dell'ammontare degli importi
non dichiarati. Nel caso in cui la dichiarazione prevista dall'articolo 4, comma 1, sia presentata entro novanta
giorni dal termine, si applica la sanzione di euro 258.
Alderney (Aurigny);                                                       Libano (Al-Jumhuriya al Lubnaniya);
Andorra (Principat d'Andorra);                                            Liberia (Republic of Liberia);                                            DM 4/05/1999
Anguilla;                                                                 Liechtenstein (Furstentum Liechtenstein);
Antigua e Barbuda (Antigua and Barbuda);                                  Macao (Macau);
Antille Olandesi (Nederlandse Antillen);                                  Malaysia (Persekutuan Tanah Malaysia);
Aruba;                                                                    Maldive (Divehi);
                                                                                                                                                    Black List
                                                                          (Paese eliminato dalla lista ai sensi dell' ); art. 2 decreto 27 luglio
Bahama (Bahamas);                                                         2010
Bahrein (Dawlat al-Bahrain);                                              Maurizio (Republic of Mauritius);
Barbados;                                                                 Monserrat;
Belize;                                                                   Nauru (Republic of Nauru);
Bermuda;                                                                  Niue;
Brunei (Negara Brunei Darussalam);                                        Oman (Saltanat 'Oman);
(Paese eliminato dalla lista ai sensi dell' ); art. 2 decreto 27 luglio
2010                                                                      Panama (Republica de Panama');
Costa Rica (Republica de Costa Rica);                                     Polinesia Francese (Polynesie Francaise);
Dominica;                                                                 Monaco (Principaute' de Monaco);
Emirati Arabi Uniti (Al-Imarat al-'Arabiya al Muttahida);                 Sark (Sercq);
Ecuador (Repuplica del Ecuador);                                          Seicelle (Republic of Seychelles);
Filippine (Pilipinas);                                                    Singapore (Republic of Singapore);
Gibilterra (Dominion of Gibraltar);                                       Saint Kitts e Nevis (Federation of Saint Kitts and Nevis);
Gibuti (Djibouti);                                                        Saint Lucia;
Grenada;                                                                  Saint Vincent e Grenadine (Saint Vincent and the Grenadines);
Guernsey (Bailiwick of Guernsey);                                         Svizzera (Confederazione Svizzera);
Hong Kong (Xianggang);                                                    Taiwan (Chunghua MinKuo);
Isola di Man (Isle of Man);                                               Tonga (Pule'anga Tonga);
Isole Cayman (The Cayman Islands);                                        Turks e Caicos (The Turks and Caicos Islands);
Isole Cook;                                                               Tuvalu (The Tuvalu Islands);
Isole Marshall (Republic of the Marshall Islands);                        Uruguay (Republica Oriental del Uruguay);
Isole Vergini Britanniche (British Virgin Islands);                       Vanuatu (Republic of Vanuatu);
Jersey;                                                                   Samoa (Indipendent State of Samoa).
Decreto 28 Dicembre 2015 “Attuazione della legge 18 giugno 2015, n. 95 e della direttiva 2014/107/UE del Consiglio, del 9 dicembre 2014, recante modifica della direttiva 2011/16/UE per quanto riguarda lo scambio automatico obbligatorio di informazioni nel settore fiscale” – Common Reporting Standard (CRS). Art.1, comma 1, lett. b) ««Giurisdizione partecipante»: qualsiasi giurisdizione estera che figura nell’allegato «D» al presente decreto. L’allegato comprende qualsiasi Stato membro dell’Unione europea diverso dall’Italia nonché qualsiasi giurisdizione con la quale l’Italia o l’Unione europea ha sottoscritto un accordo in base al quale tale giurisdizione fornirà le informazioni di cui all’art. 3»
Art. 3
1. Con riferimento ai periodi di imposta a decorrere dal 1° gennaio 2016, secondo la tempistica
riportata, per ciascuna giurisdizione oggetto di comunicazione, nell’allegato «C» al presente
decreto, le istituzioni finanziarie italiane tenute alla comunicazione trasmettono all’Agenzia delle
entrate le seguenti informazioni:
a) in relazione ad ogni conto oggetto di comunicazione:
1) il nome, l’indirizzo, la giurisdizione o le giurisdizioni di residenza, il NIF o i NIF di ciascuna persona
oggetto di comunicazione nonché, nel caso di persone fisiche, la data e il luogo di nascita per
ciascuna persona oggetto di comunicazione che è titolare di conto e, nel caso di un’entità non
finanziaria passiva che è titolare di conto e che, dopo l’applicazione delle procedure di adeguata
verifica in materia fiscale di cui all’allegato «A», è identificata come avente una o più persone che
esercitano il controllo che sono persone oggetto di comunicazione, il nome, l’indirizzo, la
giurisdizione o le giurisdizioni di residenza e il NIF o i NIF dell’entità e il nome, l’indirizzo, la
giurisdizione o le giurisdizioni di residenza, il NIF o i NIF e la data e il luogo di nascita di ogni persona
che esercita il controllo che è una persona oggetto di comunicazione;
2) il numero di conto o, se assente, altra sequenza identificativa del rapporto di conto;
3) la denominazione e il codice fiscale dell’istituzione finanziaria italiana tenuta alla comunicazione;
4) il saldo o il valore del conto, compreso, nel caso di un contratto di assicurazione per il quale è
misurabile un valore maturato o di un contratto di rendita, il valore maturato o il valore di
riscatto, alla fine del pertinente anno solare o di altro adeguato periodo di rendicontazione alla
clientela ovvero, se il conto è stato chiuso nel corso di tale anno o periodo, la chiusura del conto;
b) nel caso di un conto di custodia, oltre alle informazioni elencate nella lettera a):
1) l’importo totale lordo degli interessi, l’importo totale lordo dei dividendi, nonché l’importo totale
lordo degli altri redditi generati in relazione alle attività detenute nel conto in ogni caso pagati o
accreditati sul conto o in relazione al conto nel corso dell’anno solare o di altro adeguato periodo di
rendicontazione alla clientela;
2) gli introiti totali lordi derivanti dalla vendita o dal riscatto delle attività finanziarie pagati o
accreditati sul conto nel corso dell’anno solare o di altro adeguato periodo di rendicontazione alla
clientela in relazione al quale l’istituzione finanziaria italiana tenuta alla comunicazione ha agito in
qualità di custode, intermediario, intestatario o altrimenti come agente per il titolare del conto;
c) nel caso di un conto di deposito, oltre alle informazioni elencate nella lettera a), l’importo totale
lordo degli interessi pagati o accreditati sul conto nel corso dell’anno solare o di altro adeguato
periodo di rendicontazione alla clientela;
d) nel caso di conti diversi da quelli di cui alle lettere b) e c) , oltre alle informazioni elencate nella
lettera a), l’importo totale lordo pagato o accreditato al titolare del conto in relazione al conto nel
corso dell’anno solare o di altro adeguato periodo di rendicontazione alla clientela con riferimento
al quale l’istituzione finanziaria italiana tenuta alla comunicazione agisce in qualità di incaricata dal
debitore o dal beneficiario effettivo o in nome proprio, compreso l’importo complessivo di eventuali
pagamenti di riscatto effettuati al titolare del conto nel corso dell’anno solare o di altro adeguato
periodo di rendicontazione alla clientela…
1 ALBANIA                 53 ISOLE VERGINI BRITANNICHE
2 ANDORRA                 54 ISRAELE
3 ANGUILLA                55 JERSEY
4 ANTIGUA E BARBUDA       56 KUWAIT
5 ARABIA SAUDITA          57 LETTONIA
6 ARGENTINA               58 LIBANO
7 ARUBA                   59 LIECHTENSTEIN
8 AUSTRALIA
9 AUSTRIA
                          60 LITUANIA
                          61 LUSSEMBURGO
                                                                                         Giurisdizioni
10 AZERBAIJAN             62 MACAO
11 BARBADOS
12 BAHAMAS
13 BAHRAIN
                          63 MALESIA
                          64 MALTA
                          65 MAURITIUS
                                                                                         Common
14 BELGIO
15 BELIZE
16 BERMUDA
                          66 MESSICO
                          67 MONACO
                          68 MONSERRAT
                                                                                         Reporting
17 BONAIRE                69 NAURU
18 BRASILE
19 BULGARIA
                          70 NIGERIA
                          71 NIUE
                                                                                         Standard - CRS
20 CANADA                 72 NORVEGIA
21 CILE                   73 NUOVA ZELANDA
22 CIPRO                  74 PAESI BASSI
23 COLOMBIA               75 PAKISTAN
24 COREA                  76 PANAMA
25 COSTA RICA             77 POLONIA
26 CROAZIA                78 PORTOGALLO***
27 CURAÇAO                79 QATAR
28 DANIMARCA              80 REGNO UNITO
29 EMIRATI ARABI UNITI    81 REPUBBLICA CECA
30 ESTONIA                82 REPUBBLICA POPOLARE CINESE
31 FEDERAZIONE RUSSA      83 REPUBBLICA SLOVACCA
32 FINLANDIA*             84 ROMANIA
33 FRANCIA**              85 SABA
34 GERMANIA               86 SAINT KITTS E NEVIS
35 GHANA                  87 SAINT LUCIA
36 GIAPPONE               88 SAINT VINCENT E GRENADINES
37 GIBILTERRA             89 SAMOA
38 GRECIA                 90 SAN MARINO
39 GRENADA                91 SEYCHELLES
40 GROENLANDIA            92 SINGAPORE
41 GUERNSEY               93 SINT EUSTATIUS
42 HONG KONG              94 SINT MAARTEN
43 INDIA                  95 SLOVENIA
44 INDONESIA              96 SPAGNA****
45 IRLANDA                97 SUDAFRICA
46 ISLANDA                98 SVEZIA
47 ISOLA DI MAN           99 SVIZZERA
48 ISOLE CAYMAN           100 TURCHIA
49 ISOLE COOK             101 UNGHERIA
50 ISOLE FAROE            102 URUGUAY
51 ISOLE MARSHALL         103 VANUATU
52 ISOLE TURKS E CAICOS
                          * Include: Isole Åland.
                          ** Include: Guadalupa, Guyana francese, Martinica, Riunione,
                          Saint Martin e Mayotte, Saint Barthélemy.
                          *** Include: Azzorre e Madera.
                          **** Include: Isole Canarie.
Alderney (Aurigny); Libano (Al-Jumhuriya al Lubnaniya);
Andorra (Principat d'Andorra); Liberia (Republic of Liberia);
Anguilla;
Antigua e Barbuda (Antigua and Barbuda);
Liechtenstein (Furstentum Liechtenstein);
Macao (Macau);
Black List
Antille Olandesi (Nederlandse Antillen);
Aruba;
Malaysia (Persekutuan Tanah Malaysia);
Maldive (Divehi);
1999/non CRS
(Paese eliminato dalla lista ai sensi dell' ); art. 2 decreto 27
Bahama (Bahamas); luglio 2010
Bahrein (Dawlat al-Bahrain); Maurizio (Republic of Mauritius);
Barbados; Monserrat;
Belize; Nauru (Republic of Nauru);
Bermuda; Niue;
Brunei (Negara Brunei Darussalam); Oman (Saltanat 'Oman);
(Paese eliminato dalla lista ai sensi dell' ); art. 2 decreto 27
luglio 2010 Panama (Republica de Panama');
Costa Rica (Republica de Costa Rica); Polinesia Francese (Polynesie Francaise);
Dominica; Monaco (Principaute' de Monaco);
Emirati Arabi Uniti (Al-Imarat al-'Arabiya al Muttahida); Sark (Sercq);
Ecuador (Repuplica del Ecuador); Seicelle (Republic of Seychelles);
Filippine (Pilipinas); Singapore (Republic of Singapore);
Gibilterra (Dominion of Gibraltar); Saint Kitts e Nevis (Federation of Saint Kitts and Nevis);
Gibuti (Djibouti); Saint Lucia;
Grenada; Saint Vincent e Grenadine (Saint Vincent and the Grenadines);
Guernsey (Bailiwick of Guernsey); Svizzera (Confederazione Svizzera);
Hong Kong (Xianggang); Taiwan (Chunghua MinKuo);
Isola di Man (Isle of Man); Tonga (Pule'anga Tonga);
Isole Cayman (The Cayman Islands); Turks e Caicos (The Turks and Caicos Islands);
Isole Cook; Tuvalu (The Tuvalu Islands);
Isole Marshall (Republic of the Marshall Islands); Uruguay (Republica Oriental del Uruguay);
Isole Vergini Britanniche (British Virgin Islands); Vanuatu (Republic of Vanuatu);
Jersey; Samoa (Indipendent State of Samoa).DL n. 78 del 1° luglio 2009, conv. con mod. dalla L. 3 agosto 2009, n. 102
Art. 12 - Contrasto ai paradisi fiscali
2. In deroga ad ogni vigente disposizione di legge, gli investimenti e le attivià di natura finanziaria
detenute negli Stati o territori a regime fiscale privilegiato di cui al decreto del Ministro delle finanze
4 maggio 1999, pubblicato nella Gazzetta Ufficiale della Repubblica italiana del 10 maggio 1999, n.
107, e al decreto del Ministro dell'economia e delle finanze 21 novembre 2001, pubblicato nella
Gazzetta Ufficiale della Repubblica italiana del 23 novembre 2001, n. 273, senza tener conto delle
limitazioni ivi previste, in violazione degli obblighi di dichiarazione di cui ai commi 1, 2 e 3
dell'articolo 4 del decreto-legge 28 giugno 1990, n. 167, convertito dalla legge 4 agosto 1990, n.
227, ai soli fini fiscali si presumono costituite, salva la prova contraria, mediante redditi sottratti a
tassazione. In tale caso, le sanzioni previste dall'articolo 1 del decreto legislativo 18 dicembre 1997,
n. 471, sono raddoppiate.
2-bis. Per l'accertamento basato sulla presunzione di cui al comma 2, i termini di cui all' articolo 43,
primo e secondo comma, del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e
successive modificazioni, e all' articolo 57, primo e secondo comma, del decreto del Presidente
della Repubblica 26 ottobre 1972, n. 633, e successive modificazioni, sono raddoppiati.
2-ter. Per le violazioni di cui ai commi 1, 2 e 3 dell' articolo 4 del decreto-legge 28 giugno 1990, n.
167, convertito, con modificazioni, dalla legge 4 agosto 1990, n. 227, e successive modificazioni,
riferite agli investimenti e alle attività di natura finanziaria di cui al comma 2, i termini di cui all'
articolo 20 del decreto legislativo 18 dicembre 1997, n. 472, sono raddoppiati.Trattato sul Funzionamento dell’Unione Europea - TFUE
Articolo 64
(ex articolo 57 del TCE) Clausola
Stand Still
1. Le disposizioni di cui all'articolo 63 lasciano impregiudicata
l'applicazione ai paesi terzi di qualunque restrizione in vigore alla data
del 31 dicembre 1993 in virtù delle legislazioni nazionali o della
legislazione dell'Unione per quanto concerne i movimenti di capitali
provenienti da paesi terzi o ad essi diretti, che implichino investimenti
diretti, inclusi gli investimenti in proprietà immobiliari, lo stabilimento,
la prestazione di servizi finanziari o l'ammissione di valori mobiliari nei
mercati finanziari. In conformità con le restrizioni esistenti in base alla
normativa nazionale in Bulgaria, Estonia ed Ungheria, la pertinente data
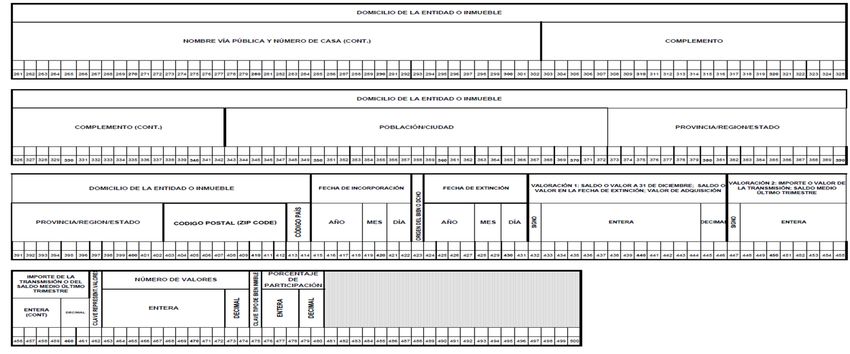
è il 31 dicembre 1999.Spagna – Modelo 720 Modello informativo obbligatorio per tutte le persone fisiche e giuridiche residenti in Spagna che possiedono proprietà immobiliari, conti correnti, investimenti finanziari o assicurativi all’estero che superino, come valore 50.000,00 euro per comparto.
Francia – 2042 IFI
Questo modulo deve essere sottoscritto per il monitoraggio dei beni immobili situati all’estero.
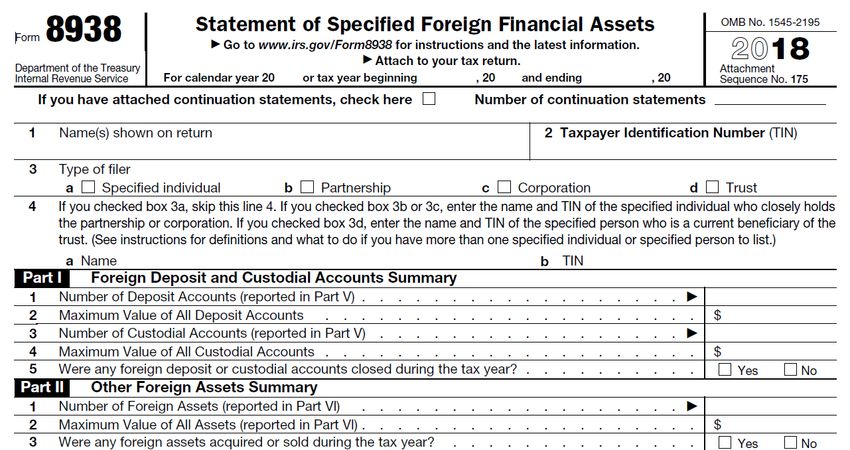
USA - Form 8938

Dedicato al monitoraggio delle attività finanziarie estere oltre soglie pre-definite.
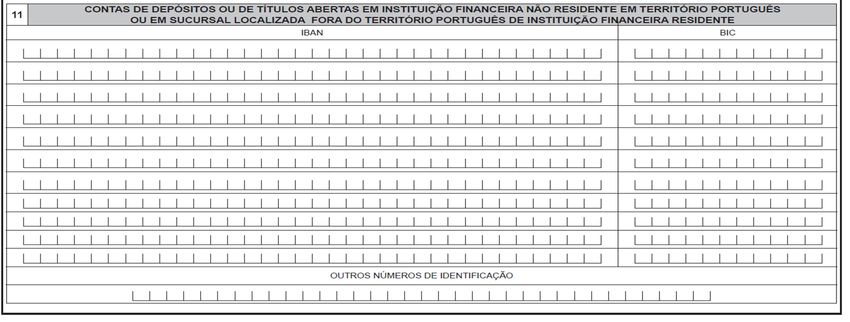
Portogallo - Modelo 3 ANEXO J - Quadro 11
Lo scopo della sezione è quello di identificare i conti correnti o di deposito detenuti all’estero.
Tali conti sono identificati dai seguenti elementi:
• IBAN;
• BIC.
Grazie per l’attenzione!!!

     Ordine dei Commercialisti di Roma, 19    © 2011 Studio Tributario e Societario
                                                                         25
      Aprile 2012 - Avv. Alessio Vagnarelli
Puoi anche leggere


